2026年9月29日更新
本記事には広告・アフィリエイトリンクが含まれています。広告の有無にかかわらず、国税庁・財務省などの一次情報を基に編集しています。
【2026年版】AI副業の帳簿付け方法|ChatGPT・パソコン・家賃の仕訳例を解説
AIライティング、画像・動画制作、ブログ運営などで売上が発生したら、入金と経費を帳簿へ記録します。難しそうに見えますが、基本は「取引日・金額・相手・内容・支払方法」を証拠書類とセットで残すことです。本記事では、ChatGPT利用料、パソコン、自宅家賃、Wi-Fi、電気代、個人カード払いまで、AI副業で使いやすい仕訳例を具体的に解説します。
- 白色申告でも記帳は必要:青色申告だけの義務ではない
- ChatGPT利用料:事業利用分を通信費・支払手数料・諸会費など、決めた科目で継続記帳
- 個人カード払い:事業経費/事業主借として記録すると整理しやすい
- パソコン:価格・取得日・申告方法により消耗品費、資産計上、少額資産特例などが変わる
- 家賃・通信費:事業で使った割合を、面積・時間・使用実績など合理的な基準で按分
- 電子領収書:メールやWebで受け取ったデータは、原則として電子データのまま保存
勘定科目の名前そのものより、事業との関係を説明でき、同じ種類の取引を継続して同じルールで処理していることが重要です。
2026年度税制改正により、一定の青色申告者が利用できる少額減価償却資産の特例は、2026年4月1日以後の取得分から対象上限が40万円未満へ引き上げられました。年間合計300万円などの要件があります。購入日や適用資格によって処理が異なるため、高額パソコンは申告前に最新要件を確認してください。
AI副業でも帳簿付けが必要な理由
帳簿は、売上から必要経費を差し引いて所得を計算し、確定申告の根拠にするための記録です。国税庁は、青色申告者だけでなく白色申告者にも記帳・帳簿書類の保存制度を設けています。
帳簿へ記録するもの
- 売上が確定した日と金額
- 代金を受け取った日と方法
- 経費が発生した日と内容
- 現金・口座・カードの動き
- 未回収の売掛金
- パソコンなどの固定資産
一緒に保存するもの
- 請求書・領収書・レシート
- 業務委託契約書
- 銀行・カードの利用明細
- ECサイトの購入履歴
- メールで届いた請求データ
- 按分率を決めた計算メモ
売上が銀行口座へ入った記録だけでは、「いつ仕事が完了したか」「手数料はいくらか」「何の入金か」が分からない場合があります。通帳だけに頼らず、請求書やプラットフォーム明細と結び付けて記録します。
発生主義で記録するのが基本
青色申告の複式簿記では、原則として実際の入出金日だけでなく、売上や経費が発生した時点で記録します。たとえば12月に納品して翌年1月に入金された売上は、通常は12月の売上として売掛金を計上し、1月の入金時に売掛金を消します。
一定の青色申告者が現金主義による所得計算の特例を選択できる場合もありますが、本記事では一般的な発生主義を前提にしています。
初心者向け|AI副業の帳簿付け7ステップ
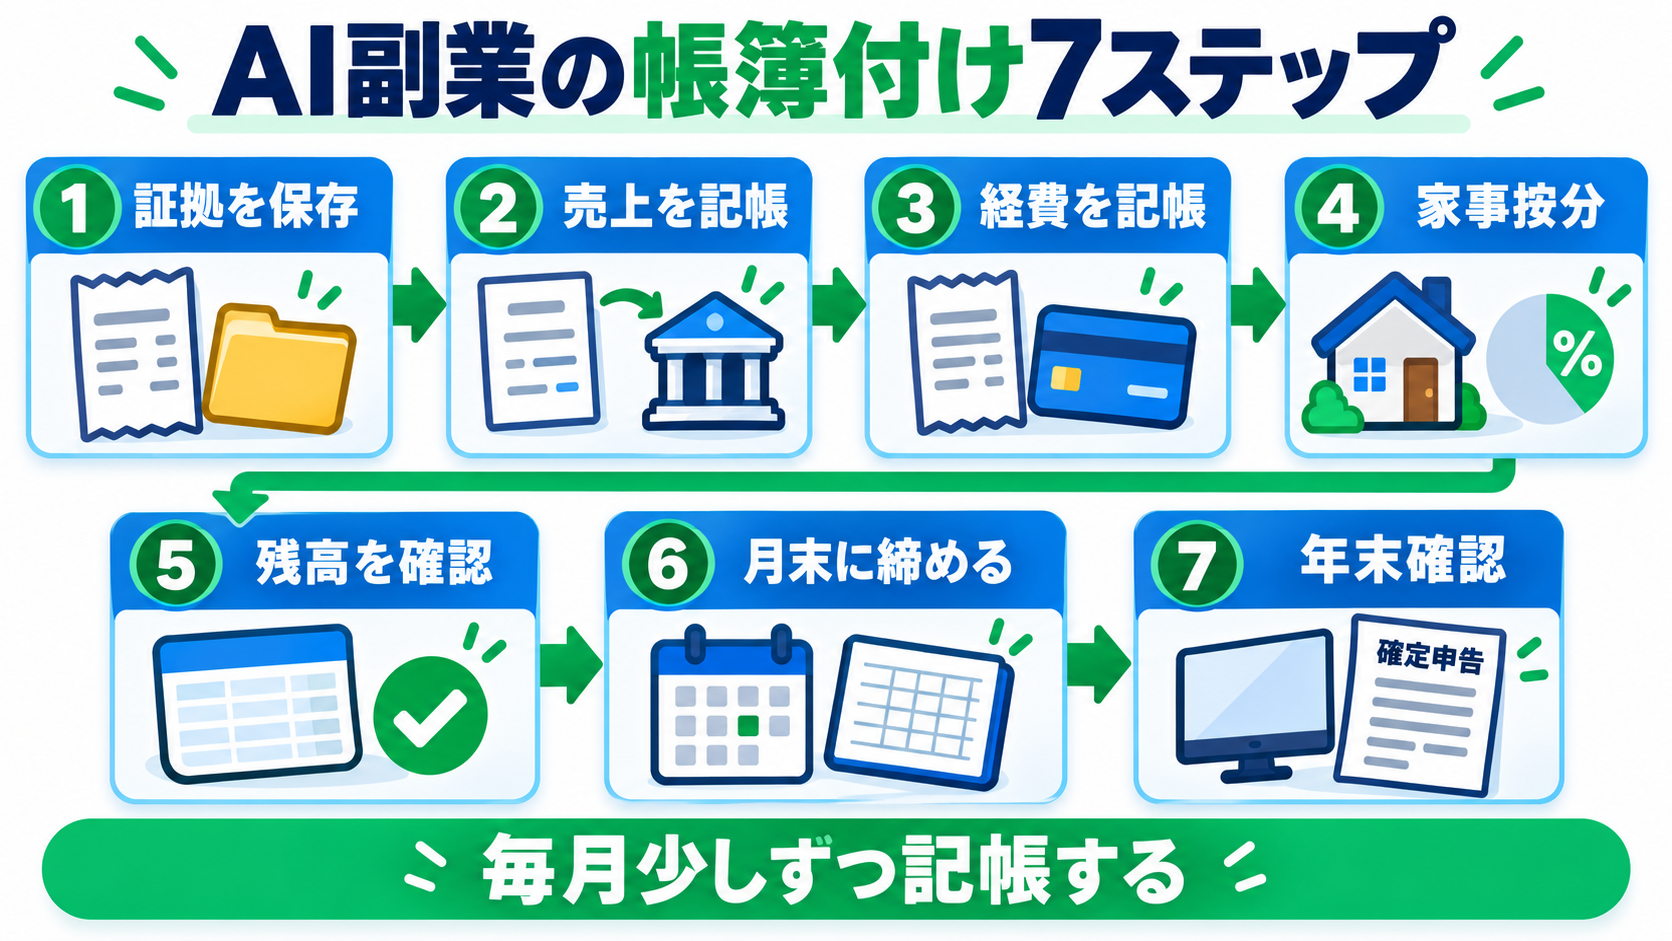
- 事業用口座・カードを決める
完全に分けられなくても、売上入金と主要経費を集約すると確認作業が減ります。個人用と混ざった取引は事業主貸・事業主借で処理します。 - 証拠書類を受け取った日に保存する
紙は月別ファイルへ、電子データは年月・取引先・金額が分かる名前で保存します。ダウンロード期限がある領収書はすぐ取得してください。 - 売上が確定したら記録する
納品日、検収日、プラットフォームで売上が確定した日など、契約と取引実態に合う日を基準にします。 - 経費を科目別に記録する
ChatGPT、Canva、サーバー、ドメイン、パソコンなどを、社内で決めた科目へ継続的に分類します。 - 私用が混ざる費用を按分する
家賃、Wi-Fi、スマートフォン、電気代などは、事業利用分だけを計上し、計算根拠を残します。 - 月末に口座・カード・帳簿を照合する
二重計上、未登録、金額違い、売掛金の未回収、カード引落しを確認します。 - 年末に固定資産・未払費用・売掛金を確認する
パソコンの減価償却、12月分の翌月払い、翌年入金の売上などを整理し、決算書へつなげます。
AI副業の売上・売掛金の仕訳例
以下は税込経理を想定した単純例です。消費税の課税事業者で税抜経理を選ぶ場合などは仕訳が変わります。
例1:動画編集代55,000円が事業用口座へ即日入金
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 普通預金 | 55,000円 | 売上高 | 55,000円 | 〇〇社 動画編集代 |
例2:12月25日に納品、55,000円は翌年1月末入金
売上確定時
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 売掛金 | 55,000円 | 売上高 | 55,000円 | 〇〇社 12月納品分 |
入金時
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 普通預金 | 55,000円 | 売掛金 | 55,000円 | 〇〇社 売掛金回収 |
例3:プラットフォーム売上11,000円、手数料2,200円、差額8,800円入金
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 普通預金 | 8,800円 | 売上高 | 11,000円 | 案件売上・販売手数料 |
| 支払手数料 | 2,200円 |
差額の8,800円だけを売上にすると、総売上と手数料が帳簿に残りません。プラットフォームの売上明細を確認し、売上総額と手数料を分けます。
ChatGPT・生成AIツール利用料の仕訳例
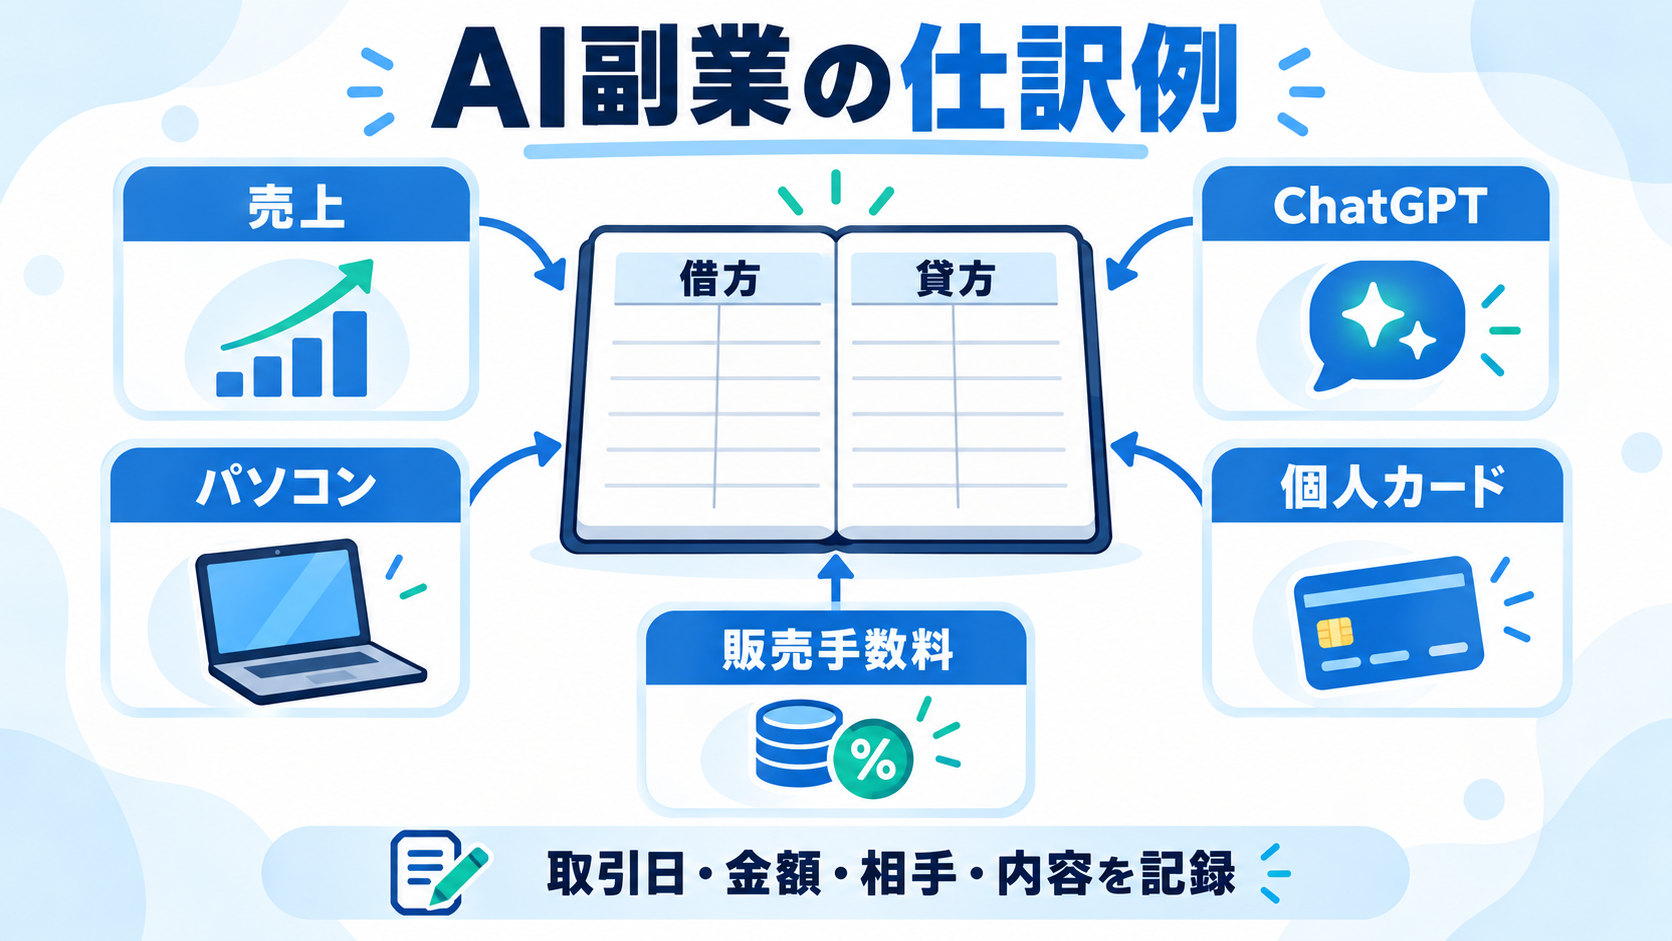
ChatGPT、画像生成、動画生成、Canva、文章校正などのクラウドサービスは、事業に必要な範囲で経費になります。勘定科目に法律上の絶対的な一択があるわけではなく、通信費、支払手数料、諸会費、ソフトウェア利用料などから、事業内で分かりやすい科目を選び、継続して使います。
例4:ChatGPT利用料3,611円を個人カードで支払った
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 通信費 | 3,611円 | 事業主借 | 3,611円 | ChatGPT月額利用料 |
個人のお金で事業経費を立て替えたため、貸方を事業主借にします。科目を支払手数料や諸会費にしても、合理的に統一されていれば直ちに誤りとは限りません。
例5:事業用カードで支払い、翌月に事業用口座から引落し
利用確定時
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 通信費 | 3,611円 | 未払金 | 3,611円 | ChatGPT月額利用料 |
カード引落時
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 未払金 | 3,611円 | 普通預金 | 3,611円 | カード利用分引落し |
私用でも使う場合は事業利用分だけ
家族の相談、趣味、私生活でも同じAIアカウントを使う場合は、利用記録や用途を基に事業分を区分します。たとえば業務利用80%と合理的に説明できるなら、3,611円×80%=2,888.8円です。端数処理のルールを決め、2,889円などで継続処理し、計算メモを保存します。
AIサービスを契約していても、事業との関連性がなければ必要経費にはできません。どの案件・記事・動画制作に使用したか説明できる記録を残してください。
パソコンの仕訳|金額と購入日で処理が変わる
パソコンは、取得価額、青色・白色申告、購入日、利用割合、選択する制度によって処理が変わります。単純に「30万円未満なら消耗品費」と判断しないでください。
| 取得価額・条件 | 代表的な処理 | ポイント |
|---|---|---|
| 10万円未満 | 原則、その年の必要経費 | 消耗品費などで処理しやすい |
| 10万円以上20万円未満 | 通常の減価償却、または一括償却資産 | 一括償却は3年間で均等に必要経費算入 |
| 一定の青色申告者・2026年4月1日以後・40万円未満 | 少額減価償却資産の特例を選択可能 | 年間合計300万円などの要件あり |
| 上記特例を使わない、または40万円以上 | 固定資産に計上して減価償却 | パソコンは一般に耐用年数に基づき各年へ配分 |
取得価額には、本体だけでなく通常使用するため直接必要な付随費用が含まれる場合があります。複数機器をまとめて買った場合の判定単位にも注意してください。
例6:事業専用パソコン180,000円を個人カードで購入し、通常の資産計上
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 工具器具備品 | 180,000円 | 事業主借 | 180,000円 | 動画編集用パソコン |
決算時に、取得日、耐用年数、償却方法、事業利用割合に基づいて減価償却費を計上します。
例7:少額減価償却資産の特例で180,000円を必要経費にする
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 減価償却費 | 180,000円 | 事業主借 | 180,000円 | 措法28の2・動画編集用PC |
この処理は、一定の青色申告者が要件を満たし、申告書へ必要な明細を添付する場合の例です。「40万円未満なら誰でも全額経費」ではありません。
私用兼用パソコンは事業割合を反映
家族利用やゲームなど私用が混ざる場合は、利用時間、アカウント、用途などを基に事業割合を決めます。20万円のパソコンを事業75%で使うなら、事業に対応する取得価額や減価償却費を適切に計算します。高額資産の按分は処理が複雑になるため、税理士や税務署への確認も検討してください。
家賃・Wi-Fi・電気代の家事按分と仕訳
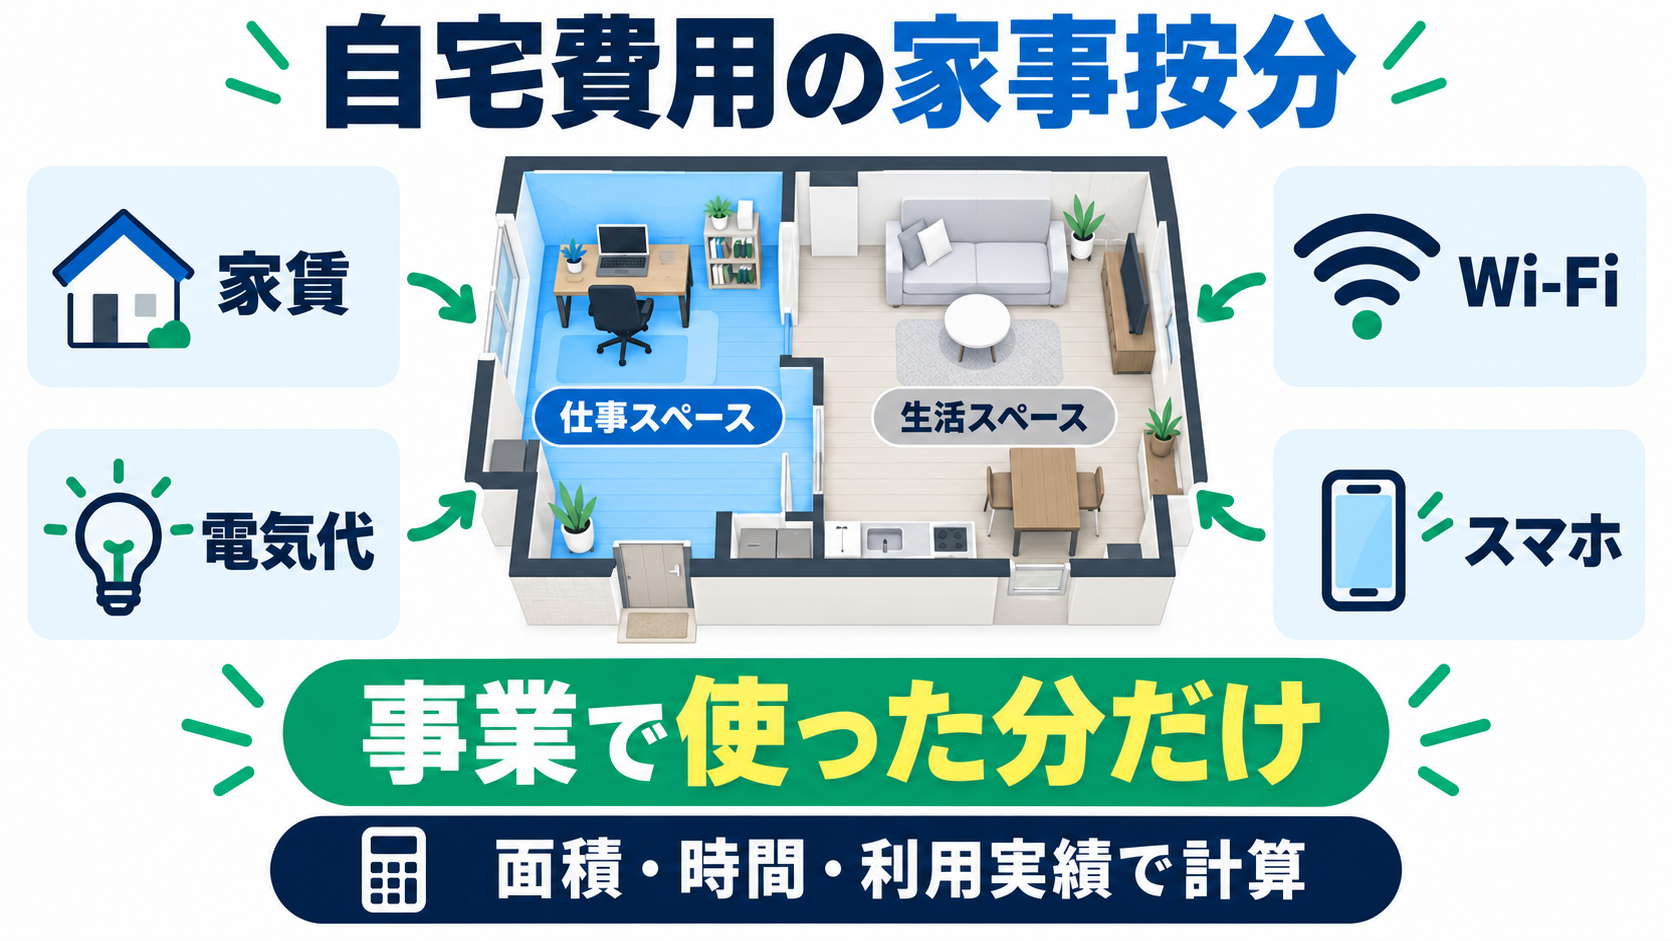
自宅兼事務所の家賃、Wi-Fi、電気代などは、私生活分を含む家事関連費です。国税庁は、取引記録などに基づいて業務上直接必要な部分を明らかに区分できる場合、その区分できる金額を必要経費としています。
家賃の按分例
家賃55,000円、住居全体44㎡、事業専用スペース11㎡なら、面積比は25%です。
55,000円×25%=13,750円
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 地代家賃 | 13,750円 | 事業主借 | 13,750円 | 自宅家賃・事業使用25% |
部屋を私生活でも使うなら、面積比だけでなく使用時間も組み合わせます。専用スペースでないのに25%をそのまま使うのは避け、間取り図、写真、使用時間表などを残してください。
Wi-Fiの按分例
月額3,883円、業務利用70%と合理的に判断した場合:
3,883円×70%=2,718.1円 → 2,718円
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 通信費 | 2,718円 | 事業主借 | 2,718円 | 自宅Wi-Fi・業務利用70% |
電気代の按分例
月額13,000円、パソコン・照明・空調の業務使用を30%と合理的に計算した場合:
13,000円×30%=3,900円
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 水道光熱費 | 3,900円 | 事業主借 | 3,900円 | 電気代・業務利用30% |
スマートフォン料金の按分例
月額9,000円、業務利用60%なら5,400円です。通話履歴、データ通信量、業務アプリの使用時間など、可能な範囲で根拠を残します。
「在宅副業なら家賃30%」のような固定ルールはありません。住宅の間取り、作業場所、作業時間、家族構成、業務内容によって妥当な割合は変わります。毎年同じ割合を使う場合も、利用実態が変わっていないか確認してください。
経費にできる範囲を先に整理したい場合は、AI副業で経費にできるもの一覧と家賃の按分方法も参照してください。
事業主貸・事業主借を使えば個人支払いを整理できる
個人事業では、事業主本人と事業は法人のように別人格ではありません。そのため、事業と私生活の資金移動を「事業主貸」「事業主借」で整理します。
| 場面 | 使う科目 | 考え方 |
|---|---|---|
| 個人の現金・個人カードで事業経費を払った | 事業主借 | 事業が事業主から資金を借りたイメージ |
| 事業用口座から生活費を出した | 事業主貸 | 事業から事業主へ資金を渡したイメージ |
| 個人用口座へ事業売上が入った | 事業主貸/売上高 | 売上は計上しつつ個人側で受け取ったことを表す |
| 個人資金を事業用口座へ入れた | 普通預金/事業主借 | 元入れした資金を記録 |
例8:事業用口座から30,000円を生活費として引き出した
| 借方 | 金額 | 貸方 | 金額 | 摘要 |
|---|---|---|---|---|
| 事業主貸 | 30,000円 | 普通預金 | 30,000円 | 生活費引出し |
生活費は必要経費ではありません。事業主貸を使って、経費と区別します。
AI副業で使いやすい勘定科目一覧
| 支出例 | 勘定科目例 | 判断ポイント |
|---|---|---|
| ChatGPT・画像生成・動画生成 | 通信費/支払手数料/諸会費 | 一つに決めて継続使用 |
| サーバー・ドメイン | 通信費 | 長期契約・前払いは期間対応に注意 |
| Canva・Adobe・編集ソフト | 通信費/支払手数料/消耗品費 | クラウド利用か買切りソフトか確認 |
| 広告出稿 | 広告宣伝費 | SNS広告、検索広告など |
| 外注ライター・編集者 | 外注工賃 | 源泉徴収の対象か別途確認 |
| 書籍・有料教材 | 新聞図書費/研修費 | 事業との関連性を記録 |
| パソコン周辺機器 | 消耗品費/工具器具備品 | 取得価額と使用可能期間で判断 |
| 家賃 | 地代家賃 | 自宅兼用は事業分を按分 |
| Wi-Fi・スマホ | 通信費 | 私用分を除外 |
| 電気代 | 水道光熱費 | 作業時間・機器等で按分 |
| 振込・販売手数料 | 支払手数料 | 売上総額と分けて記録 |
同じ支出でも契約内容や金額によって科目・処理が変わります。摘要欄へサービス名と用途を書けば、後から確認しやすくなります。
領収書・請求書・電子データの保存方法
国税庁の案内では、青色申告の法定帳簿は原則7年、任意帳簿や請求書・領収書などは原則5年保存とされています。消費税やインボイス関係では別の7年保存が必要になる場合があります。
紙で受け取った書類
- 年月順または取引先別に整理する
- 感熱紙は文字が消える可能性があるためスキャンも検討する
- レシートに用途・案件名をメモする
- カード明細だけでなく、購入内容が分かる領収書も保存する
メール・Webで受け取った電子領収書
PDF、メール本文、ECサイトからダウンロードした領収書など、電子的に受け取った取引情報は、原則として電子データのまま保存します。印刷した紙だけを残して元データを削除する運用は避けてください。
- 例:
2026-09-20_OpenAI_3611円.pdf - 年月フォルダーへ保存する
- 日付・金額・取引先で検索できる状態にする
- 訂正・削除防止のルールを整える
- 定期的にバックアップする
クレジットカード明細だけでよい?
カード明細は支払事実の確認に役立ちますが、購入内容や事業目的まで分からない場合があります。請求書、領収書、注文確認メール、サービス利用明細も合わせて保存してください。
青色申告65万円控除と帳簿付け
青色申告特別控除は10万円・55万円・65万円の区分があり、65万円控除には複式簿記、貸借対照表・損益計算書の添付、期限内申告などに加え、e-Taxによる申告または優良な電子帳簿の要件が関係します。
| 控除 | 主な記帳・申告条件 | 初心者の注意点 |
|---|---|---|
| 10万円 | 簡易な記帳など | 青色申告承認申請は必要 |
| 55万円 | 複式簿記、決算書添付、期限内申告など | 貸借対照表まで正しく作る |
| 65万円 | 55万円要件+e-Tax申告または優良電子帳簿 | 単に会計ソフトを使うだけでは満たさない |
青色申告を利用するには、開業届とは別に青色申告承認申請書を期限内に提出します。開業時の手続きは、freee開業と弥生のかんたん開業届の比較で確認できます。
エクセルと会計ソフトはどちらがよい?
表計算ソフトが向く人
- 取引件数が少ない
- 簿記と仕訳を理解している
- 自分で集計・決算書を作れる
- 銀行・カード自動連携が不要
費用を抑えられる一方、転記ミス、二重計上、残高不一致、決算書作成を自分で管理します。
会計ソフトが向く人
- 毎月複数の売上・経費がある
- 銀行・カード明細を連携したい
- 複式簿記に慣れていない
- 青色申告決算書まで作りたい
自動提案をそのまま確定せず、日付・金額・科目・按分率を自分で確認する必要があります。
帳簿付けを会計ソフトで効率化したい方へ
銀行・カード連携、家事按分、固定資産、青色申告への対応を比較し、自分の取引件数と簿記知識に合うサービスを選んでください。

初心者がやりがちな帳簿付けの失敗
- 入金額だけを売上にする:販売手数料控除前の総売上を確認する
- 個人カード払いを記録しない:事業主借で経費を記録する
- カード引落日に経費を二重計上する:利用時に未払金、引落時は未払金を消す
- 家賃を全額経費にする:事業利用分を合理的に按分する
- 高額パソコンを全額消耗品費にする:取得価額・購入日・制度要件を確認する
- 売上の記録を入金日だけにする:発生主義と売掛金を理解する
- 領収書を写真だけで雑に保管する:原本・電子データ・検索性の要件を確認する
- AIの自動仕訳を無確認で登録する:科目と事業性を必ず確認する
- 摘要が空欄:取引先、案件、用途を記録する
- 確定申告直前に1年分を処理する:月1回の締め日を決める
よくある質問
AI副業の売上が少なくても帳簿は必要ですか?
事業所得として申告する場合は日々の取引を記帳し、帳簿書類を保存します。白色申告にも記帳・保存制度があります。雑所得でも、申告に必要な売上・経費を説明できる記録を残してください。
ChatGPT利用料の勘定科目は何ですか?
通信費、支払手数料、諸会費などが候補です。絶対的な一択より、事業内で合理的な科目を決めて継続使用することが重要です。私用が混ざる場合は事業分だけを計上します。
個人のクレジットカードで払っても経費になりますか?
事業に必要な支出なら、個人カード払いでも経費になり得ます。仕訳では事業主借を使い、領収書・利用明細・事業目的を保存します。
パソコンはいくらまで一括で経費にできますか?
10万円未満は原則としてその年の経費にできます。一定の青色申告者は、2026年4月1日以後に取得した40万円未満の資産について、少額減価償却資産の特例を利用できる場合があります。年間300万円などの要件があり、全員に適用されるわけではありません。
家賃の按分率は30%でよいですか?
一律30%というルールはありません。専用スペースの面積、利用時間、業務内容などから合理的に計算します。間取り図や計算メモを保存してください。
領収書がないと経費にできませんか?
領収書が唯一の証拠とは限りませんが、支払日、金額、相手先、内容、事業目的を客観的に示す資料が必要です。請求書、カード明細、銀行記録、注文メールなどを組み合わせて保存します。
会計ソフトを使えば税務知識は不要ですか?
不要にはなりません。ソフトは入力・集計を支援しますが、事業性、按分率、固定資産、売上計上時期などの判断は利用者が確認します。複雑な取引は税理士や税務署へ相談してください。
開業前に払ったAIツール代は記帳できますか?
事業開始のために必要だった支出は、内容により開業費や資産、通常経費などとして扱う可能性があります。支払日、内容、事業との関係を保存し、処理が不明な高額支出は専門家へ確認してください。
まとめ|毎月30分でも継続して記帳する
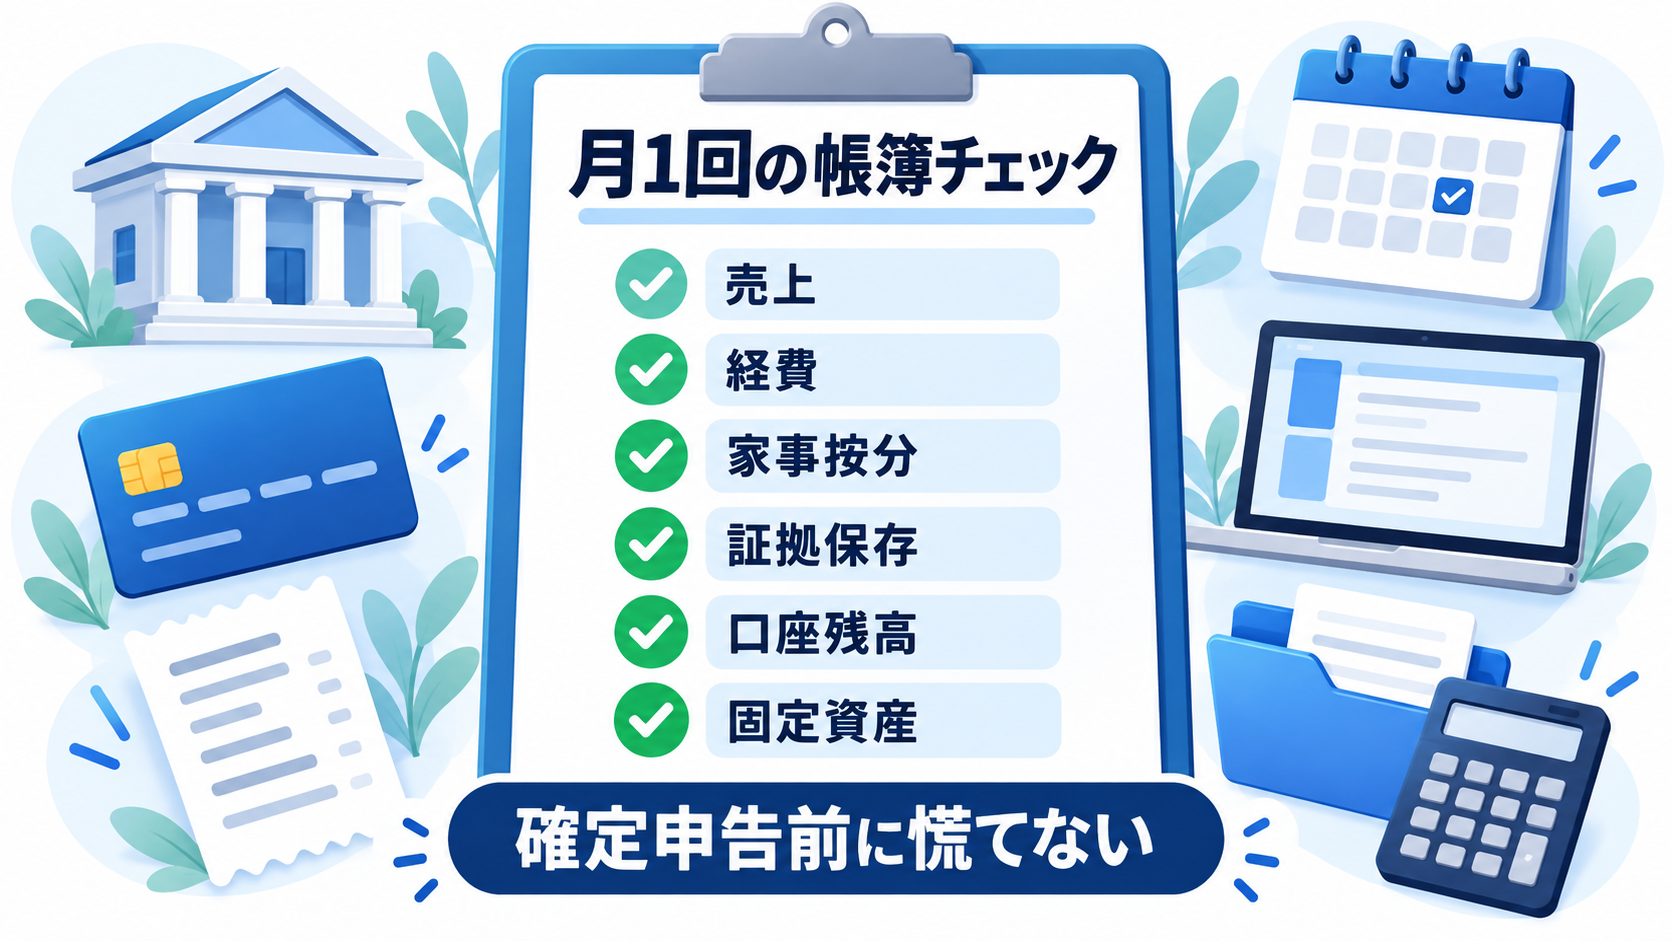
- 売上は入金額だけでなく、発生日と総額を確認する
- ChatGPTなどは科目を統一し、事業利用分だけ記帳する
- 個人払いは事業主借、生活費の引出しは事業主貸で整理する
- パソコンは取得価額・購入日・申告方法で処理を判断する
- 家賃・通信費・電気代は合理的な根拠で按分する
- 電子領収書は電子データのまま検索できる状態で保存する
- 毎月、口座・カード・帳簿の残高を照合する
帳簿付けの目的は、経費をできるだけ多くすることではなく、事業の売上・経費・利益を正しく把握することです。AI副業の取引件数が少ないうちにルールを決め、証拠と仕訳を同時に残す習慣を作りましょう。
使用した主な公式情報
本記事は一般的な情報提供を目的とし、税務相談ではありません。個別の仕訳・按分率・制度適用は、所轄税務署または税理士へご確認ください。