2026年9月17日更新
本記事には広告・アフィリエイトリンクが含まれています。広告の有無にかかわらず、国税庁などの一次情報を基に編集しています。
【2026年版】AI副業で経費にできるもの一覧|ChatGPT・パソコン・家賃の按分を解説
ChatGPT、画像・動画生成AI、ブログ、YouTubeなどのAI副業では、月額料金やパソコン代を経費にできる可能性があります。ただし「AI副業に使ったから全額経費」ではありません。収入との関連性、事業利用割合、金額、取得日、所得区分によって処理が変わります。本記事では、2026年9月時点の国税庁情報を基に、経費の判断から保存方法まで具体例で解説します。
- ChatGPTなどのAI利用料:収入を得るために必要で、用途を説明できる範囲は経費になり得る
- パソコン:購入額と取得日によって一括経費・3年均等・減価償却・青色申告者の特例を判断する
- 家賃・電気代・Wi-Fi:仕事で使った部分を合理的な基準で家事按分する
- 雑所得:事業所得でなくても、収入を得るために直接必要な費用は必要経費になり得る
- 重要なのは証拠:領収書だけでなく、支出日・金額・用途・事業との関係を残す
国税庁は、総収入を得るために直接要した費用と、その年に生じた販売費・一般管理費などの業務上の費用を必要経費の基本としています。商品名や勘定科目だけで自動判定されるものではありません。
一定の青色申告者が利用できる少額減価償却資産の特例は、2026年4月1日以後に取得した資産について、対象となる取得価額が「10万円以上40万円未満」へ拡大されています。2026年3月31日以前の取得は従来どおり「10万円以上30万円未満」です。年間合計300万円までなどの要件があります。
AI副業の支出が経費になる3つの条件
「経費にできる商品一覧」を暗記するより、判断基準を理解することが重要です。同じパソコンでも、AI動画制作の受注に使う人と、ほぼ私用で使う人では経費にできる範囲が異なります。
1. 収入との関係を説明できる
AI記事の納品、動画制作、ブログ運営など、売上を得る活動にどのように必要だったかを説明できることが基本です。「将来使うかもしれない」だけでは根拠が弱くなります。
2. 私用分を除外している
家賃、スマートフォン、Wi-Fi、パソコンなどを私用でも使う場合は、仕事で使った部分だけを合理的に区分します。これが家事按分です。
3. 記録と証憑が残っている
請求書、領収書、カード明細、契約メールに加え、用途や按分根拠を帳簿またはメモへ残します。海外AIサービスは請求画面のPDF保存も有効です。
経費にできない代表例
完全な私用、事業との関係を説明できない支出、所得税・住民税、罰金などは必要経費にできません。仕事用という名目だけで判断しないでください。
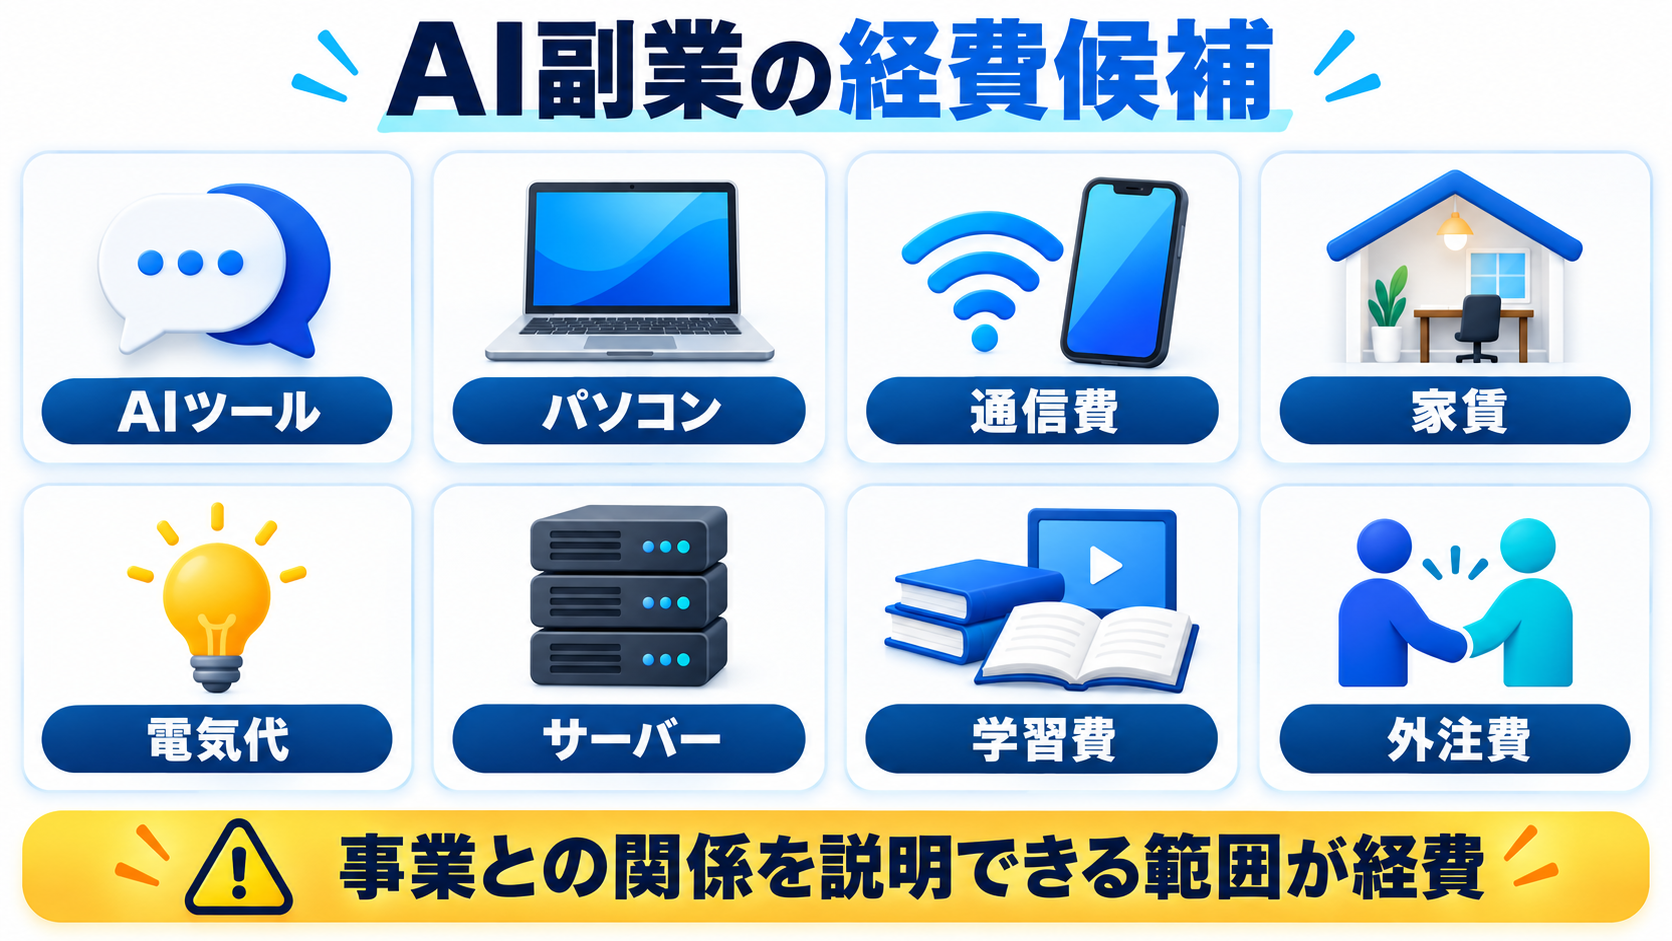
AI副業で経費にできる可能性があるもの一覧
勘定科目には、すべての人に強制される唯一の正解があるわけではありません。取引実態に合う科目を選び、同じ種類の支出を継続して同じ基準で処理することが重要です。
| 支出 | 勘定科目の例 | 経費判断のポイント |
|---|---|---|
| ChatGPT・Claudeなど | 通信費/支払手数料/消耗品費 | 記事制作、調査、顧客業務など事業用途を記録 |
| 画像・動画生成AI | 通信費/支払手数料/外注費 | 制作物、案件、利用期間との関係を残す |
| Canva・Adobe・動画編集ソフト | 通信費/消耗品費/支払手数料 | 月額・年額契約と事業利用割合を確認 |
| パソコン・GPU | 消耗品費/工具器具備品 | 取得価額、取得日、事業割合で処理が変わる |
| モニター・マイク・カメラ | 消耗品費/工具器具備品 | 単体の取得価額とセット購入の実態を確認 |
| Wi-Fi・スマートフォン | 通信費 | 私用分を利用時間・用途などで家事按分 |
| 家賃 | 地代家賃 | 仕事専用面積や使用時間を基準に按分 |
| 電気代 | 水道光熱費 | 作業時間、使用機器、部屋面積などで按分 |
| サーバー・ドメイン | 通信費/支払手数料 | 事業用サイトとの関係が明確か確認 |
| 広告出稿・素材購入 | 広告宣伝費 | SNS広告、検索広告、有料素材の用途を保存 |
| 書籍・有料記事 | 新聞図書費/研修費 | 現在の事業に必要な学習かを記録 |
| AI講座・スクール | 研修費 | 事業との直接的な関係、内容、受講目的を残す |
| コワーキングスペース | 地代家賃/会議費 | 月額利用か一時利用かで科目を統一 |
| 取材・打合せの交通費 | 旅費交通費 | 訪問先、目的、案件名を記録 |
| ライター・編集者への依頼 | 外注工賃 | 契約、請求書、納品物、源泉徴収の要否を確認 |
| 振込・決済手数料 | 支払手数料 | 事業取引に伴うものか確認 |
科目例は一般的な候補です。会計ソフトの初期設定や税理士の方針がある場合は、それに合わせて継続処理してください。
ChatGPT・生成AIサービスの料金は経費になる?
AI副業の売上を得るために利用しているなら、ChatGPT Plus、Claude、Geminiの有料プラン、画像生成AI、動画生成AIなどの利用料は必要経費になり得ます。ただし、個人的な相談や娯楽にも使っている場合は、事業利用分だけを計上する考え方が安全です。
全額を経費にしやすいケース
- 業務専用アカウントで契約している
- クライアントへ納品する記事・画像・動画の制作に使っている
- 事業用メールと事業用カードで契約している
- 制作履歴や案件との対応関係を説明できる
家事按分を検討するケース
- 同じアカウントを仕事と私生活の両方で使う
- AI動画制作にも趣味の動画生成にも使う
- 家族も同じ契約を利用している
- 事業利用の頻度が低く、私用が中心になっている
サービス上の請求書・領収書をPDFで保存し、カード明細に記載された円換算額と一緒に管理します。帳簿にはサービス名だけでなく、「AI記事制作」「動画素材生成」など用途を残すと説明しやすくなります。
勘定科目は通信費でも支払手数料でもよい?
クラウドサービス利用料を通信費、支払手数料、消耗品費などで処理する例があります。大切なのは、取引の実態に合っていることと、途中で都合よく科目を変えず継続することです。金額が大きいソフトウェアや買い切りライセンスは、利用可能期間や権利の内容により別の処理が必要になる場合があります。
パソコン・GPU・モニターは一括で経費にできる?
パソコンなど長期間使う資産は、購入した年に必ず全額を経費にできるわけではありません。原則は取得価額を耐用年数にわたって減価償却しますが、金額や申告方法による例外があります。
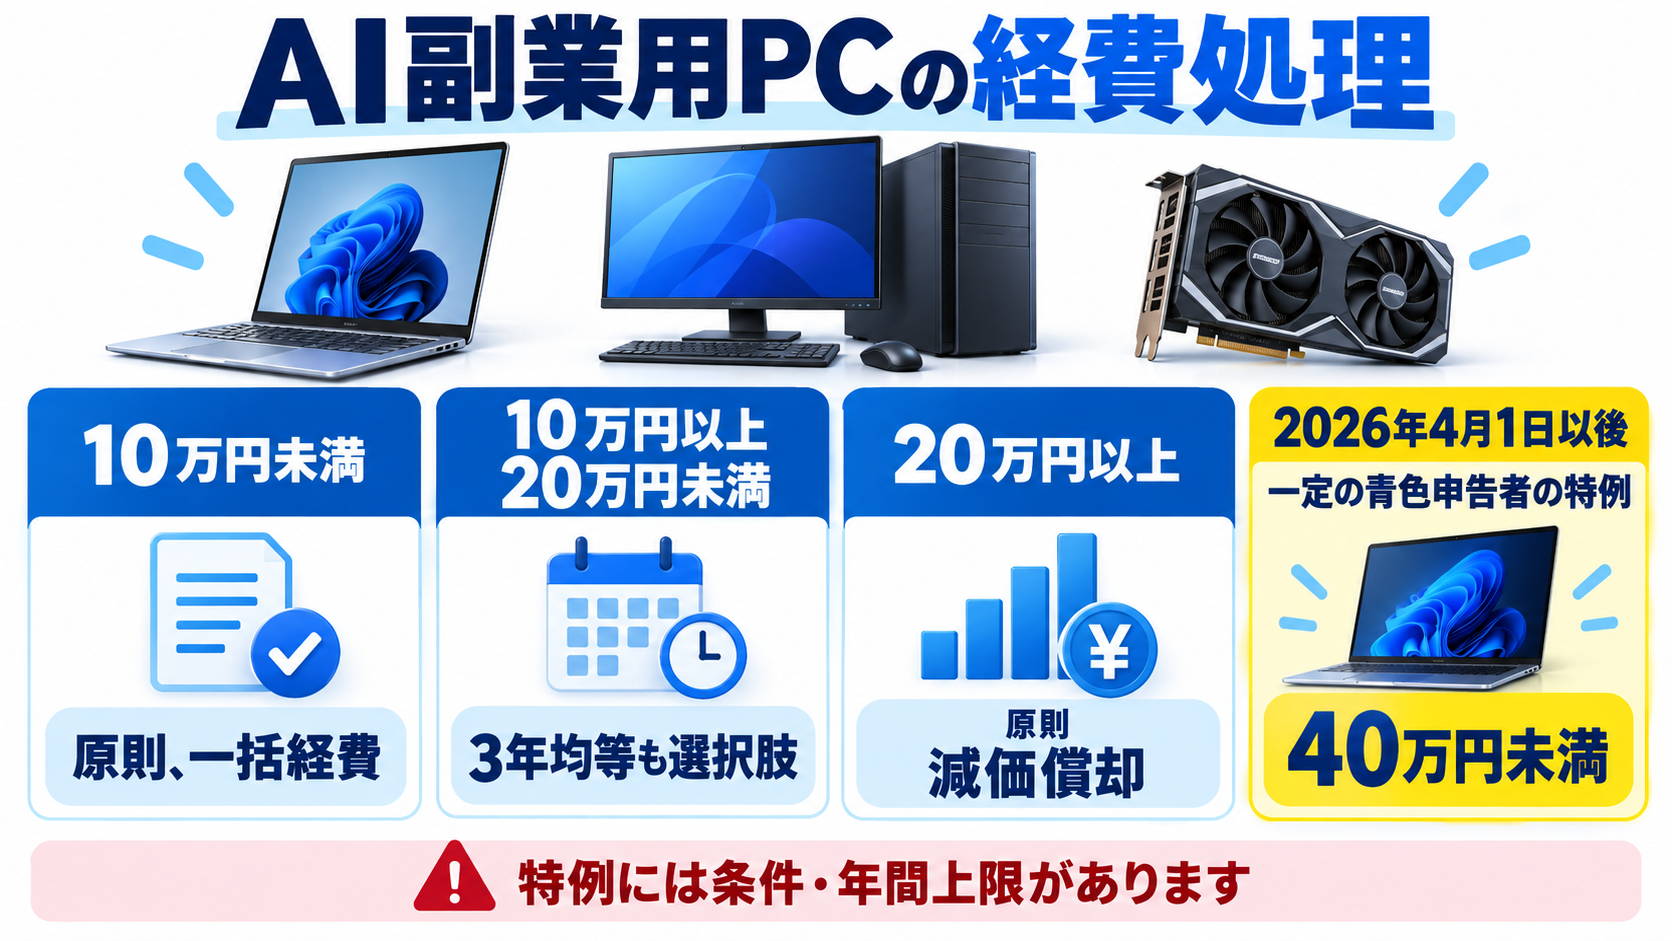
| 取得価額 | 主な処理 | 注意点 |
|---|---|---|
| 10万円未満 | 原則として使用開始年に全額を必要経費 | 私用兼用なら事業割合を反映 |
| 10万円以上20万円未満 | 通常の減価償却、または一定要件で一括償却資産として3年間均等 | 一括償却は月割りではなく取得価額の3分の1ずつ |
| 10万円以上30万円未満 2026年3月31日以前取得 | 一定の青色申告者は少額減価償却資産の特例を選択可能 | 年間合計300万円までなどの要件あり |
| 10万円以上40万円未満 2026年4月1日以後取得 | 一定の青色申告者は少額減価償却資産の特例を選択可能 | 2029年3月31日までの取得が対象と国税庁が案内 |
| 上記特例を使わない資産 | 原則として法定耐用年数により減価償却 | 使用開始月に応じて月割り計算 |
40万円未満の特例は、一定の青色申告者であること、対象期間内に取得して事業に使用すること、年間合計額などの要件があります。白色申告者や雑所得の人へ、そのまま適用される制度ではありません。
PCを私用でも使う場合
取得価額の判定と、毎年の減価償却費に掛ける事業割合を混同しないようにします。たとえば30万円のパソコンを事業利用60%で使う場合、「18万円のパソコンを買った」として基準判定するのではなく、取得価額30万円の資産として処理方法を確認し、計算した償却費などに事業割合を反映するのが基本です。
PC本体と周辺機器を分けられるか
モニター、キーボード、外付けSSDなどが、それぞれ独立して機能し、個別価格が明確なら別資産として判断できる場合があります。一方、PCを動かすため一体として購入した構成や、請求書上で価格を合理的に分けられないセットを、経費化のためだけに不自然に分割するのは避けてください。
家賃・電気代・Wi-Fiの家事按分
自宅でAI副業をする場合、家賃や光熱費の全額を経費にするのではなく、仕事に直接必要な部分を合理的に区分します。国税庁は固定の按分率を定めておらず、取引記録などに基づいて明確に区分できる金額に限って必要経費になると案内しています。
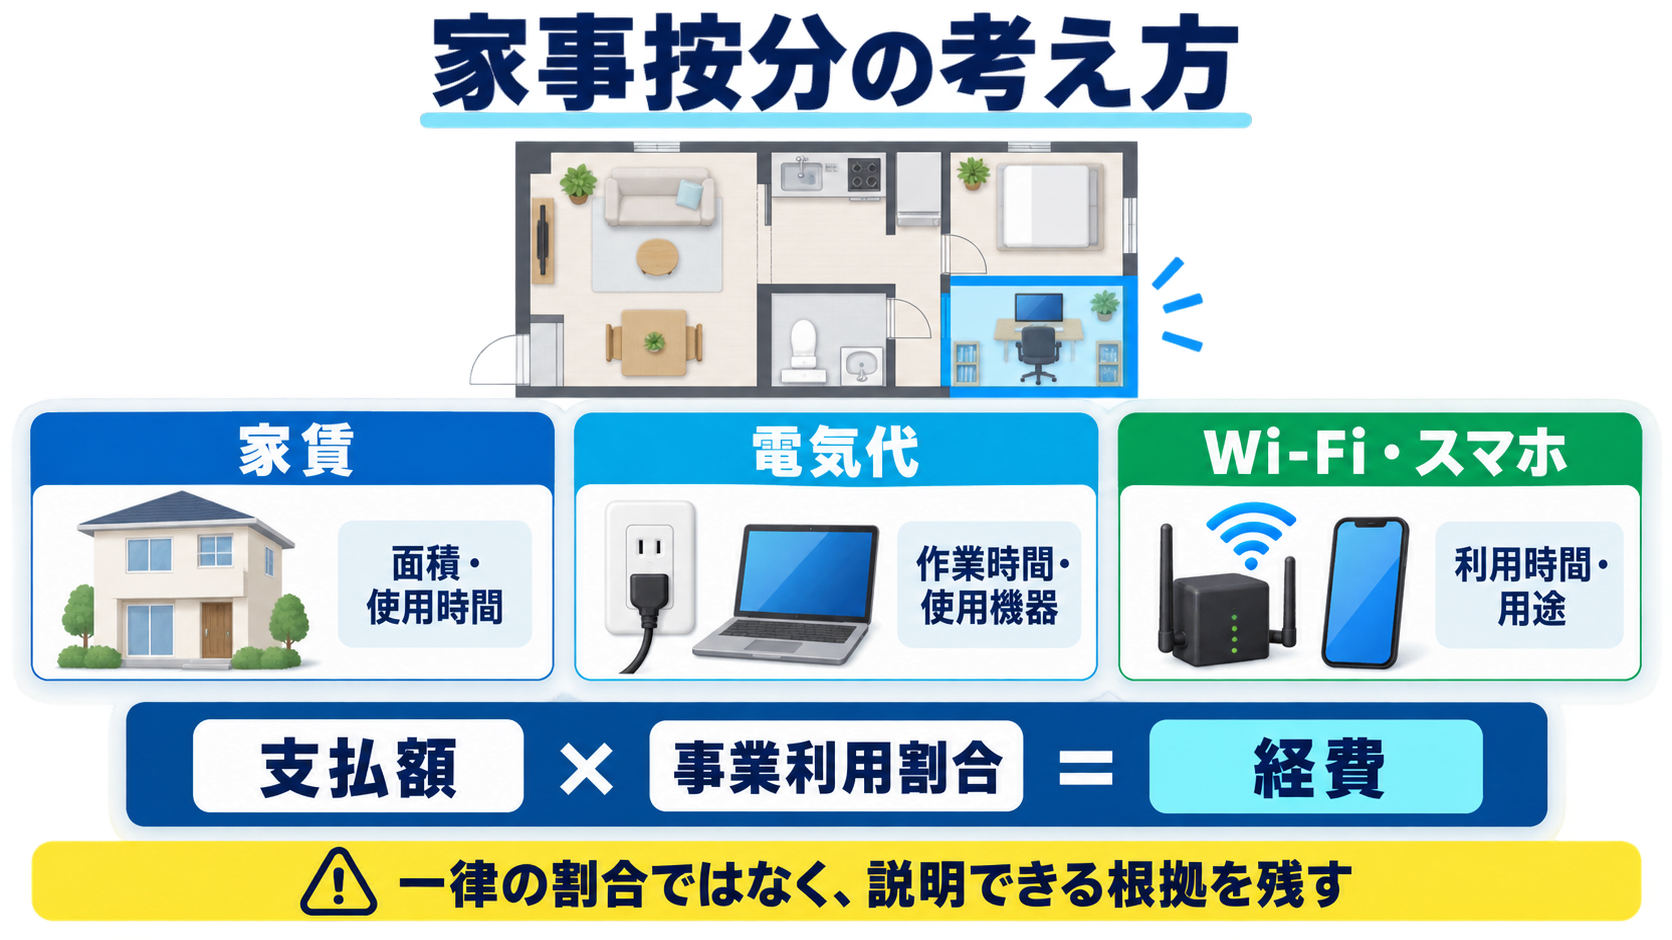
家賃は仕事に使う面積を基準にする
月額家賃80,000円 × 仕事専用スペース10㎡ ÷ 住居全体50㎡ = 月16,000円
仕事専用の部屋なら面積比を使いやすい一方、リビングを1日数時間だけ使う場合は、面積比に使用時間を組み合わせるなど、実態に合う調整が必要です。間取り図、測定メモ、作業場所の写真を保存しておくと根拠になります。
電気代は時間・機器・面積を組み合わせる
AI動画生成用PCは消費電力が大きくても、家庭全体の電気代をすべて事業経費にはできません。作業時間、PC・モニターの定格消費電力、仕事部屋の面積など、継続して計測できる基準を使います。月ごとに方法を変えるのではなく、基準を決めて保存してください。
Wi-Fi・スマートフォンは利用実態を記録する
仕事専用回線なら全額を検討しやすいですが、家族共用Wi-Fiや私用スマートフォンは按分が必要です。業務利用日数、通話記録、データ通信量、利用時間などから合理的な割合を設定します。「副業だから一律50%」というルールはありません。
| 費用 | 按分基準の例 | 残しておく根拠 |
|---|---|---|
| 家賃 | 専用面積/面積×使用時間 | 間取り図、測定記録、作業場所 |
| 電気代 | 作業時間、機器消費電力、面積 | 作業時間表、機器仕様、電気料金明細 |
| Wi-Fi | 業務利用時間、利用者数、用途 | 稼働日、案件記録、契約明細 |
| スマートフォン | 業務通話、通信量、利用時間 | 通話・通信明細、顧客連絡履歴 |
| パソコン | 業務利用時間/総利用時間 | 作業ログ、制作ファイル、案件管理表 |
開業前の支出・雑所得でも経費にできる?
開業前に支払った準備費用
開業準備のために特別に支出した広告費、打合せ交通費、調査費などは、内容によって「開業費」という繰延資産として扱える場合があります。ただし、パソコンなど固定資産に該当するもの、仕入商品、敷金などは同じ処理にはなりません。
開業前支出は、領収書に「開業準備」「事業サイト制作」など目的を追記し、開業日との関係を整理します。何年前までなら無条件で認められるという単純なルールではないため、期間が長い支出や高額な支出は税務署・税理士へ確認してください。
雑所得でも必要経費は差し引ける
国税庁の必要経費の説明は、事業所得だけでなく雑所得の計算にも適用されます。AI副業が業務に係る雑所得に当たる場合でも、その収入を得るために直接必要な費用は差し引ける可能性があります。
ただし、雑所得の赤字を給与所得などと損益通算することはできません。また、青色申告特別控除や青色申告者向けの少額減価償却資産の特例は、単なる雑所得には適用されません。
所得区分は、活動の継続性、営利性、記帳・帳簿保存、取引実態などを総合して判断されます。開業届の有無だけで決まるものではありません。詳しくはAI副業に開業届は必要かを解説した記事で確認してください。
AI副業を継続して事業化する方へ
開業日と事業内容を整理したうえで、無料サービスを使って開業書類を作成できます。登録前に、青色申告承認申請書の提出期限も確認してください。

利用条件やサービス内容は公式画面で最新情報をご確認ください。
領収書・請求書・カード明細の保存方法
経費の説明には、支払った事実と事業との関係の両方が必要です。カード明細だけでは購入内容が分からない場合があるため、サービス上の請求書や領収書も保存します。
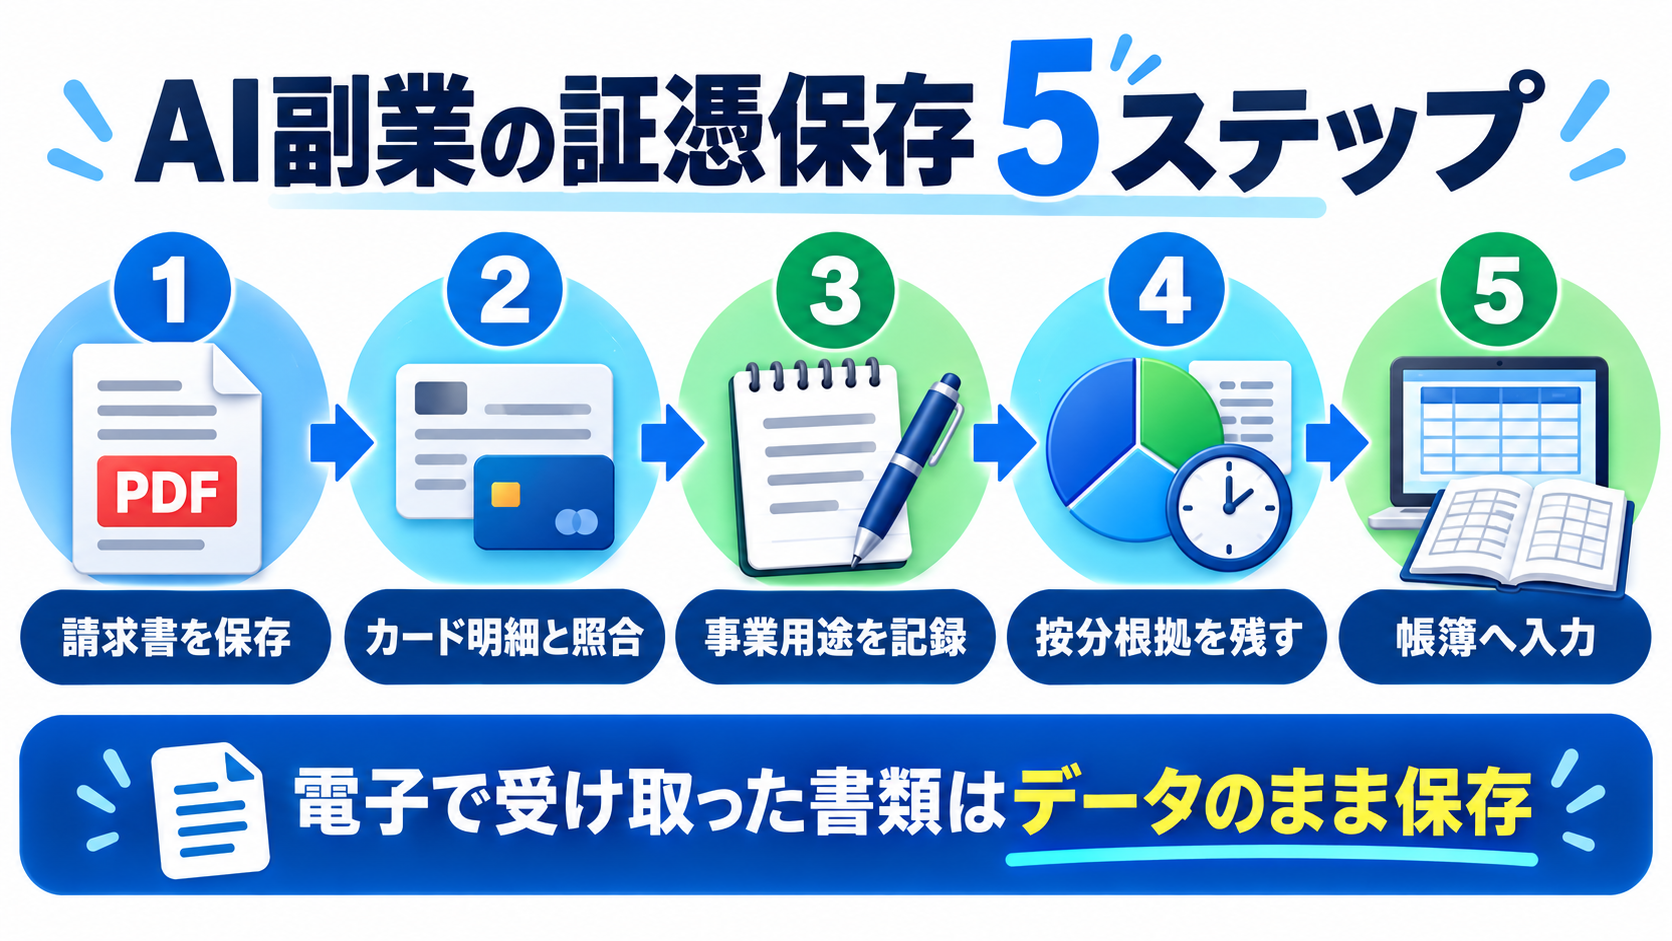
最低限残す5項目
- 取引日
- 支払先
- 金額
- 購入内容
- どの売上・案件・事業活動に必要だったか
電子取引データは印刷だけで終わらせない
メールやWeb画面から受領したPDF請求書、オンライン領収書などの電子取引データは、電子データでの保存が必要です。日付・金額・取引先で探せるファイル名やフォルダ構成を用意し、改ざん防止に関する要件も確認してください。
2026-09-01_3300円_生成AIサービス名_AI記事制作.pdf
おすすめの月次ルーティン
- AIサービスから請求書をダウンロードする
- カード明細の円換算額と照合する
- 事業用途と案件名をメモする
- 家事按分がある支出は割合と根拠を記録する
- 会計ソフトまたは帳簿へ入力する
- 月ごとのフォルダへ電子データを保存する
経費にしない方がよい支出と注意点
私用が中心の高性能PC
仕事でも少し使うだけなら、全額計上ではなく事業利用割合を検討します。ゲームや家族利用が中心の場合は特に注意が必要です。
事業と無関係な講座
一般教養や趣味目的の講座まで、AIという名前だけで研修費にはできません。現在の仕事内容との関係を説明できることが必要です。
私服・日常の飲食
動画出演に使ったという理由だけで、普段も着られる衣服や日常の食事を当然に経費へ入れることはできません。
所得税・住民税・罰金
所得税と住民税、罰金・科料・過料などは必要経費になりません。事業税など取扱いが異なる税金もあります。
AI副業の経費チェックリスト
- その支出が売上獲得にどう必要だったか説明できる
- 私用兼用の支出は按分している
- 按分率を毎月都合よく変えていない
- パソコンは取得価額と取得日を確認した
- 2026年4月1日前後の特例上限の違いを確認した
- 領収書・請求書・カード明細を保存した
- 電子で受け取った書類はデータのまま保存した
- 開業前支出と固定資産を混同していない
- 雑所得の赤字を給与から差し引いていない
- 判断が難しい高額支出は税務署・税理士へ確認した
AI副業の経費に関するよくある質問
Q1. ChatGPT Plusは全額経費にできますか?
業務専用で、AI記事制作や顧客業務など収入との関係を説明できるなら全額を検討できます。私用でも使う場合は、利用回数や時間など合理的な基準で事業分を区分してください。
Q2. 副業の売上がまだゼロでも経費にできますか?
売上がないことだけで否定されるわけではありませんが、収益獲得に向けた具体的な活動が必要です。事業計画、営業記録、制作物、出品ページなどを残し、単なる趣味との違いを説明できるようにします。
Q3. 40万円未満のPCは2026年から全額経費ですか?
全員ではありません。2026年4月1日以後に取得した一定の資産について、要件を満たす青色申告者が少額減価償却資産の特例を選択できるものです。年間合計300万円までなどの条件があります。
Q4. 家賃は何%まで経費にできますか?
一律の上限割合はありません。仕事専用面積、使用時間など、実態に合う合理的な基準で算出します。根拠なく50%などと決めるのは避けてください。
Q5. クレジットカード明細だけで大丈夫ですか?
明細だけでは購入内容が分からないことがあります。AIサービス側の請求書・領収書、契約内容、利用目的も一緒に保存してください。
Q6. 開業届を出していなくても経費にできますか?
開業届の有無だけで必要経費が決まるわけではありません。雑所得でも収入を得るために直接必要な支出は差し引ける可能性があります。ただし、青色申告の制度や赤字の扱いは異なります。
Q7. AIが提案した按分率をそのまま使えますか?
使えません。AIは実際の部屋面積、作業時間、通信状況を確認できません。計算の補助には使えても、最終的な割合は自分の利用実態と記録に基づいて決めます。
まとめ:AI副業の経費は「用途・割合・証拠」で判断する
ChatGPTなどのAI利用料、パソコン、家賃、電気代、Wi-Fiは、AI副業に必要な範囲で経費になり得ます。しかし、商品名だけで判断せず、収入との関係、私用との区分、証憑と記録を揃えることが重要です。
特に2026年は、4月1日以後に取得した資産について、一定の青色申告者向け少額減価償却資産特例の上限が40万円未満へ変更されています。購入日と制度要件を必ず確認してください。
経費記録を始める前に開業手続きも確認
AI副業を継続的な事業として行う方は、開業届と青色申告承認申請書の期限を別々に確認してください。
サービス登録前に、対象者、利用条件、提出方法を公式サイトで確認してください。
関連記事
調査方法・主要情報源
AI FANTASY Lab編集部が、2026年9月17日時点で国税庁の必要経費、減価償却、所得区分、電子帳簿保存に関する公開情報を確認し、AI副業の利用場面へ置き換えて編集しました。個別支出の最終判断は、所轄税務署または税理士へご確認ください。
- 国税庁「No.2210 必要経費の知識」
- 国税庁「No.2100 減価償却のあらまし」
- 国税庁「No.2106 定額法と定率法による減価償却」
- 国税庁「所得税基本通達の一部改正(事業所得と雑所得)」
- 国税庁「帳簿・書類のデータ保存」
免責事項:本記事は一般的な税務情報を提供するもので、税理士による個別相談ではありません。制度改正や個別事情により取扱いが異なる場合があります。