2026年10月1日更新
本記事には広告・アフィリエイトリンクが含まれています。広告の有無にかかわらず、国税庁の法令解釈通達・タックスアンサーを基に編集しています。
【2026年版】AI副業は雑所得・事業所得どっち?判断基準・300万円・青色申告を解説
ChatGPTライティング、AI画像・動画制作、ブログ、YouTubeなどの収入は、雑所得と事業所得のどちらで申告するのでしょうか。結論からいうと、開業届の提出や売上300万円だけで自動的に決まるものではありません。活動が社会通念上「事業」といえる程度で行われているかを、継続性、営利性、規模、帳簿書類の保存などの実態から判断します。本記事では、2026年10月1日時点の国税庁情報を基に、AI副業の具体例へ置き換えて解説します。
- 小規模・単発のAI副業:一般に業務に係る雑所得として整理される可能性が高い
- 継続的で事業規模の活動:取引実態を総合して事業所得となる可能性がある
- 300万円は自動判定ラインではない:299万円なら雑所得、301万円なら事業所得という制度ではない
- 帳簿保存は重要:帳簿がない場合は、収入300万円超かつ事業所得と認められる事実がある例外を除き、業務に係る雑所得に該当する点へ留意が必要
- 開業届だけでは決まらない:届出を出しても、活動実態が事業所得に変わるわけではない
- 青色申告は雑所得に使えない:事業所得などがあり、期限内に承認申請を行い、各控除要件を満たす必要がある
「赤字を給与と相殺したいから事業所得」「青色申告控除を使いたいから事業所得」という選び方はできません。申告上の名称ではなく、実際の働き方・取引・帳簿・収益状況に基づいて判断します。
AI副業における雑所得と事業所得の違い
国税庁は、雑所得を利子所得、配当所得、不動産所得、事業所得、給与所得など、ほかの所得区分に当たらない所得と説明しています。副業収入のうち、営利を目的として継続的に得るものは「業務に係る雑所得」に該当し得ます。一方、活動が社会通念上事業と称する程度で行われている場合は、事業所得となる可能性があります。
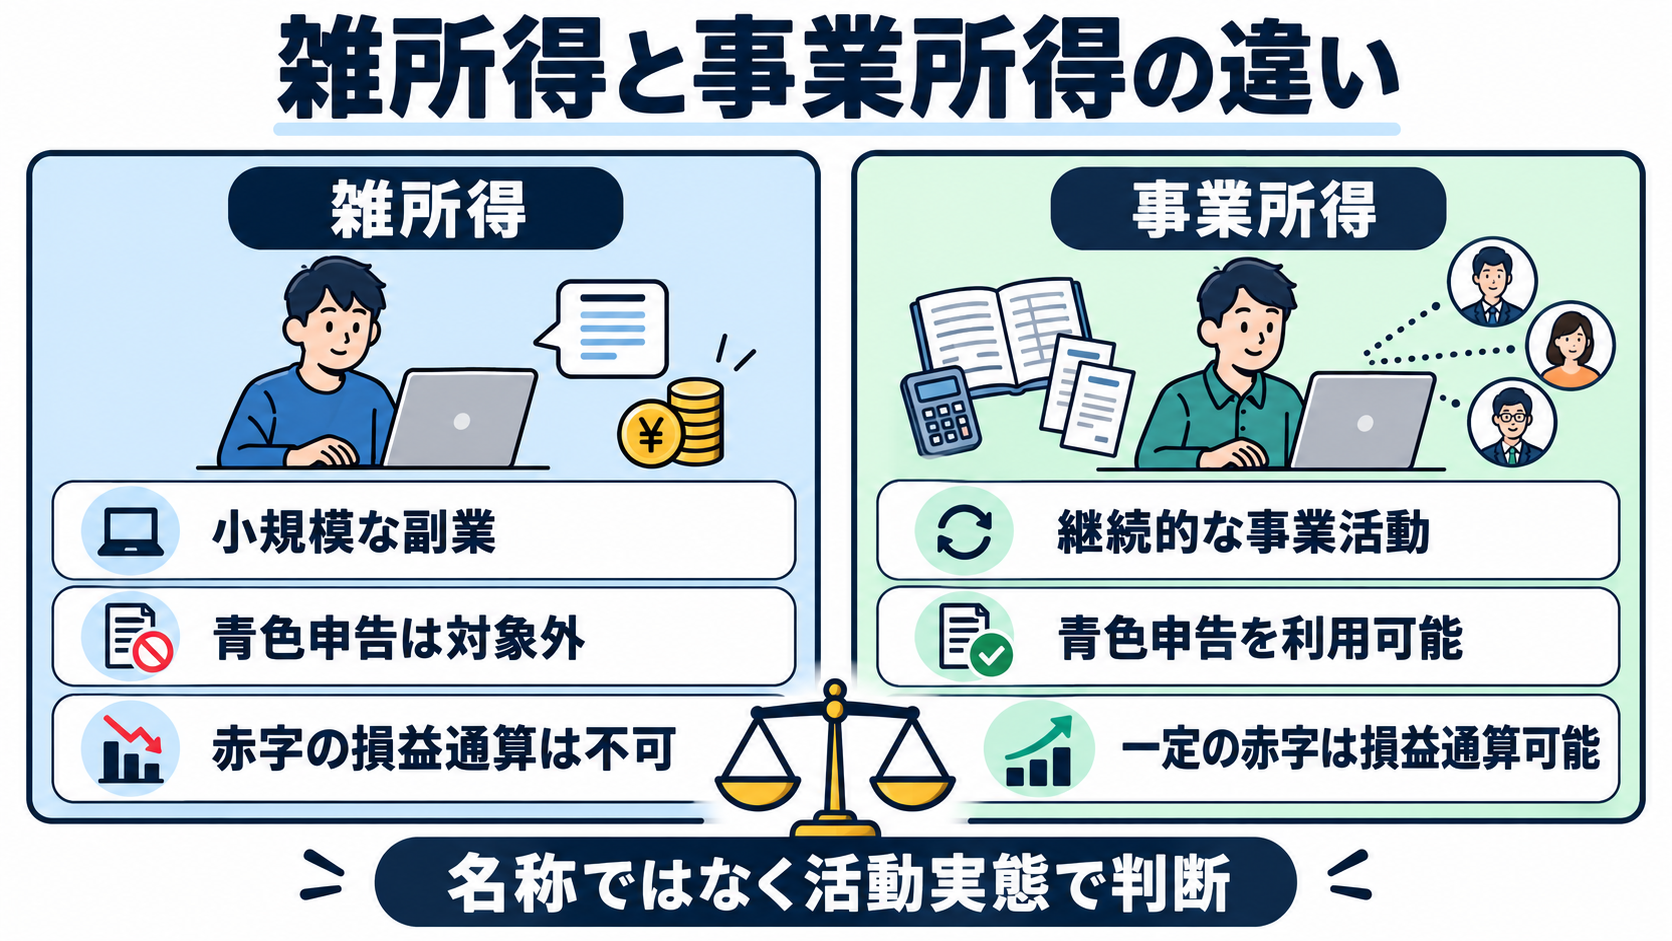
| 比較項目 | 業務に係る雑所得 | 事業所得 |
|---|---|---|
| 主な位置付け | 営利目的で継続する副業のうち、事業所得に当たらないもの | 社会通念上、事業と称する程度で行う活動 |
| 所得の基本計算 | 総収入金額−必要経費 | 総収入金額−必要経費 |
| 赤字と給与の損益通算 | 原則できない | 事業所得の損失は一定条件で対象になり得る |
| 青色申告 | 利用できない | 承認を受け、要件を満たせば利用可能 |
| 青色申告特別控除 | 対象外 | 要件に応じて最高10万円・55万円・65万円 |
| 純損失の繰越し | 雑所得の赤字は対象外 | 青色申告者は一定の純損失を原則3年間繰越可能 |
| 帳簿・証拠 | 所得計算と説明のため保存が重要。収入規模に応じた保存義務あり | 記帳と帳簿書類の保存が必要 |
雑所得でも、収入を得るために直接必要な費用は必要経費として差し引けます。「雑所得なら経費にできない」という説明は誤りです。ただし、雑所得の赤字を給与所得から差し引くことはできません。
AI副業が事業所得か判断する7つの視点
国税庁の中心的な表現は「社会通念上事業と称するに至る程度」です。法律上、次の項目に点数を付ける公式チェック表があるわけではありませんが、活動実態を説明するための実務的な確認材料として整理できます。
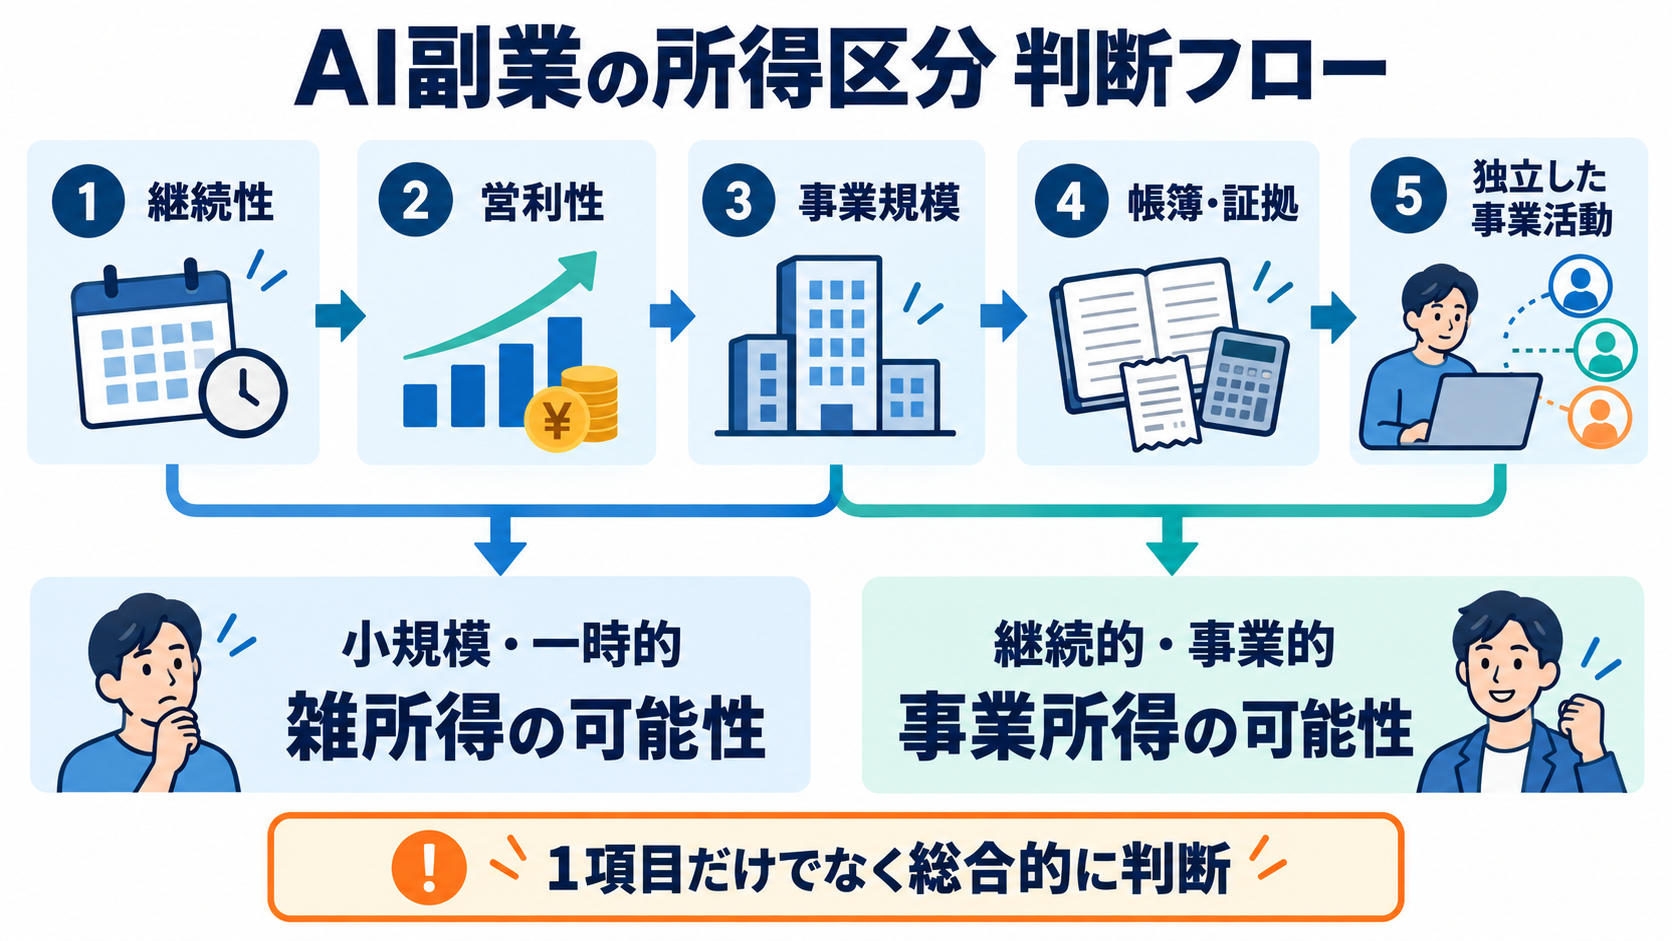
1.継続して仕事を行っているか
一度だけAI画像を販売した、知人から単発で動画制作を頼まれたという状況より、毎月受注し、翌年以降も続ける計画と実績がある方が事業性を説明しやすくなります。ただし、長く続けているだけで自動的に事業所得になるわけではありません。
2.営利目的で活動しているか
売上目標、価格設定、顧客獲得、原価管理、利益改善など、利益を得るための具体的な活動があるかを確認します。趣味の延長で支出が恒常的に売上を大きく上回る場合は、事業としての説明が難しくなる可能性があります。
3.一定の時間・労力を投入しているか
案件制作、営業、顧客対応、請求、改善、学習などへ継続的に時間を使っているかも実態を表します。会社員の場合、本業以外の限られた時間であっても、活動内容と管理状況を記録しておくことが大切です。
4.売上・取引件数・顧客が継続しているか
複数顧客との契約、定期案件、継続的な広告収入、販売実績などは、活動の客観的な証拠になります。特定の年だけ偶然大きな収入があった場合は、その背景も含めて判断します。
5.設備・販売環境・契約を整えているか
事業用サイト、料金表、業務委託契約、請求書、事業用口座、制作環境などが整っているかを確認します。ただし、高価なパソコンを買っただけでは事業所得の根拠にはなりません。
6.帳簿書類を作成・保存しているか
売上、経費、売掛金、入出金を帳簿へ記録し、請求書、領収書、契約書、販売明細を保存します。国税庁の通達は帳簿書類の保存がない場合について明確な留意事項を示しており、AI副業でも重要な判断材料です。
7.客観的に事業と説明できるか
最終的には、名称や本人の認識ではなく、第三者が見ても事業として行われていると説明できるかが重要です。売上規模だけでなく、継続性、独立性、営利性、取引実態などを総合的に考えます。
上記は自己点検用の整理です。公式の採点表ではなく、該当数だけで所得区分は確定しません。判断が難しく、税額への影響が大きい場合は、帳簿・契約・売上推移を持参して税務署や税理士へ確認してください。
AI副業の仕事内容別|雑所得・事業所得の考え方
同じ仕事でも、行い方によって所得区分は変わります。以下は判定結果ではなく、判断材料を利用場面へ置き換えた例です。
| AI副業 | 雑所得として整理されやすい状況 | 事業所得を検討する材料がある状況 | 残したい記録 |
|---|---|---|---|
| ChatGPTライティング | 知人から単発受注、受注活動なし | 複数顧客と継続契約、料金表・営業・請求管理あり | 契約書、納品物、請求書、案件台帳 |
| AI画像販売 | 趣味作品を不定期販売 | 継続制作、商品企画、販売ページ、顧客対応を事業として運営 | 販売明細、制作記録、利用規約、素材ライセンス |
| AI動画制作 | 年に数回の単発案件 | 毎月の受注、複数顧客、見積・契約・外注管理あり | 見積書、契約、編集データ、外注請求書 |
| ブログ・アフィリエイト | 趣味ブログで少額収入 | 記事計画、SEO投資、継続更新、収益管理を事業として実施 | ASP明細、サーバー代、記事管理表、分析記録 |
| YouTube | 趣味動画を不定期投稿 | 投稿計画、広告・案件収益、制作体制、外注を継続管理 | 広告明細、案件契約、制作費、投稿計画 |
| プロンプト・教材販売 | 一度作ったデータを偶発的に販売 | 商品開発、更新、集客、サポート、販売管理を継続 | 販売ページ、売上明細、改訂履歴、購入者対応 |
| AI自動化支援 | 勤務先の延長で知人を一度支援 | 独立した契約で継続提供し、複数顧客へ保守・改善を実施 | 業務委託契約、仕様書、作業記録、請求書 |
たとえば、月10万円を稼いでいても単発性が強い場合と、月3万円でも顧客開拓・契約・帳簿を整え継続している場合では、検討材料が異なります。金額だけを切り取らないことが重要です。
「売上300万円」は事業所得の境界線ではない
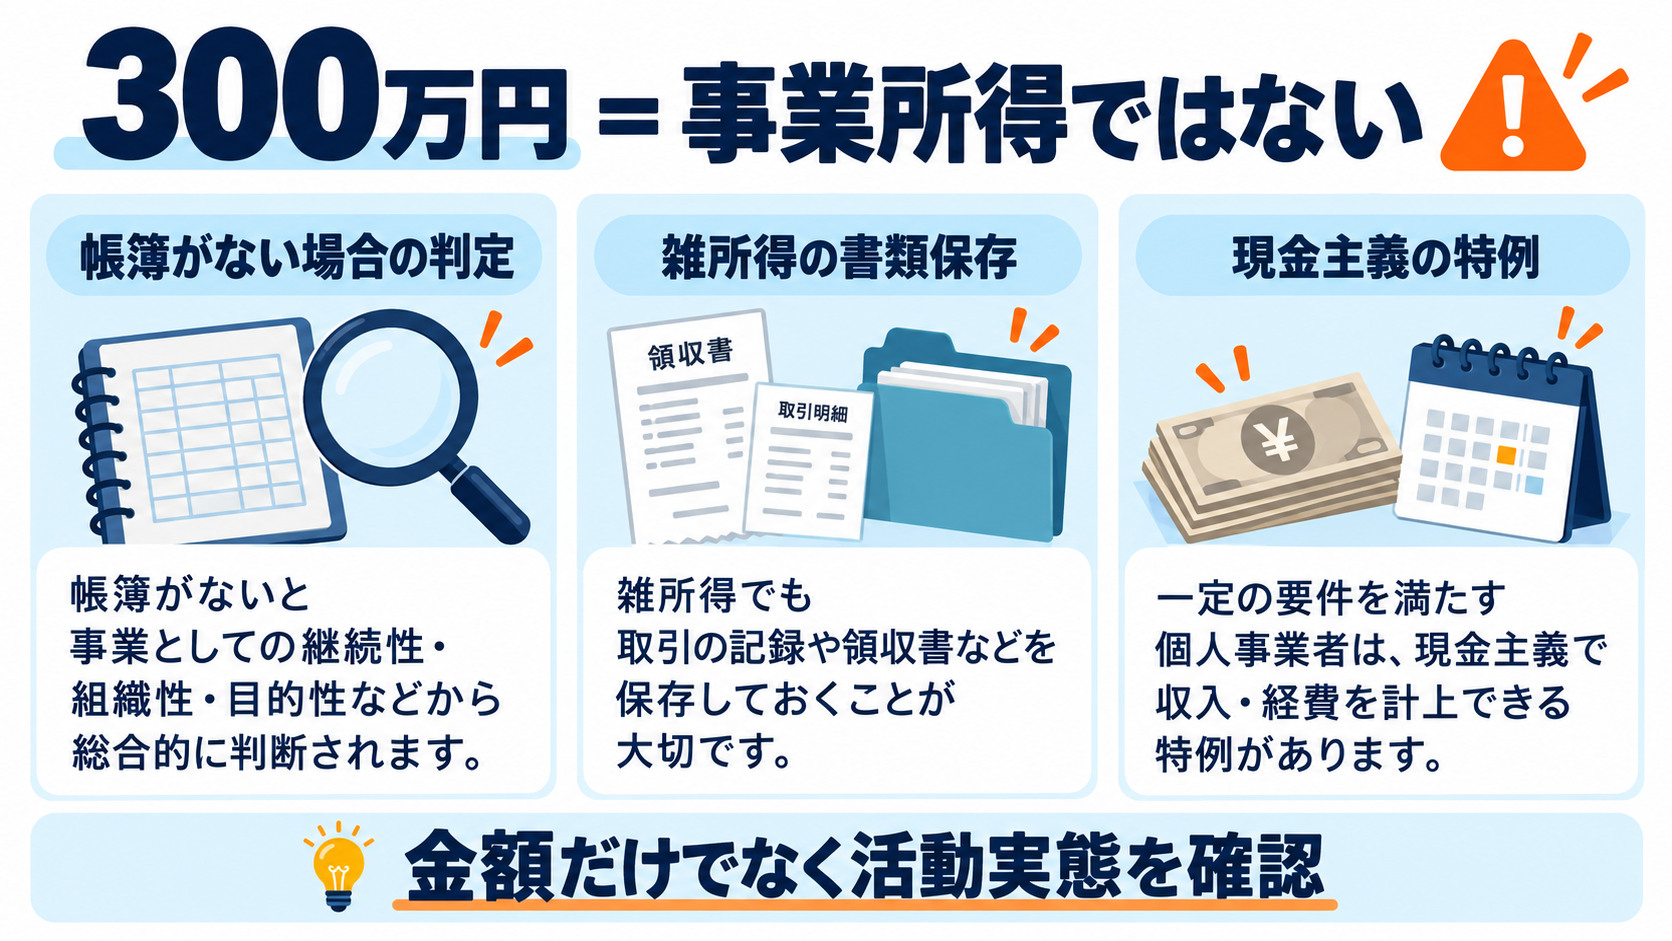
「副業の売上が300万円を超えれば事業所得になる」という説明は正確ではありません。300万円という金額は、少なくとも次の異なる文脈で登場します。
1.帳簿書類を保存していない場合の留意事項
所得税基本通達35-2は、取引を記録した帳簿書類の保存がない場合、収入金額が300万円を超え、かつ、事業所得と認められる事実がある場合を除き、業務に係る雑所得に該当する点へ留意するとしています。
ここで重要なのは「300万円超だけ」では足りず、「事業所得と認められる事実」も必要なことです。また、帳簿があれば自動的に事業所得になるという意味でもありません。
2.業務に係る雑所得の書類保存
業務に係る雑所得があり、前々年の収入金額が300万円を超える場合は、請求書・領収書などの現金預金取引等関係書類を保存する必要があります。これは雑所得であることを前提にした保存ルールであり、300万円超なら事業所得という意味ではありません。
3.業務に係る雑所得の現金主義の特例
国税庁は、前々年の業務に係る雑所得の収入金額が300万円以下の場合、一定の記載を行うことで、収入・費用を実際に受け取った年・支払った年で計算できる特例を案内しています。これも所得区分の自動判定とは別の制度です。
- 売上299万円だから必ず雑所得
- 売上301万円だから必ず事業所得
- 帳簿があるから必ず事業所得
- 開業届と帳簿があれば必ず事業所得
いずれも一律には判断できません。最終的には活動の実態を総合的に確認します。
開業届を出せば事業所得になる?
開業届は事業を開始した事実を税務署へ届け出る手続きです。提出しただけで、その年の収入が自動的に事業所得として認定されるわけではありません。反対に、開業届を出していないという一点だけで、実態のある事業が必ず雑所得になるとも限りません。
開業届で示せること
- 事業開始日
- 職業・事業概要
- 納税地
- 屋号
- 届出を行った事実
開業届だけでは示せないこと
- 実際の継続性
- 営利性・採算性
- 年間の取引実績
- 帳簿の正確性
- 社会通念上の事業規模
開業届を検討している場合は、AI副業に開業届は必要?提出するタイミング・書き方・青色申告も確認してください。
赤字なら給与と相殺できる?損益通算の違い
事業所得の計算で生じた損失は、一定の順序と条件で給与所得などとの損益通算の対象になり得ます。一方、雑所得の赤字は、ほかの所得から差し引けません。
| 例 | 事業所得の場合 | 雑所得の場合 |
|---|---|---|
| 売上40万円・必要経費60万円 | 20万円の損失。一定条件で損益通算を検討 | 20万円の赤字を給与所得から控除できない |
| 同じ区分内に別の黒字がある | 事業所得内で集計 | 業務に係る雑所得の範囲内で収入・経費を集計 |
| 青色申告者の純損失 | 一定条件で原則3年間の繰越しが可能 | 青色申告制度の対象外 |
ただし、給与との損益通算を目的として、実態に合わない所得区分を選ぶことはできません。毎年多額の赤字が続く場合は、売上を得るための具体的な活動、採算改善、私的支出の混入がないかも確認され得ます。
根拠:国税庁「損益通算」
AI副業で青色申告65万円控除を使える条件
青色申告を利用できるのは、不動産所得・事業所得・山林所得がある人です。業務に係る雑所得には青色申告特別控除を適用できません。
| 控除額 | 主な要件 | 注意点 |
|---|---|---|
| 最高10万円 | 青色申告の承認を受け、簡易な記帳などを行う | 雑所得には適用できない |
| 最高55万円 | 複式簿記、貸借対照表・損益計算書の添付、期限内申告など | 所得額が控除上限未満ならその所得額が限度 |
| 最高65万円 | 55万円の要件に加え、e-Taxによる期限内申告または優良な電子帳簿保存 | 会計ソフトを使うだけでは満たさない |
青色申告承認申請書の提出期限
原則として青色申告をしようとする年の3月15日までです。その年の1月16日以後に新たに事業を開始した場合は、事業開始日から2か月以内と案内されています。期限が土日祝日に当たる場合の扱いや個別ケースは最新の公式案内を確認してください。
開業届を提出しても、青色申告が自動的に適用されるわけではありません。青色申告承認申請書を期限内に提出し、承認と控除要件を満たす必要があります。
根拠:国税庁「青色申告制度」、国税庁「所得税の青色申告承認申請手続」
所得区分を説明するために残したい帳簿・証拠
所得区分のためだけに記録するのではなく、正しい売上・経費・所得を計算するために、日々の取引を残します。
- 売上台帳:取引日、顧客、案件、金額、入金日
- 経費帳:支払日、取引先、内容、金額、事業利用割合
- 請求書・領収書:紙と電子データを適切な方法で保存
- 契約書・見積書:業務内容、報酬、納期、責任範囲
- 販売・広告明細:ASP、EC、YouTube、プラットフォームの月次明細
- 作業記録:案件管理表、制作履歴、投稿計画、顧客対応
- 按分根拠:家賃、通信費、パソコンなど私用が混ざる費用の計算メモ
帳簿の具体的な作り方は、AI副業の帳簿付け方法|ChatGPT・パソコン・家賃の仕訳例で解説しています。
AI副業の売上・経費を継続して管理したい人へ
会計サービスを使う目的は、所得区分を自動的に事業所得へ変えることではありません。銀行・カード明細、仕訳、証拠書類を整理し、正確な申告につなげるために利用します。対応機能・料金・対象条件を公式ページで確認してください。
広告

会計サービスを利用しても、所得区分は活動実態に基づいて判断されます。すでに契約済みの場合は重複申込を避けてください。
ケース別|AI副業の所得区分を考える具体例
ケース1:会社員が年3回だけAI画像を販売
趣味に近い活動で、営業や継続的な商品開発を行わず、年に数回販売した状況なら、業務に係る雑所得として整理する可能性が高いと考えられます。販売収入から直接必要な経費を引き、証拠を保存します。
ケース2:AI動画制作を毎月複数社から受注
継続的に営業し、料金表、契約書、請求書、事業用口座、帳簿を整え、複数顧客へ毎月提供しているなら、事業所得を検討する材料があります。ただし、売上金額だけで最終判断はできません。
ケース3:ブログ収入はあるが毎年大幅な赤字
記事制作やSEO施策を継続していても、広告収入に比べて私的利用を含む機材・旅行・飲食費などが多い場合、経費の事業関連性と活動の営利性を慎重に確認します。「赤字だから事業所得にして給与と相殺する」という順序ではありません。
ケース4:売上350万円だが帳簿がない
300万円を超えただけで事業所得にはなりません。帳簿がない場合でも、事業所得と認められる事実がある例外は通達に示されていますが、活動実態を総合して判断します。まず売上・経費・取引資料を復元し、専門家への確認を検討してください。
ケース5:売上100万円で帳簿・契約・継続顧客がある
300万円以下だから自動的に雑所得になるわけではありません。帳簿、契約、継続性、営利性などは事業性を説明する材料になりますが、それだけで確定するわけではありません。
ケース6:開業届と青色申告承認申請書を提出済み
書類を提出した事実は一つの材料ですが、実態が事業所得でなければ青色申告特別控除を適用できません。実際の取引と帳簿を継続して管理します。
AI副業の所得区分を確認する手順
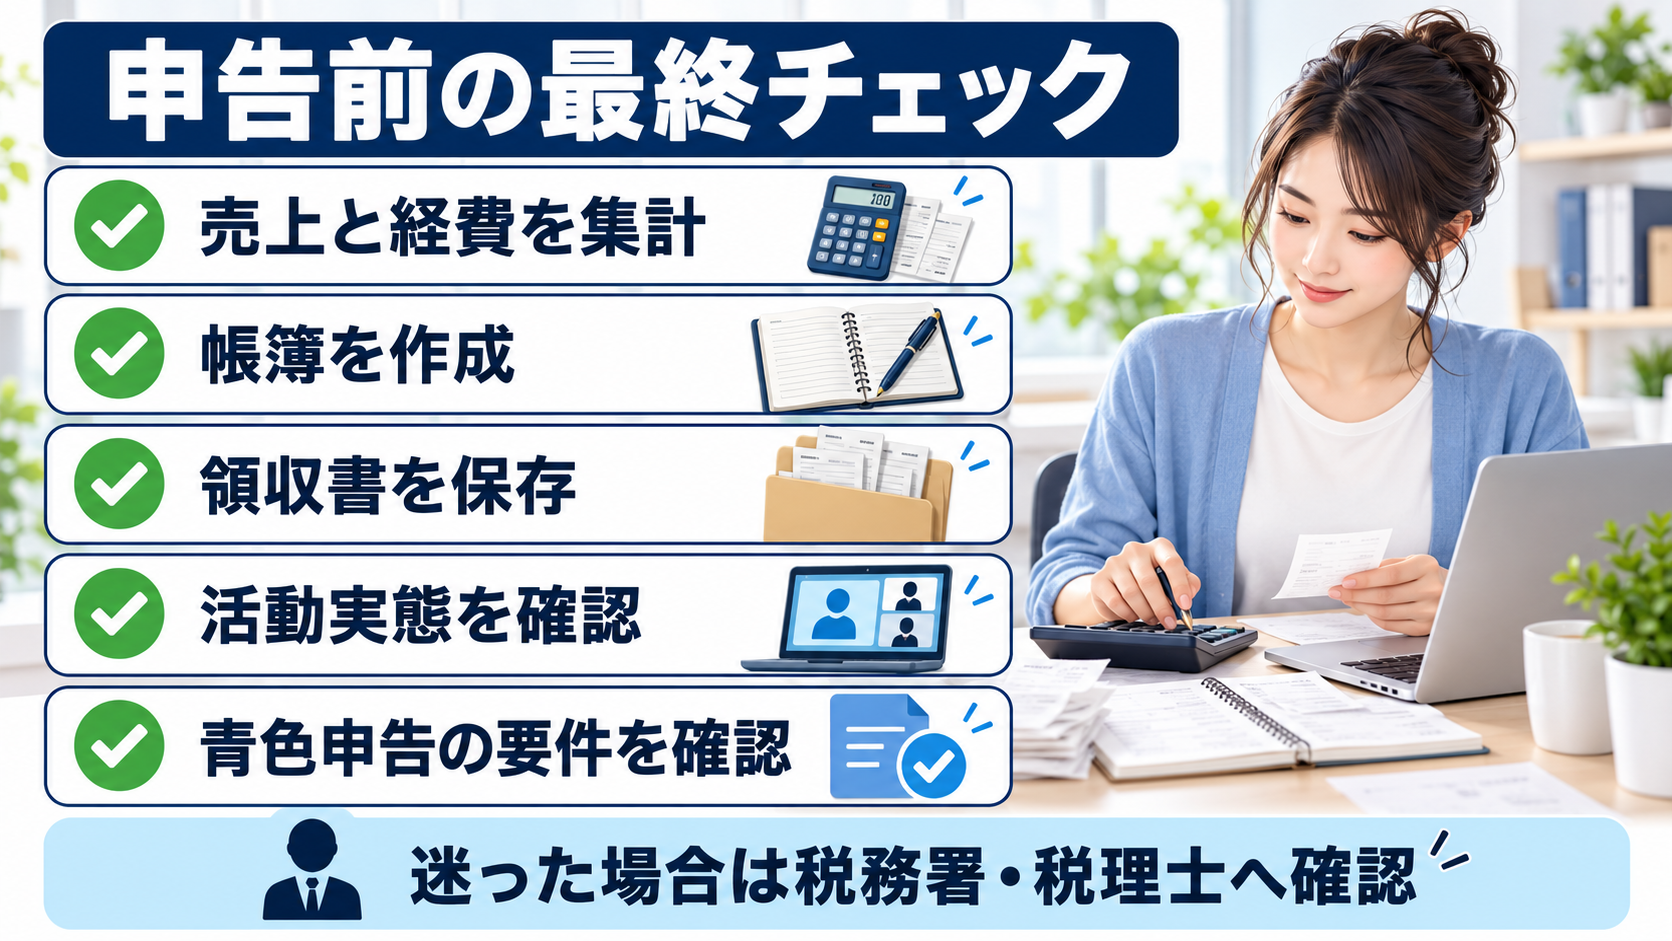
- 契約形態を確認:雇用契約による給与なのか、業務委託・販売・広告収入なのかを分ける
- 年間収入と必要経費を集計:複数サービスの売上、手数料、経費を漏れなく整理する
- 活動実態を確認:継続性、営利性、取引規模、顧客、投入時間、設備を整理する
- 帳簿書類を確認:帳簿、請求書、領収書、契約、販売明細が保存されているか確認する
- 300万円を自動判定に使わない:通達の留意事項と雑所得の保存制度を分けて理解する
- 青色申告の適用条件を確認:所得区分、承認申請期限、記帳、申告方法を確認する
- 迷う場合は個別相談:金額が大きい、赤字を通算する、過年度修正がある場合は税務署・税理士へ相談する
AI副業の雑所得・事業所得に関するよくある質問
Q1.売上300万円を超えたら事業所得ですか?
自動的には決まりません。活動が社会通念上事業と称する程度かを実態から判断します。300万円は、帳簿がない場合の留意事項や、業務に係る雑所得の書類保存制度などで登場します。
Q2.開業届を出せば事業所得になりますか?
開業届だけでは決まりません。継続性、営利性、規模、取引実態、帳簿保存などを総合的に確認します。
Q3.雑所得でもChatGPT利用料を経費にできますか?
収入を得るために直接必要な事業利用分は、必要経費になり得ます。私用分を除き、請求書、利用目的、按分根拠を保存してください。
Q4.雑所得の赤字を会社の給与から引けますか?
引けません。国税庁は、雑所得の損失はほかの所得との損益通算ができないと案内しています。
Q5.帳簿があれば必ず事業所得ですか?
必ずではありません。帳簿保存は重要ですが、活動が社会通念上事業といえるかを総合的に判断します。
Q6.副業収入が少なくても事業所得になる可能性はありますか?
金額だけで決まらないため可能性はありますが、少額である理由、継続性、営利性、今後の計画を含めて実態を確認します。
Q7.青色申告65万円控除は誰でも使えますか?
使えません。事業所得などのある青色申告者が、複式簿記、決算書添付、期限内申告などの55万円要件に加え、e-Tax申告または優良電子帳簿保存の要件を満たす必要があります。
Q8.会計ソフトを使えば事業所得として認められますか?
会計ソフトは記帳を助けますが、所得区分を決めるものではありません。実際の活動内容と取引実態が判断の中心です。
まとめ|300万円ではなく活動実態で判断する
- AI副業の所得区分は、社会通念上事業と称する程度かで判断する
- 売上300万円は、事業所得と雑所得を分ける自動的な境界線ではない
- 開業届や青色申告承認申請書だけで事業所得にはならない
- 帳簿書類の保存は、所得計算と活動実態の説明に重要
- 雑所得でも必要経費は差し引けるが、赤字を給与と損益通算できない
- 青色申告特別控除は、事業所得などがあり各要件を満たす場合に利用できる
まずは所得区分を有利・不利で選ぶのではなく、自分のAI副業を客観的に説明できる記録を整えてください。判断に迷う場合は、売上台帳、経費帳、契約書、活動記録を準備したうえで税務署や税理士へ相談すると、状況を伝えやすくなります。
関連記事
- AI副業の確定申告はいくらから?20万円以下・会社員・住民税の注意点
- AI副業で経費にできるもの一覧|ChatGPT・パソコン・家賃の按分
- AI副業の帳簿付け方法|ChatGPT・パソコン・家賃の仕訳例
- AI副業に開業届は必要?提出するタイミング・書き方・青色申告
- freee開業と弥生のかんたん開業届はどっち?
主な公的情報源
本記事は一般的な制度と判断材料を説明するもので、個別の所得区分や税務処理を確定するものではありません。契約形態、活動実態、過年度の申告状況などにより結論が異なります。重要な判断は税務署または税理士へご相談ください。