2026年9月30日更新
本記事には広告・アフィリエイトリンクが含まれています。広告の有無にかかわらず、国税庁・地方自治体の公表情報を基に編集しています。
【2026年版】AI副業の確定申告はいくらから?20万円以下・会社員・住民税の注意点を解説
ChatGPTを使った記事制作、AI画像・動画制作、ブログ、YouTube、ココナラなどで収入を得たとき、会社員はいくらから確定申告が必要なのでしょうか。重要なのは「売上20万円」ではなく、原則として売上から必要経費を引いた所得で判定することです。本記事では、20万円以下でも申告が必要になるケース、住民税との違い、雑所得・事業所得、会社に知られる可能性まで、2026年9月30日時点の公的情報を基に整理します。
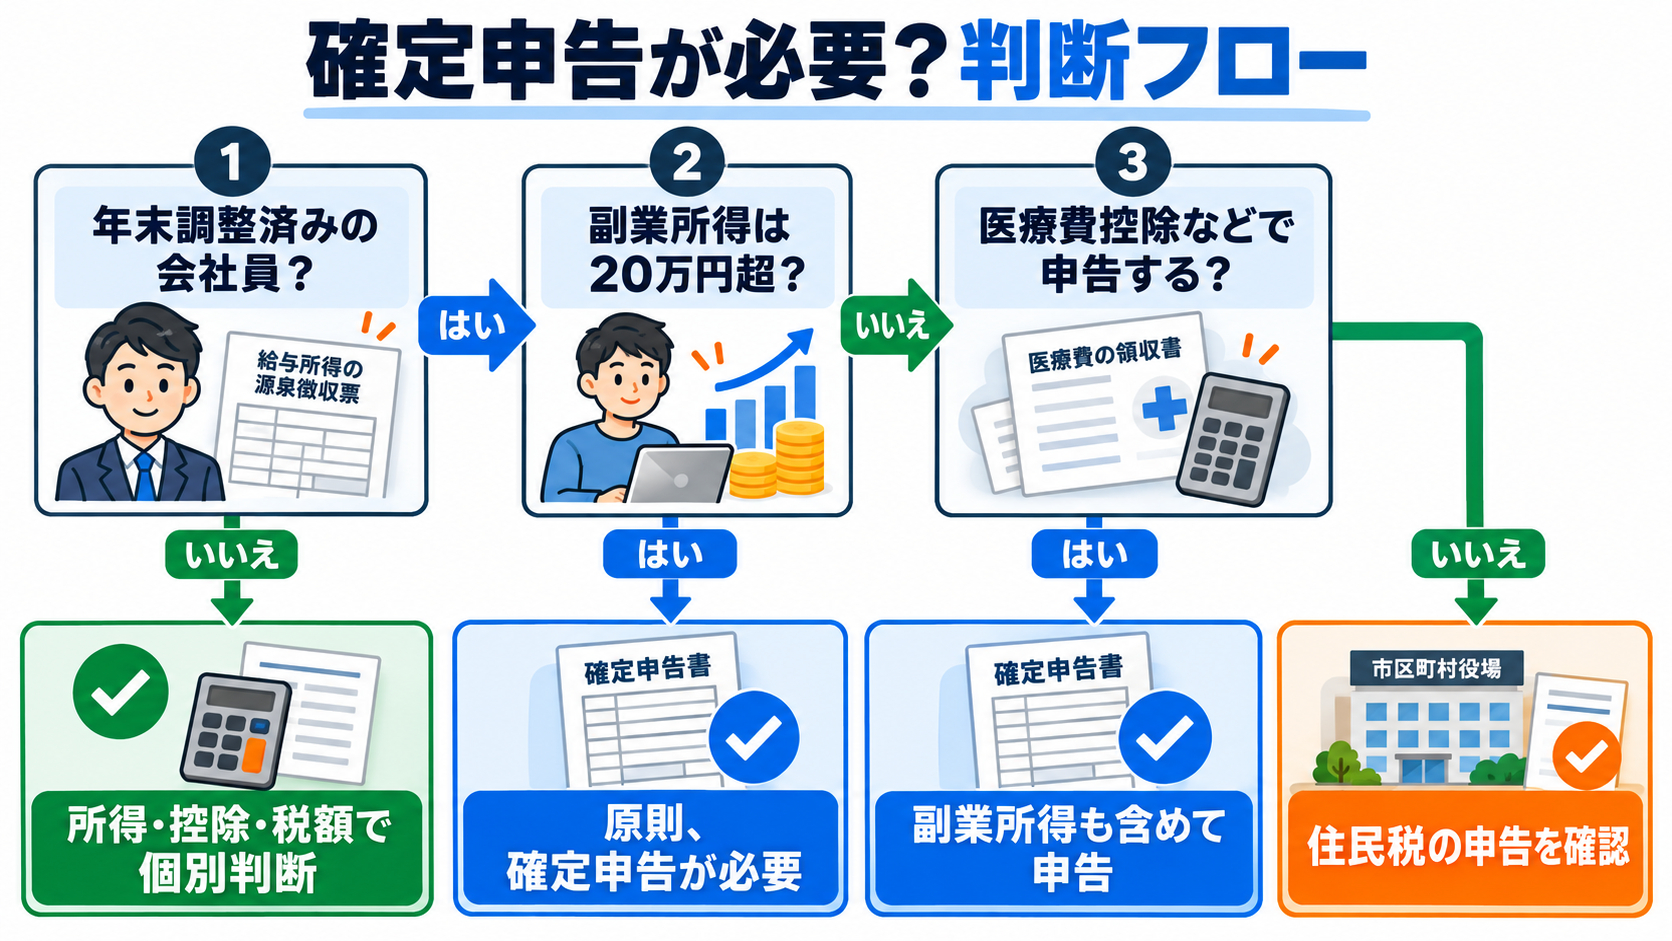
- 年末調整済みの会社員:一定の条件を満たし、給与・退職所得以外の所得合計が20万円を超えると、原則として所得税の確定申告が必要です。
- 20万円は売上ではない:AI副業の売上から、その収入を得るために直接必要な経費を引いた「所得」で判断します。
- 20万円以下でも終わりではない:所得税の確定申告を省略できても、住民税の申告が必要になる場合があります。
- 確定申告をするなら省略しない:医療費控除などのために確定申告する場合、20万円以下の副業所得も含めて申告します。
- 開業届を出したかどうかだけでは決まらない:事業所得か雑所得かは、活動規模、継続性、営利性、帳簿保存などを含む実態で判断されます。
- 個別事情で結論が変わる:給与が2か所、給与収入2,000万円超、赤字、源泉徴収、扶養・社会保険などが絡む場合は個別確認が必要です。
20万円基準は、一定の給与所得者について所得税の確定申告を不要とする制度です。20万円分が非課税になる制度ではなく、個人住民税に同じ確定申告不要制度がそのまま適用されるわけでもありません。
AI副業の確定申告はいくらから?早見表
まず、自分がどの状況に当てはまるか確認してください。以下は代表的な整理であり、すべての例外を網羅するものではありません。
| 状況 | 所得税の確定申告 | 住民税 | 注意点 |
|---|---|---|---|
| 1社勤務・年末調整済み・副業所得20万円超 | 原則必要 | 確定申告の情報が自治体へ連携 | 売上ではなく所得合計で判定 |
| 1社勤務・年末調整済み・副業所得20万円以下 | 一定条件で不要 | 別途申告が必要な場合あり | 自治体の案内を確認 |
| 副業所得20万円以下だが医療費控除等で確定申告 | 副業所得も含める | 確定申告の情報が自治体へ連携 | 副業だけを申告から外せない |
| 給与収入が2,000万円超 | 原則必要 | 所得内容に基づき計算 | 20万円以下でも給与側の理由で申告 |
| 給与を2か所以上から受給 | 条件により必要 | 所得内容に基づき計算 | 年末調整されなかった給与等も含めて判定 |
| 会社員ではなくAI副業が主な仕事 | 所得・控除・税額で判定 | 原則として申告対象を確認 | 会社員向け20万円基準だけで判断しない |
確定申告をした場合、通常は同じ所得について住民税申告を重ねて提出する必要はありません。ただし、自治体から案内を受けた場合や特殊な所得がある場合は自治体へ確認してください。
会社員の「20万円ルール」を正しく理解する
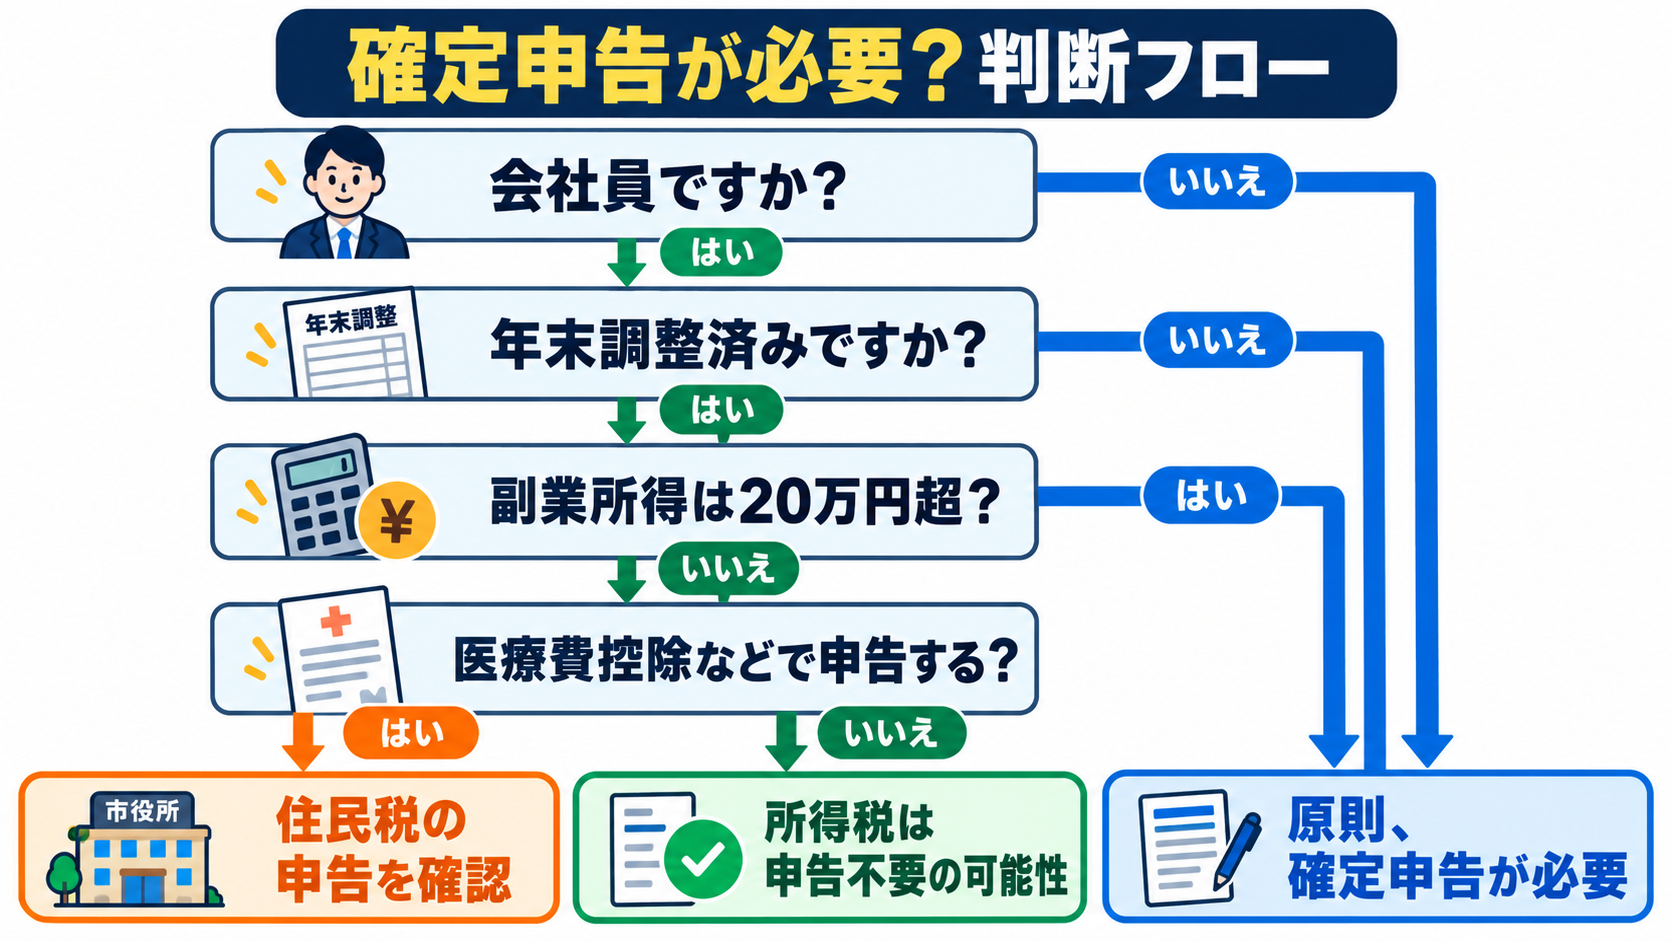
国税庁は、1か所から給与を受け、給与の全部が源泉徴収の対象で年末調整が行われるなど一定の給与所得者について、給与所得・退職所得以外の所得金額の合計が20万円以下なら、原則として所得税の確定申告を要しないと案内しています。
逆に、年末調整済みの一般的な会社員がAI副業で20万円を超える所得を得た場合は、原則として確定申告が必要です。ただし、次の理由から「全員20万円で線引き」とは限りません。
- 給与収入が2,000万円を超える
- 給与を2か所以上から受け取っている
- 年末調整されていない給与がある
- 同族会社の役員で会社から別の対価も受け取っている
- 医療費控除や寄附金控除などのため確定申告をする
- AI副業以外にも不動産、暗号資産、原稿料などの所得がある
たとえばAI動画制作の所得が14万円、ブログの広告所得が8万円なら、合計は22万円です。サービスごとではなく、給与・退職所得以外の対象所得を合計して判定します。
根拠:国税庁「給与所得者で確定申告が必要な人」、国税庁「給与所得者が副収入を得た場合」
20万円は売上ではなく「所得」で判断する
所得とは、基本的に収入から必要経費を差し引いた金額です。AI副業で年間30万円を売り上げても、その売上を得るために直接必要な経費が12万円なら、単純計算の所得は18万円です。
総収入金額 − 必要経費 = AI副業の所得
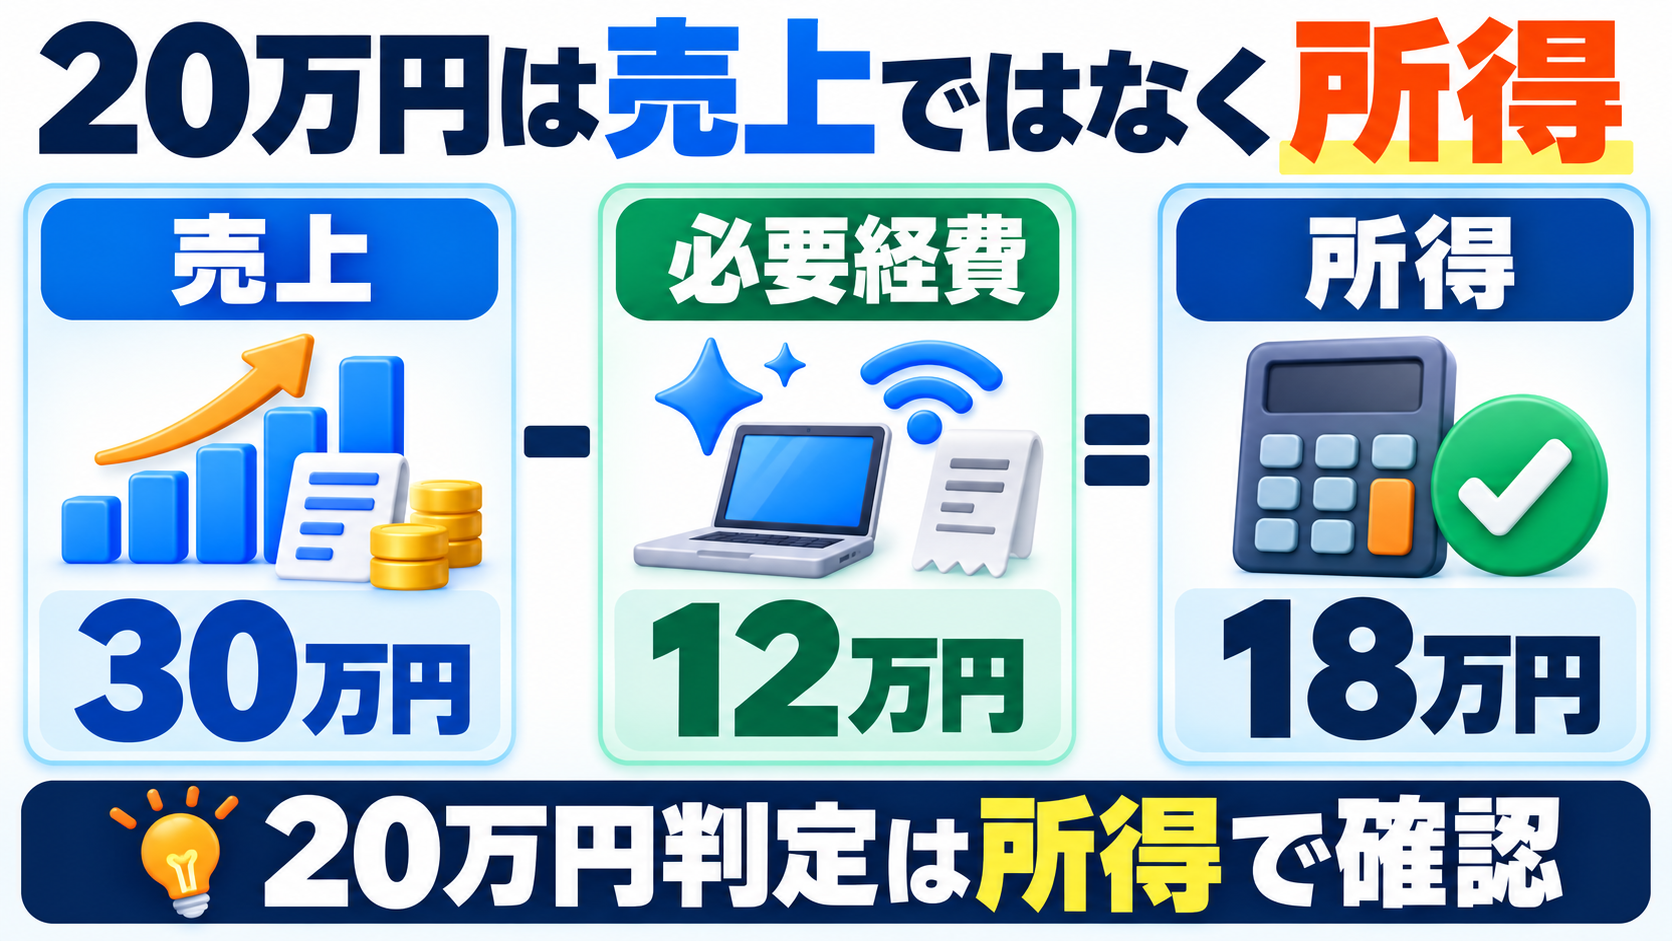
計算例1:売上30万円・経費12万円
| 内容 | 金額 | 例 |
|---|---|---|
| AI副業の売上 | 300,000円 | 記事作成、画像制作、広告収入など |
| 必要経費 | 120,000円 | AI利用料、サーバー、事業分の通信費など |
| 所得 | 180,000円 | 30万円−12万円 |
この例では副業所得が18万円です。一定の会社員なら所得税の確定申告を省略できる可能性がありますが、住民税申告は別に確認します。
計算例2:売上18万円・経費0円
所得は18万円です。売上が20万円以下だからではなく、所得が20万円以下であるため、一定条件の会社員なら所得税の確定申告を省略できる可能性があります。
計算例3:売上25万円・経費3万円
所得は22万円です。一般的な年末調整済み会社員で、ほかの条件にも問題がなければ、原則として確定申告が必要となる水準です。
経費は自由に差し引けるわけではない
支払ったものがすべて必要経費になるわけではありません。収入を得るために直接必要だったことを、領収書、請求書、利用履歴、案件との関係などから説明できる必要があります。家賃、Wi-Fi、スマートフォン、パソコンなど私用を含むものは、事業利用分だけを合理的に区分します。
具体例は、AI副業で経費にできるもの一覧|ChatGPT・パソコン・家賃の按分で詳しく解説しています。
AI副業が20万円以下でも確定申告するケース
20万円以下なら必ず確定申告不要、とは限りません。特に次のケースを確認してください。
医療費控除や寄附金控除などで確定申告する
医療費控除、住宅ローン控除の初年度、年末調整できなかった控除などのために確定申告を行う場合は、20万円以下のAI副業所得も申告書へ含めます。20万円以下の副業所得だけを除外することはできません。
給与収入が2,000万円を超えている
給与収入が2,000万円を超える人は年末調整の対象外となるため、原則として確定申告が必要です。AI副業所得が20万円以下かどうかだけで申告不要とは判断できません。
2か所以上から給与を受け取っている
副業先との関係が雇用契約で、報酬ではなく給与を受け取っている場合は判定方法が異なります。年末調整されなかった給与の収入金額と、給与・退職所得以外の所得を合計して判断する場合があるため、源泉徴収票をすべて確認します。
副業報酬から源泉徴収されていて還付を受けたい
ライティング、デザインなどの報酬から源泉所得税が差し引かれている場合、必要経費や所得控除を反映すると税金が戻る可能性があります。ただし、還付になるかは年間の所得・源泉徴収額・控除で変わります。支払調書の有無だけに頼らず、入金明細や請求書も保存してください。
会社員ではない、またはAI副業が本業になっている
20万円基準は主に一定の給与所得者を対象とする確定申告不要制度です。個人事業が主な収入源の人、年末調整を受けていない人は、所得控除後に税額が生じるかなど、通常の確定申告要否で判断します。
20万円以下でも住民税の申告が必要になる場合がある
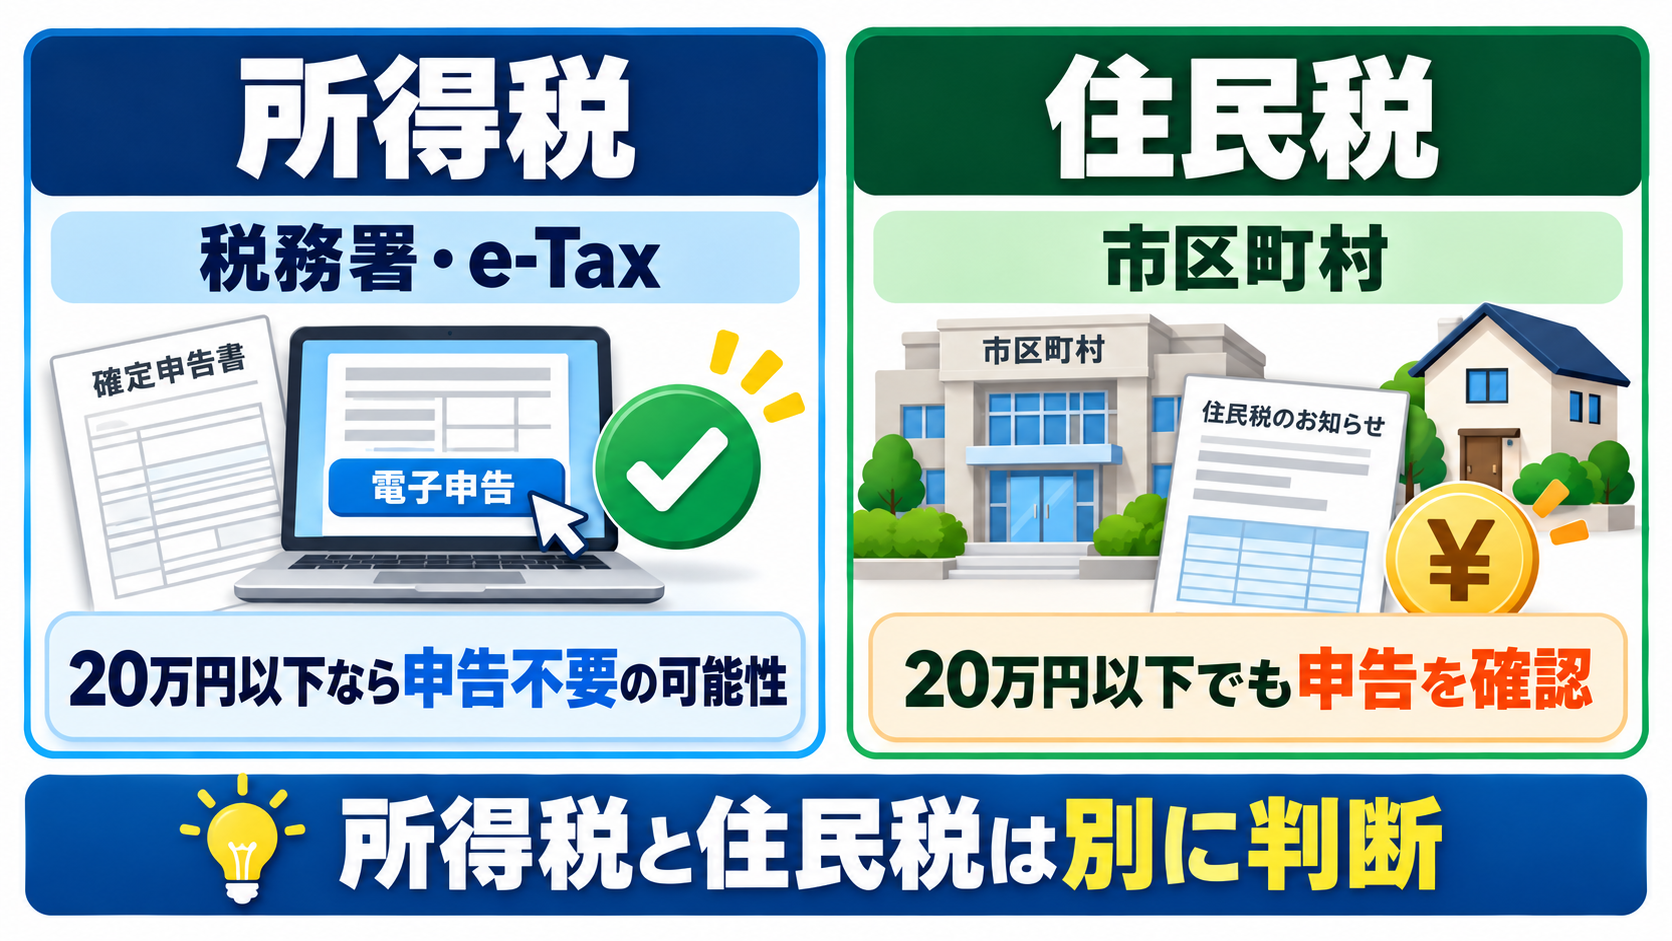
会社員向けの20万円以下の確定申告不要制度は所得税の制度です。所得税の確定申告をしない場合、AI副業所得を把握して住民税を計算するため、住所地の市区町村へ住民税申告が必要になる場合があります。
所得税の確定申告は税務署・e-Tax、個人住民税の申告は原則としてその年の1月1日時点の住所地を管轄する市区町村です。様式や受付方法は自治体ごとに確認してください。
所得税の確定申告を提出した場合、その情報は通常自治体へ連携されるため、同じ内容で住民税申告を重ねて行う必要はありません。確定申告をしないときに、住民税の手続きを忘れないことが重要です。
副業が会社に知られる可能性はある?
住民税額の変化は、勤務先が副業の存在を推測する一因になり得ます。しかし、税額が増えた理由は副業だけとは限りません。また、給与以外の所得に対する住民税について普通徴収を選択できる場合がありますが、必ず希望どおりになるとは限らず、給与所得の副業では取り扱いが異なる場合があります。
「普通徴収を選べば絶対に会社へ分からない」とは断定できません。就業規則、住民税通知以外の情報、SNSや取引関係など別経路もあります。まず勤務先の副業規定を確認し、税務申告は正確に行ってください。
参考:「副業分の所得に係る住民税の納付方法」、「個人の市民税」
AI副業は雑所得と事業所得のどっち?
小規模な副業収入は、業務に係る雑所得となることが多い一方、活動が社会通念上事業といえる規模・実態なら事業所得となる場合があります。「開業届を出したから事業所得」「売上が300万円を超えたら自動的に事業所得」といった単純な判定ではありません。
| 比較項目 | 業務に係る雑所得 | 事業所得 |
|---|---|---|
| 主な考え方 | 副業など営利目的で継続的に得る収入のうち、事業所得に当たらないもの | 社会通念上、事業と称する程度で行われる活動による所得 |
| 所得計算 | 総収入金額−必要経費 | 総収入金額−必要経費 |
| 赤字と給与の損益通算 | 原則できない | 事業所得の損失は一定条件で損益通算の対象 |
| 青色申告 | 対象外 | 承認を受け、要件を満たせば利用可能 |
| 帳簿 | 所得計算・説明のため記録を推奨。収入規模により保存義務あり | 記帳・帳簿書類保存が必要 |
国税庁の所得税基本通達では、事業所得かどうかは活動が社会通念上事業と称する程度かで判定するとされ、取引を記録した帳簿書類の保存がない場合は、一定の例外を除いて業務に係る雑所得に該当することへ留意するよう示されています。
開業届だけでは所得区分は確定しない
開業届は事業開始の届出であり、提出しただけで税務上の事業所得が保証されるわけではありません。反対に、届出の有無だけで活動実態が消えるわけでもありません。継続性、営利性、取引規模、設備、仕事に費やす時間、帳簿保存などを総合的に考えます。
開業時の判断は、AI副業に開業届は必要?提出するタイミングと青色申告も参照してください。
AI副業で必要経費になり得るもの
必要経費にできるのは、AI副業の収入を得るために直接必要な支出です。名称だけで自動的に経費になるわけではなく、用途と事業利用割合を説明できるようにします。
| 支出 | 経費になる考え方 | 注意点 |
|---|---|---|
| ChatGPT・生成AI利用料 | 記事、画像、動画、調査など事業利用分 | 私用分を除き、請求データを保存 |
| パソコン・モニター | 事業利用割合に応じて処理 | 取得価額により消耗品費・減価償却等が変わる |
| サーバー・ドメイン | 事業サイト運営に必要な利用料 | 複数年契約は期間対応を確認 |
| 動画・画像編集ソフト | 受注制作や情報発信に必要な利用料 | 買切り・サブスク、金額で処理が変わる場合あり |
| 家賃 | 仕事で使う面積・時間などから按分 | 生活分は経費にしない |
| Wi-Fi・スマートフォン | 業務通信に使用した割合 | 利用実績など按分根拠を保存 |
| 電気代 | PC、照明、空調等の事業使用分 | 固定割合を根拠なく使わない |
| 販売・振込手数料 | プラットフォームや銀行へ支払う手数料 | 入金差額だけを売上にしない |
| 書籍・講座 | 現在の事業に直接必要な学習費 | 趣味・一般教養との区別を記録 |
1万円を経費にしても、税金が1万円減るわけではありません。不要な支出をすると手元資金は減ります。事業に必要か、売上や効率改善につながるかを先に判断してください。
AI副業の確定申告までに行う7ステップ
- 1月1日から12月31日までの売上を集計する
銀行入金だけでなく、未入金の売掛金、プラットフォーム残高、広告収入、現物やポイント等の扱いも確認します。 - 必要経費と証拠書類を整理する
領収書、請求書、カード明細、利用履歴、契約書をそろえます。電子的に受け取った取引情報は、電子データでの保存要件を確認します。 - 家事按分を計算する
家賃、通信費、電気代などは、面積・時間・利用実績から事業分を区分し、計算メモを残します。 - 所得区分を確認する
給与、雑所得、事業所得などを整理します。判断が難しければ税務署や税理士へ相談します。 - 源泉徴収票・源泉徴収額・控除資料を集める
勤務先の源泉徴収票、報酬明細、社会保険料、生命保険料、ふるさと納税、医療費などの資料を準備します。 - 国税庁の作成コーナーまたは会計ソフトで申告書を作る
2026年分の確定申告は、国税庁が公表する最新の申告書・手引き・受付日程を確認して進めます。 - 提出・納税後も帳簿と証拠を保存する
申告書控え、送信結果、納税記録、帳簿、領収書を法定期間保存します。翌年に向け、月1回の記帳へ切り替えます。
日々の記録方法は、AI副業の帳簿付け方法|ChatGPT・パソコン・家賃の仕訳例で具体的に確認できます。
AI副業の確定申告・会計作業を効率化したい人へ
売上や必要経費の記帳、確定申告の準備を自分だけで進めるのが不安な場合は、 会計サービスの利用も検討できます。 対応機能・料金・利用条件を公式ページで確認してから判断してください。
広告
 ”

すでに登録・契約済みの場合は重複して申し込まず、広告先で最新のサービス内容と対象条件をご確認ください。
ケース別|確定申告が必要か判断する具体例
ケース1:会社員がChatGPTを使った記事制作で所得25万円
1社勤務で年末調整済み、ほかに申告理由がない一般的なケースなら、給与・退職所得以外の所得が20万円を超えるため、原則として確定申告が必要です。
ケース2:AI画像販売の売上30万円、必要経費15万円
所得は15万円です。一定の会社員なら所得税の確定申告を省略できる可能性があります。ただし、ほかの副業所得との合算と住民税申告を確認します。
ケース3:AI動画の所得8万円、ブログ所得14万円
合計所得は22万円です。サービス別に各20万円以下でも、合計が20万円を超えるため、年末調整済み会社員なら原則として確定申告が必要です。
ケース4:AI副業所得12万円、医療費控除を申告
医療費控除のため確定申告するなら、12万円のAI副業所得も含めて申告します。「20万円以下だから副業分だけ書かない」という処理はできません。
ケース5:AI副業が赤字
業務に係る雑所得の赤字は、原則として給与所得などと損益通算できません。事業所得の赤字なら一定条件で損益通算の対象になり得ますが、実態のない事業所得計上は認められません。所得区分と赤字の内容を慎重に確認します。
ケース6:開業届を提出したが所得10万円
開業届の提出だけで、必ず所得税の確定申告が必要になるわけではありません。ただし、青色申告を選択している、損失申告を行う、住民税申告が必要など別の理由があり得ます。帳簿と証拠書類は所得額にかかわらず整理してください。
AI副業の確定申告でよくある失敗
売上20万円で判断する
判定の基本は所得です。ただし、経費は事業関連性のある金額だけを差し引きます。
入金額だけを売上にする
販売手数料が差し引かれた場合、原則として売上総額と手数料を分けて記録します。
住民税申告を忘れる
所得税の確定申告をしない場合は、住所地の自治体へ住民税申告の要否を確認します。
私用分まで全額経費にする
パソコン、家賃、通信費などは事業利用分だけを合理的に区分します。
開業届だけで事業所得にする
所得区分は届出名ではなく、活動の実態を含めて判断されます。
無申告のまま放置する
期限後申告では本税に加えて加算税や延滞税が生じる場合があります。誤りに気付いたら早めに確認します。
AI副業の確定申告に関するよくある質問
Q1. AI副業の売上が20万円を超えたら必ず確定申告が必要ですか?
必ずとは限りません。一定の給与所得者における20万円判定は、原則として売上から必要経費を引いた所得で行います。ただし、給与収入や勤務先数、ほかの所得、控除申告の有無によって結論が変わります。
Q2. 所得が20万円ちょうどならどうなりますか?
国税庁の案内は「20万円を超える」場合を申告が必要な代表例としているため、一定条件を満たす給与所得者で、給与・退職所得以外の所得合計が20万円以下なら原則申告不要です。ただし住民税は別途確認してください。
Q3. 20万円以下なら住民税も払わなくてよいですか?
いいえ。所得税の確定申告不要制度と住民税は別です。確定申告をしない場合、住所地の自治体へ住民税申告が必要になる場合があります。
Q4. ChatGPTの利用料は全額経費になりますか?
事業専用なら必要経費になり得ます。私生活でも利用する場合は、事業に使った分を合理的に区分します。請求書・領収書・利用目的が分かる記録を保存してください。
Q5. 副業が赤字なら確定申告しなくてよいですか?
所得区分やほかの申告理由によります。業務に係る雑所得の赤字は給与との損益通算ができません。事業所得の赤字や源泉徴収の還付などを含め、個別に確認してください。
Q6. 開業届を出していなくても確定申告できますか?
できます。確定申告の要否と開業届は別の手続きです。収入・経費・所得区分を正しく整理して申告します。
Q7. 普通徴収を選べば会社に副業が知られませんか?
断定できません。給与以外の所得で普通徴収を選択できる場合はありますが、自治体の判断や所得の種類で扱いが変わります。住民税以外の経路もあるため、勤務先の規定を確認してください。
Q8. 確定申告はスマートフォンだけでもできますか?
国税庁の確定申告書等作成コーナーとマイナンバーカード等を利用し、対応する申告内容ならスマートフォンから作成・送信できます。対象手続きと必要な暗証番号を事前に確認してください。
まとめ|20万円以下でも住民税まで確認する
- 一定の会社員は、給与・退職所得以外の所得合計が20万円を超えると原則として確定申告が必要
- 20万円は売上ではなく、原則として収入から必要経費を引いた所得
- 複数のAI副業やほかの副収入は合算して判定する
- 医療費控除などで確定申告するなら、20万円以下の副業所得も申告する
- 所得税の確定申告をしなくても、住民税申告が必要な場合がある
- 雑所得か事業所得かは、開業届だけでなく活動実態から判断する
最初に行うべきことは、売上・経費・ほかの所得を正しく集計することです。20万円付近だから経費を無理に増やすのではなく、証拠に基づいて所得を計算し、税務署と住所地の自治体の最新案内を確認してください。
関連記事
- AI副業で経費にできるもの一覧|ChatGPT・パソコン・家賃の按分
- AI副業の帳簿付け方法|ChatGPT・パソコン・家賃の仕訳例
- AI副業に開業届は必要?提出するタイミングと青色申告
- freee開業と弥生のかんたん開業届はどっち?
主な公的情報源
- 国税庁|給与所得者で確定申告が必要な人
- 国税庁|給与所得者が副収入を得た場合
- 国税庁|雑所得
- 国税庁|所得税基本通達35-2
- 国税庁|所得税の確定申告
- e-Tax|個人で利用する方
- |副業分の所得に係る住民税の納付方法
本記事は一般的な制度を説明するもので、個別の税務判断を行うものではありません。制度改正、所得状況、契約形態、居住自治体により取り扱いが異なる場合があります。判断に迷う場合は、税務署、自治体または税理士へご相談ください。