最終更新:2026年10月21日|国税庁・e-Tax・自治体の公式情報を確認
本記事には広告・アフィリエイトリンクが含まれています。広告の有無にかかわらず、国税庁・e-Tax・地方自治体・各サービスの公式情報を基に編集しています。
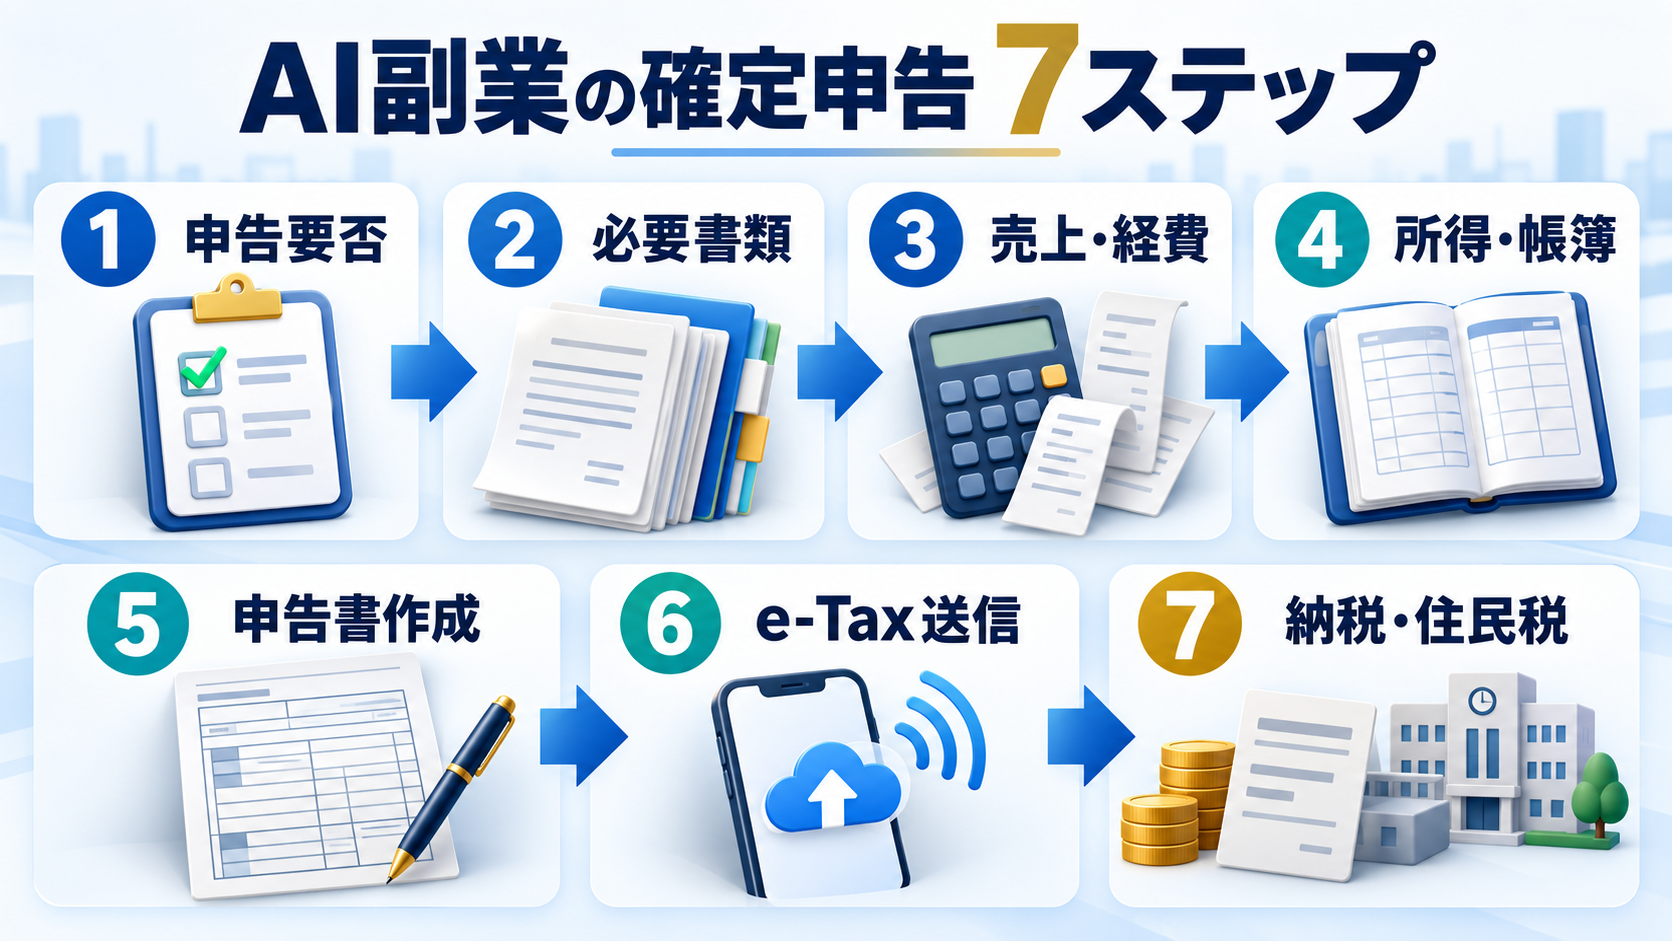
ChatGPTを使ったライティング、AI画像・動画制作、ブログ、YouTube、ココナラなどで収入が発生すると、「いくらから確定申告が必要か」「何を準備し、どの順番で進めればよいか」が問題になります。結論として、会社員は必要性を判定し、売上と経費を整理し、所得区分に合う帳簿・申告書を作り、e-Taxで送信するのが基本です。本記事では2026年分の申告を7ステップに分けて説明します。
- 申告が必要か判定する20万円基準、給与の状況、還付申告、住民税を確認します。
- 必要書類をそろえる源泉徴収票、売上明細、領収書、控除証明書などを集めます。
- 売上・経費・所得を集計する入金額だけでなく手数料、未入金売上、家事按分も整理します。
- 所得区分と帳簿を確認する雑所得・事業所得、白色・青色の違いに合わせます。
- 決算書・申告書を作成する作成コーナーまたは会計ソフトで数字を反映します。
- e-Taxで送信するマイナンバーカード、対応端末、暗証番号を準備します。
- 納税・住民税まで確認する申告書を出すだけでなく、納付と徴収方法まで完了させます。
2026年1月1日から12月31日までの所得について、税務署の申告相談・申告書受付は2027年2月16日から3月15日までです。納付期限も原則2027年3月15日です。還付申告は受付開始前でも提出できます。
この記事で分かること
2026年分|AI副業の確定申告スケジュール
会社員の年末調整と、副業の確定申告は別の手続です。勤務先が行う年末調整だけでは、原則としてAI副業の雑所得や事業所得までは精算されません。
| 時期 | 行うこと | 確認する資料 |
|---|---|---|
| 2026年中 | 売上・経費の記録、領収書・請求書の保存 | 販売サイト明細、広告管理画面、銀行・カード明細、電子領収書 |
| 2026年12月末 | 未入金売上、未払経費、固定資産、家事按分などの確認 | 入出金予定、請求書、パソコン等の購入資料、按分根拠 |
| 2027年1月 | 源泉徴収票・控除証明書をそろえ、年間集計を確定 | 勤務先の源泉徴収票、社会保険料・保険・寄附金等の資料 |
| 2027年2月16日~3月15日 | 所得税の確定申告と納付 | 確定申告書、青色申告決算書または収支内訳書等 |
| 申告後 | 受信通知・申告データ・納付記録を保存 | e-Taxメッセージボックス、申告書PDF、納付完了画面 |
個人事業者で消費税の申告が必要な場合、所得税とは期限が異なります。インボイス登録者などは、所得税だけで完了したと考えないよう注意してください。
STEP1|AI副業の確定申告が必要か判定する
会社員の「20万円基準」を正しく確認する
勤務先が1か所で給与収入が2,000万円以下、給与の全部について源泉徴収されているなどの条件を満たす会社員は、給与・退職所得以外の所得合計が20万円以下なら、所得税の確定申告を省略できる場合があります。
20万円は売上額ではありません。たとえば年間売上が35万円でも、収入を得るために直接必要な経費が17万円なら所得は18万円です。ただし、ほかに暗号資産、原稿料、不動産などの所得があれば、該当する所得を合計して判定します。
| 状況 | 所得税の考え方 | 注意点 |
|---|---|---|
| 年末調整済みの会社員で、副業所得が20万円超 | 原則として確定申告が必要 | AI副業以外の対象所得も合算します。 |
| 同条件で、副業所得が20万円以下 | 所得税の申告を省略できる場合がある | 住民税申告が必要になる場合があります。 |
| 医療費控除などで還付申告する | 副業所得も含めて申告 | 20万円以下の所得だけを除外できません。 |
| 給与収入が2,000万円超 | 確定申告が必要 | 副業所得だけで判断しません。 |
| 給与を2か所以上から受け取った | 給与と所得の状況により判定 | 副業がアルバイト給与か業務委託報酬かでも扱いが異なります。 |
| 個人事業が本業 | 所得と控除、税額を基に判定 | 会社員向け20万円基準をそのまま使いません。 |
20万円基準は、一定の給与所得者について所得税の確定申告を不要とする制度です。住民税に同じ基準がそのまま適用されるとは限りません。所得税の確定申告をしない場合は、住んでいる市区町村へ住民税申告の要否と方法を確認してください。
必要性の判定をさらに詳しく確認したい方は、AI副業の確定申告はいくらから必要かで、20万円以下・住民税・会社員の例を確認できます。
STEP2|確定申告に必要な書類・データをそろえる
紙だけでなく、管理画面と電子データも保存する
AI副業では紙の領収書より、メールの請求書、決済画面、プラットフォームの売上明細、PDF領収書などが増えます。確定申告直前に探し始めると漏れやすいため、「本業」「売上」「経費」「控除」「e-Tax」の5分類で準備すると整理しやすくなります。
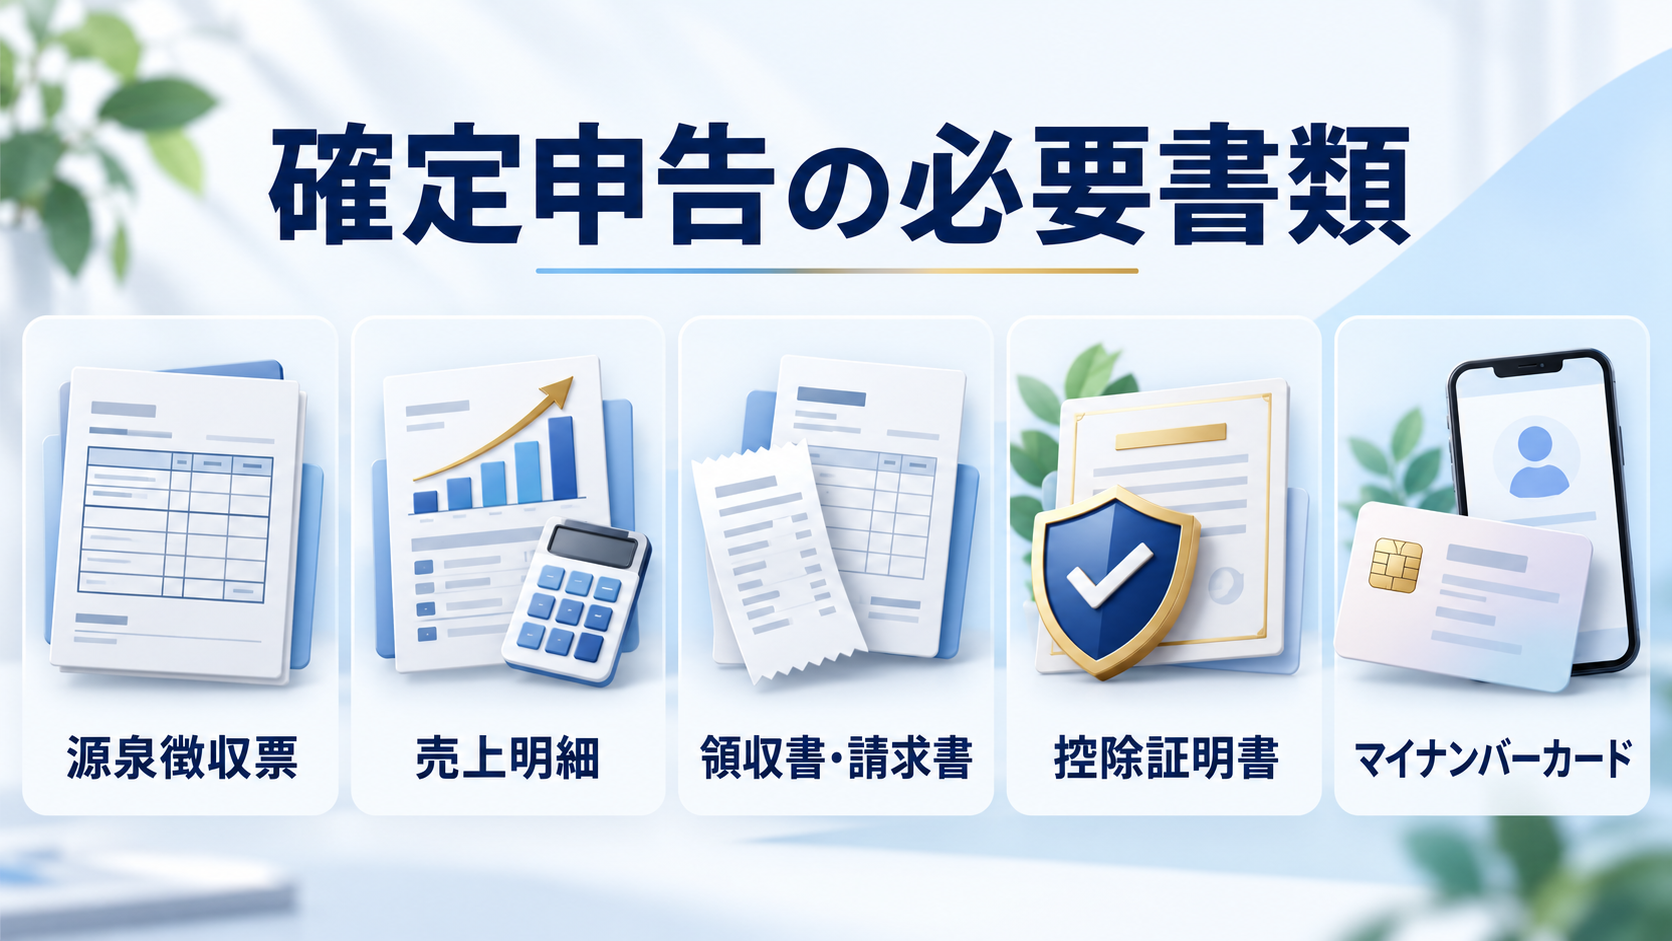
勤務先・本人情報
- 給与所得の源泉徴収票
- マイナンバー
- 住所・生年月日
- 還付先の本人名義口座
AI副業の売上資料
- ココナラ等の売上明細
- YouTube・広告・ASPの確定報酬
- 請求書・支払通知書
- 入金先口座の明細
経費・資産資料
- AIツールやソフトの領収書
- カード・銀行明細
- PC・GPU等の購入資料
- 家賃・通信費等の按分根拠
所得控除等の資料
- 社会保険料の支払情報
- 生命・地震保険料控除証明書
- 医療費・寄附金の資料
- iDeCo・小規模企業共済等の証明書
国税庁は給与所得の源泉徴収票について、申告書への添付・提示を不要と案内しています。ただし、給与収入、源泉徴収税額、社会保険料などを正しく入力するため、手元に用意してください。税務署の会場で作成する場合も持参が必要です。
請求書や領収書を電子データで受け取った場合は、原則として電子データのまま一定の要件で保存します。画像を印刷しただけで元データを削除せず、取引日・金額・取引先と結び付けて管理してください。
STEP3|AI副業の売上・経費・所得を集計する
銀行への入金額だけを売上にしない
販売プラットフォームやクラウドソーシングでは、売上から手数料が差し引かれて入金されます。入金額だけを売上にすると、売上と経費の両方が少なくなる可能性があります。売上総額、手数料、実際の入金額を分けて照合してください。
売上を50,000円、販売手数料を11,000円として整理し、差額39,000円が銀行へ入金されたことを確認します。実際の計上時期や科目は契約・取引実態、所得区分、記帳方法によって判断してください。
AI副業で確認する主な売上
- AIライティング、画像、動画、Web制作などの受託報酬
- ココナラ、クラウドワークス等のプラットフォーム売上
- YouTube、ブログ、SNS等の広告収入
- Amazon・楽天・ASPなどのアフィリエイト報酬
- プロンプト、テンプレート、画像、教材等のデジタル販売
- 年内に権利が確定したものの、翌年入金になる売上
AI副業で経費になり得る主な支出
| 支出 | 確認ポイント | 保存する資料 |
|---|---|---|
| ChatGPT・画像・動画生成AI | 事業に使用した契約、利用期間、金額を確認 | 請求メール、領収書、カード明細 |
| サーバー・ドメイン・クラウド | 契約期間が複数年にまたがるか確認 | 契約画面、請求書、決済明細 |
| パソコン・GPU・モニター | 取得価額、購入日、耐用年数、特例の対象を確認 | 領収書、型番、購入明細 |
| 家賃・電気代・通信費 | 私用分を除く合理的な家事按分が必要 | 請求書、間取り、使用時間等の根拠 |
| 販売・振込手数料 | 売上総額と差引入金額を照合 | プラットフォーム支払明細 |
| 書籍・講座・素材 | 事業との直接的な関連を説明できるか確認 | 領収書、講座名、利用目的のメモ |
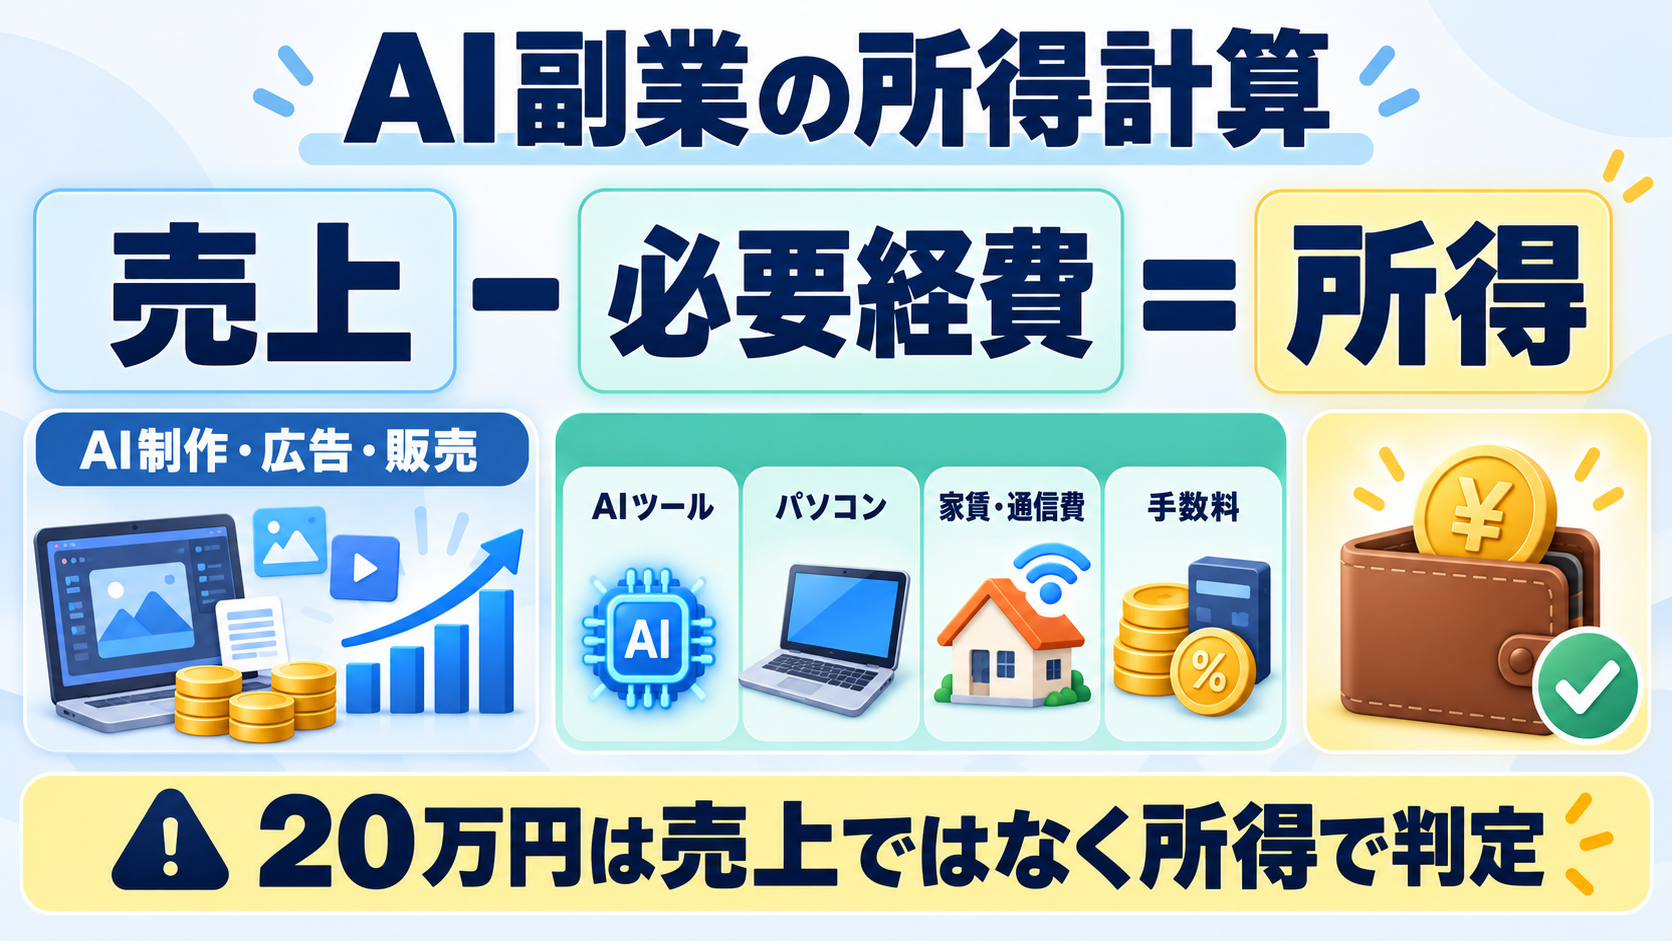
支払った事実だけでなく、AI副業の収入を得るために必要だったことを説明できる必要があります。私用を含む契約は事業分だけを合理的に区分し、按分基準を記録してください。
具体的な対象と按分例は、AI副業で経費にできるもの一覧で詳しく整理しています。
STEP4|雑所得・事業所得と帳簿を確認する
開業届の有無だけで所得区分を決めない
AI副業の所得は、活動の規模、継続性、営利性、取引記録、帳簿保存など実態により、雑所得または事業所得として扱われます。開業届を提出したことや、本人が事業と呼んでいることだけで自動的に事業所得になるわけではありません。
| 比較 | 業務に係る雑所得 | 事業所得 |
|---|---|---|
| 想定される状況 | 副収入として行い、規模や事業性が限定的 | 独立・継続・反復して事業として行う実態がある |
| 所得計算 | 総収入金額-必要経費 | 総収入金額-必要経費-青色申告特別控除等 |
| 青色申告 | 利用できない | 承認申請や記帳等の要件を満たせば利用可能 |
| 主な作成書類 | 申告書の雑所得欄など | 収支内訳書または青色申告決算書+申告書 |
| 記録 | 収入・必要経費を根拠資料とともに整理 | 帳簿、決算書、証憑を申告方法に合わせて整備 |
国税庁は、業務に係る雑所得を「副業に係る収入のうち営利を目的とした継続的なもの」とし、所得は総収入金額から必要経費を差し引いて計算すると案内しています。判断に迷う場合は、活動実態を整理して税務署または税理士へ確認してください。
詳しい判断軸は、AI副業は雑所得・事業所得どっち?で確認できます。
会計ソフトが必要になりやすい人
- 青色申告で複式簿記を行う
- 売上先、銀行口座、カードが複数ある
- 未入金売上や未払経費が発生する
- パソコン等の固定資産を減価償却する
- 家事按分やプラットフォーム手数料を継続管理する
- 帳簿から決算書・申告書・e-Taxまでつなげたい
AI副業の帳簿からe-Taxまで一つの流れで管理したい人へ
やよいの青色申告 オンラインは、日々の入力、青色申告決算書、所得税申告、e-Taxに対応しています。申込み前に、初年度だけでなく次年度料金、必要なサポート、契約更新条件まで確認してください。
広告|やよいの青色申告 オンライン

料金・キャンペーン・無料期間・自動更新条件は変更される場合があります。公式ページの最新表示を確認してください。
STEP5|決算書・確定申告書を作成する
所得区分と申告方法に合う書類へ数字を反映する
2026年分の申告書は、国税庁の「確定申告書等作成コーナー」または対応会計ソフトで作成できます。作成コーナーは、画面の案内に沿って金額を入力すると税額を自動計算し、そのままe-Tax送信できます。
雑所得の場合
収入金額と必要経費を集計し、業務に係る雑所得として申告書へ入力します。売上明細と経費資料から数字を再確認してください。
白色申告の事業所得
帳簿を基に収支内訳書を作成し、所得金額を申告書へ反映します。固定資産や家事按分も確認します。
青色申告の事業所得
青色申告決算書を作成し、貸借対照表・損益計算書と申告書の数字を一致させます。控除要件も確認します。
会社員共通
勤務先の源泉徴収票、所得控除、予定納税、源泉徴収された報酬などを入力し、二重計上や入力漏れを防ぎます。
申告書作成前の照合ポイント
- 年間売上と各サービスの確定報酬合計が一致している
- プラットフォーム手数料を売上から直接消していない
- 銀行残高・カード未払残高と帳簿が一致している
- 年末時点の未入金売上や未払経費を確認した
- 固定資産の購入費を一括経費と重複計上していない
- 家事按分の割合と根拠を保存している
- 給与の源泉徴収票を転記し、源泉徴収税額を確認した
2026年分の青色申告特別控除は現行制度に基づき判定します。75万円控除は2027年分以後が対象で、実際に申告するのは2028年です。2026年分の申告書へ75万円控除を入力する制度ではありません。
2027年からの制度は、青色申告特別控除75万円と65万円の違いで別に解説しています。
STEP6|e-Taxで確定申告書を送信する
送信前にカード・暗証番号・電子証明書を確認する
スマートフォンでe-Tax送信する場合は、マイナンバーカード読取対応スマートフォンが必要です。パソコンやタブレットから送信する場合も、対応スマートフォンまたはICカードリーダライタを使います。
e-Tax送信で準備するもの
- スマートフォン、タブレットまたはパソコン
- マイナンバーカード
- 利用者証明用電子証明書の暗証番号(数字4桁)
- 署名用電子証明書の暗証番号(英数字6~16文字)
- 対応スマートフォンまたはICカードリーダライタ
- マイナポータルアプリなど、利用方法に応じたアプリ
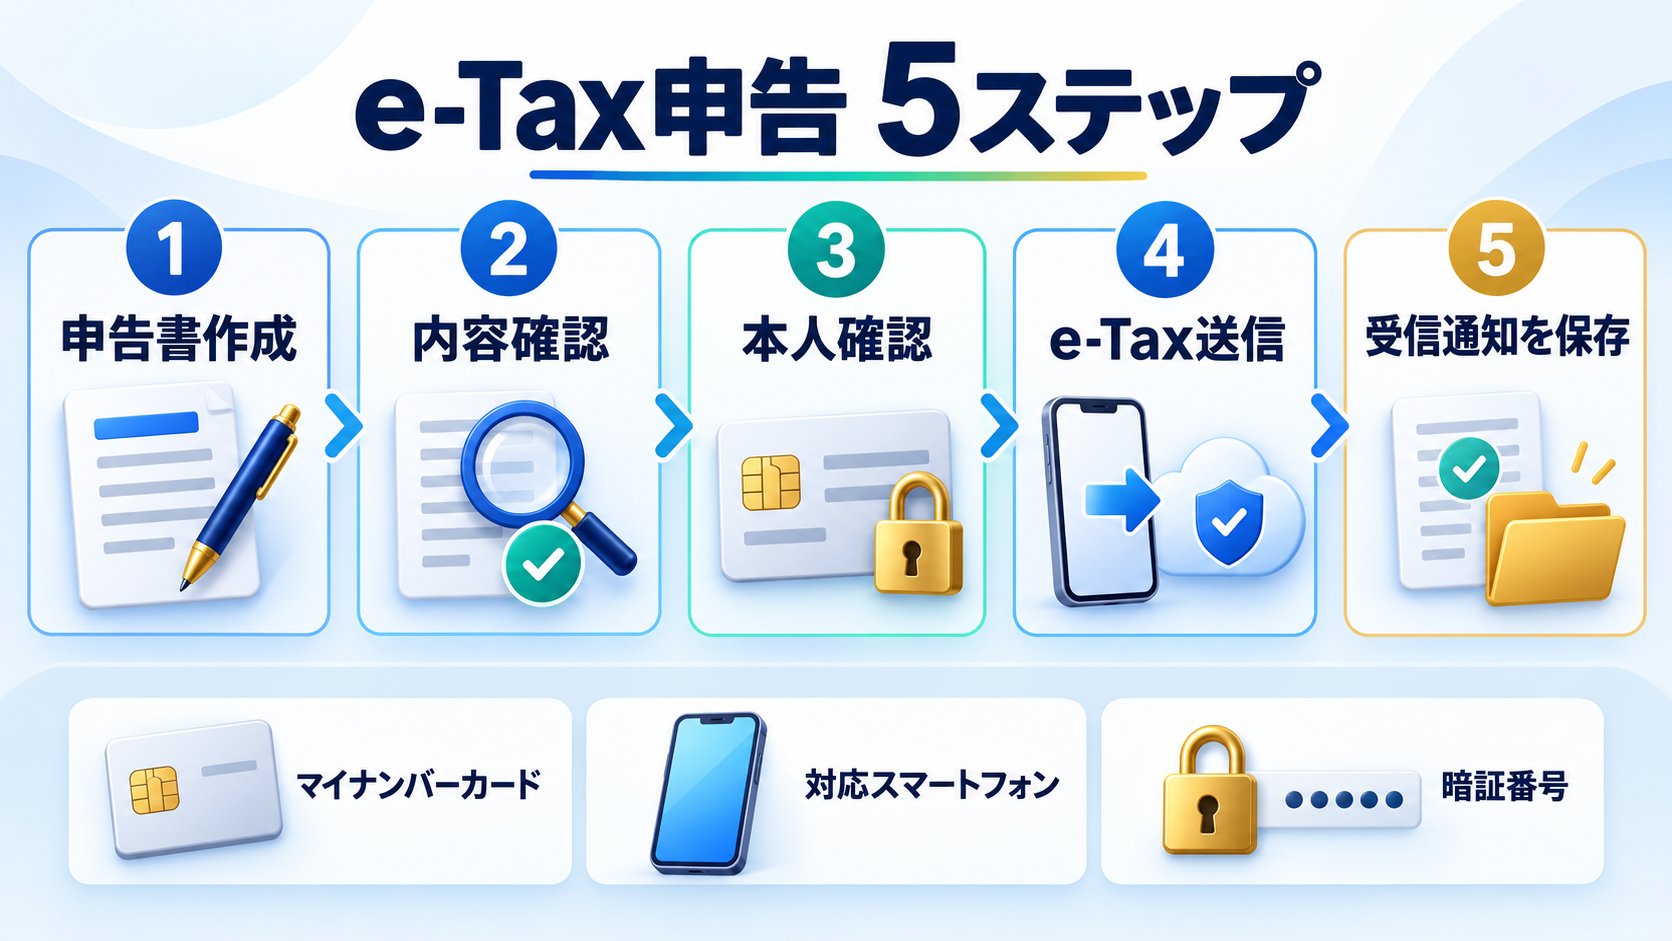
- 利用環境を確認する:対応端末、ブラウザ、アプリ、カードの有効期限を確認します。
- 申告書を完成させる:送信前の確認画面で、所得・控除・納付額・還付口座を照合します。
- マイナンバーカードを読み取る:画面の案内に従って本人確認を行います。
- 電子署名して送信する:暗証番号を入力し、対象の申告データを送信します。
- 受信通知を確認する:受付結果、受付日時、受付番号を確認し、申告書控えと一緒に保存します。
通信エラーや入力エラーが起きる場合があります。e-Taxのメッセージボックスで受信通知を確認し、申告データ、帳簿、決算書、領収書等を保存してください。
やよいを使う場合の画面順は、やよいの青色申告 オンラインの初期設定・仕訳・e-Taxで詳しく説明しています。
STEP7|所得税の納付・還付・住民税を確認する
申告書の送信と税金の納付は別の手続です
納付税額がある場合、申告書を提出しただけでは納付されません。国税庁は、後日税務署から納付書や納税通知書が送られるわけではないと案内しています。納期限までに自分で納付方法を選び、手続を完了してください。
| 納付方法 | 特徴 | 注意点 |
|---|---|---|
| 振替納税 | 届出済み口座から指定日に自動引落し | 初回は納期限までに依頼書を提出し、残高を確認します。 |
| ダイレクト納付 | e-Taxから登録口座を使って納付 | 事前登録が必要です。 |
| インターネットバンキング | ネットバンキングやATMから納付 | 利用環境と番号を確認します。 |
| クレジットカード | 専用サイトからカードで納付 | 納付税額に応じた決済手数料がかかります。 |
| スマホアプリ | 対応する決済アプリから納付 | 納付税額30万円以下が対象です。 |
| 現金納付 | 納付書を使って金融機関や税務署等で納付 | 利用できる窓口や納付書を事前に確認します。 |
住民税を「自分で納付」にすれば会社に必ず知られないとは限らない
給与以外の事業所得・雑所得などについては、確定申告書第二表の住民税に関する事項で「自分で納付」を選べる場合があります。ただし、所得区分や自治体の処理によって取扱いが異なります。福井市も、給与所得以外の所得について普通徴収を選択できる場合がある一方、記入がない場合は特別徴収になると案内しています。
就業規則、SNS・取引先からの情報、同僚との会話など、住民税以外の経路もあります。また、普通徴収を希望しても自治体の判断や所得区分により希望どおりにならない場合があります。申告後は住んでいる市区町村へ確認してください。
AI副業の確定申告で起こりやすい10の失敗
- 売上20万円以下なら申告不要と誤解する:判定するのは原則として所得です。
- サービスごとに20万円を判定する:対象となる給与・退職所得以外の所得を合算します。
- 入金額だけを売上にする:手数料控除前の売上総額を確認します。
- 翌年入金の確定売上を漏らす:計上時期は入金日だけで決まらない場合があります。
- 私用支出を全額経費にする:共用費は事業分を合理的に区分します。
- 高額なPCを購入年に全額経費にする:固定資産・減価償却・特例を確認します。
- 開業届だけで事業所得と判断する:実際の活動状況を基に判断します。
- 源泉徴収された報酬を見落とす:支払調書や入金明細を確認します。
- e-Tax送信後の受信通知を確認しない:受付結果と申告データを保存します。
- 申告して納付を忘れる:納付税額、方法、期限まで確認します。
申告直前に使える最終チェックリスト
- 給与・退職所得以外の所得を合計して申告要否を判定した
- 所得税を申告しない場合の住民税申告を自治体へ確認した
- 勤務先の源泉徴収票を用意した
- 売上総額、手数料、入金額を照合した
- AIツール、通信費、PC、家賃等の事業関連性を確認した
- 電子領収書・請求書を電子データのまま保存した
- 雑所得・事業所得、白色・青色を実態に合わせて確認した
- 帳簿と銀行・カードの残高を照合した
- マイナンバーカードと暗証番号を確認した
- e-Tax受信通知、申告書控え、納付記録を保存した
AI副業の確定申告に関するよくある質問
Q1.AI副業の売上が20万円を超えたら確定申告が必要ですか?
20万円基準は原則として売上ではなく、総収入金額から必要経費を引いた所得で判定します。また、給与の状況やほかの所得、還付申告の有無によって結論が変わります。
Q2.副業所得が20万円以下なら住民税も申告不要ですか?
所得税の20万円基準が住民税へそのまま適用されるわけではありません。所得税の確定申告をしない場合は、住んでいる市区町村へ住民税申告の要否を確認してください。
Q3.会社員でも青色申告はできますか?
会社員かどうかではなく、副業収入が事業所得に該当し、青色申告承認申請書、帳簿、決算書、期限内申告などの要件を満たすかで判断します。雑所得には青色申告特別控除を利用できません。
Q4.開業届を出せばAI副業は事業所得になりますか?
開業届だけで所得区分が確定するわけではありません。規模、継続性、営利性、帳簿保存など活動の実態を踏まえて判断します。
Q5.ChatGPTの料金は全額経費にできますか?
AI副業のためだけに使っている場合は事業関連支出として整理しやすい一方、私用でも使う場合は利用実態に応じた区分を検討します。契約画面、請求書、利用目的の記録を保存してください。
Q6.源泉徴収票は税務署へ提出しますか?
給与所得の源泉徴収票は、原則として申告書への添付・提示が不要です。ただし、申告書へ数字を入力するため手元に必要で、税務署の申告会場で作成する場合も持参します。
Q7.確定申告はスマートフォンだけでできますか?
国税庁の確定申告書等作成コーナーはスマートフォンから利用でき、対応内容であればマイナンバーカードを使ってe-Tax送信できます。青色申告の複雑な帳簿や固定資産がある場合は、会計ソフトやパソコンを併用した方が確認しやすいことがあります。
Q8.領収書を確定申告書へ添付しますか?
通常、日々の領収書をすべて申告書へ添付するのではなく、帳簿とともに保存します。電子取引で受け取った領収書等は、電子帳簿保存法の要件に沿った電子保存が必要です。
Q9.副業が赤字なら確定申告しなくてよいですか?
所得区分、給与やほかの所得、源泉徴収、青色申告、損失の取扱いなどで判断が変わります。特に雑所得の赤字と事業所得の赤字では扱いが異なるため、赤字だけで不要と判断しないでください。
Q10.確定申告期限に遅れた場合はどうなりますか?
期限後申告となり、無申告加算税や延滞税が生じる可能性があります。青色申告特別控除などにも影響する場合があるため、放置せず早めに税務署へ相談し、申告・納付してください。
まとめ|AI副業の確定申告は「判定・集計・送信・納付」で完了させる
AI副業の確定申告で重要なのは、3月に申告書だけを作ることではありません。まず申告が必要か判定し、年間の売上と経費を根拠資料とともに整理し、所得区分に合う帳簿・決算書・申告書へつなげます。その後、e-Taxの受信通知と所得税の納付、住民税まで確認して完了です。
- 副業所得が20万円前後:確定申告が必要になる条件を先に確認する
- 経費の範囲が不明:AI副業の経費一覧と家事按分を確認する
- 帳簿をまだ付けていない:AI副業の帳簿付けと仕訳例から始める
- 会計ソフトを選びたい:freee・弥生・マネーフォワードの比較を見る
- 弥生で申告したい:やよいの初期設定からe-Taxまでを確認する
青色申告の帳簿・決算書・e-Taxをまとめて準備する
取引件数が増えた人や、パソコン・家事按分・未入金売上まで管理したい人は、会計ソフトを利用すると帳簿から申告書まで数字をつなげやすくなります。自分で入力できる範囲と必要なサポートを確認して選んでください。
広告|やよいの青色申告 オンライン
申込み前に最新料金、キャンペーン、次年度料金、サポート範囲、解約・更新条件をご確認ください。
関連記事
使用した主な公式情報源
- 国税庁「給与所得者で確定申告が必要な人」
- 国税庁「雑所得」
- 国税庁「申告と納税」
- 国税庁「個人で事業を行っている方の記帳・帳簿等の保存」
- 国税庁「e-Taxの利用方法」
- 国税庁「令和8年分の確定申告はスマホとマイナポータル連携でもっと便利に」
- 国税庁「税金の納付」
- 福井市「副業分の所得に係る住民税の納付方法」
- 弥生「やよいの青色申告 オンライン 料金プラン」
編集方針:本記事は2026年10月21日時点の公表資料に基づく一般的な情報です。個別の申告義務、所得区分、必要経費、控除、帳簿、住民税の取扱いを保証するものではありません。判断に迷う場合は、所轄税務署、住んでいる市区町村、税理士へご相談ください。