最終更新:2026年10月14日|財務省・国税庁・JIIMA・弥生の公式情報を確認
本記事には広告・アフィリエイトリンクが含まれています。サービスの申込みにより当サイトが報酬を受け取る場合がありますが、控除要件・注意点・向いていない人を含め、公式情報を基に編集しています。
2027年分から、青色申告特別控除の最高額が65万円から75万円へ引き上げられます。ただし、複式簿記やe-Taxに加え、優良な電子帳簿の保存またはデジタルシームレス保存が必要です。
AIライティング、画像・動画制作、ブログ、YouTubeなどの副業を事業所得として申告する人にとって、重要なのは「対応ソフトを契約すること」ではなく、2027年1月1日から要件を満たす方法で記帳を続けることです。本記事では75万円・65万円・10万円の違い、必要な届出、2026年中に準備すること、75万円を狙わなくてもよいケースまで整理します。
先に結論|75万円控除は「e-Tax+もう1条件」
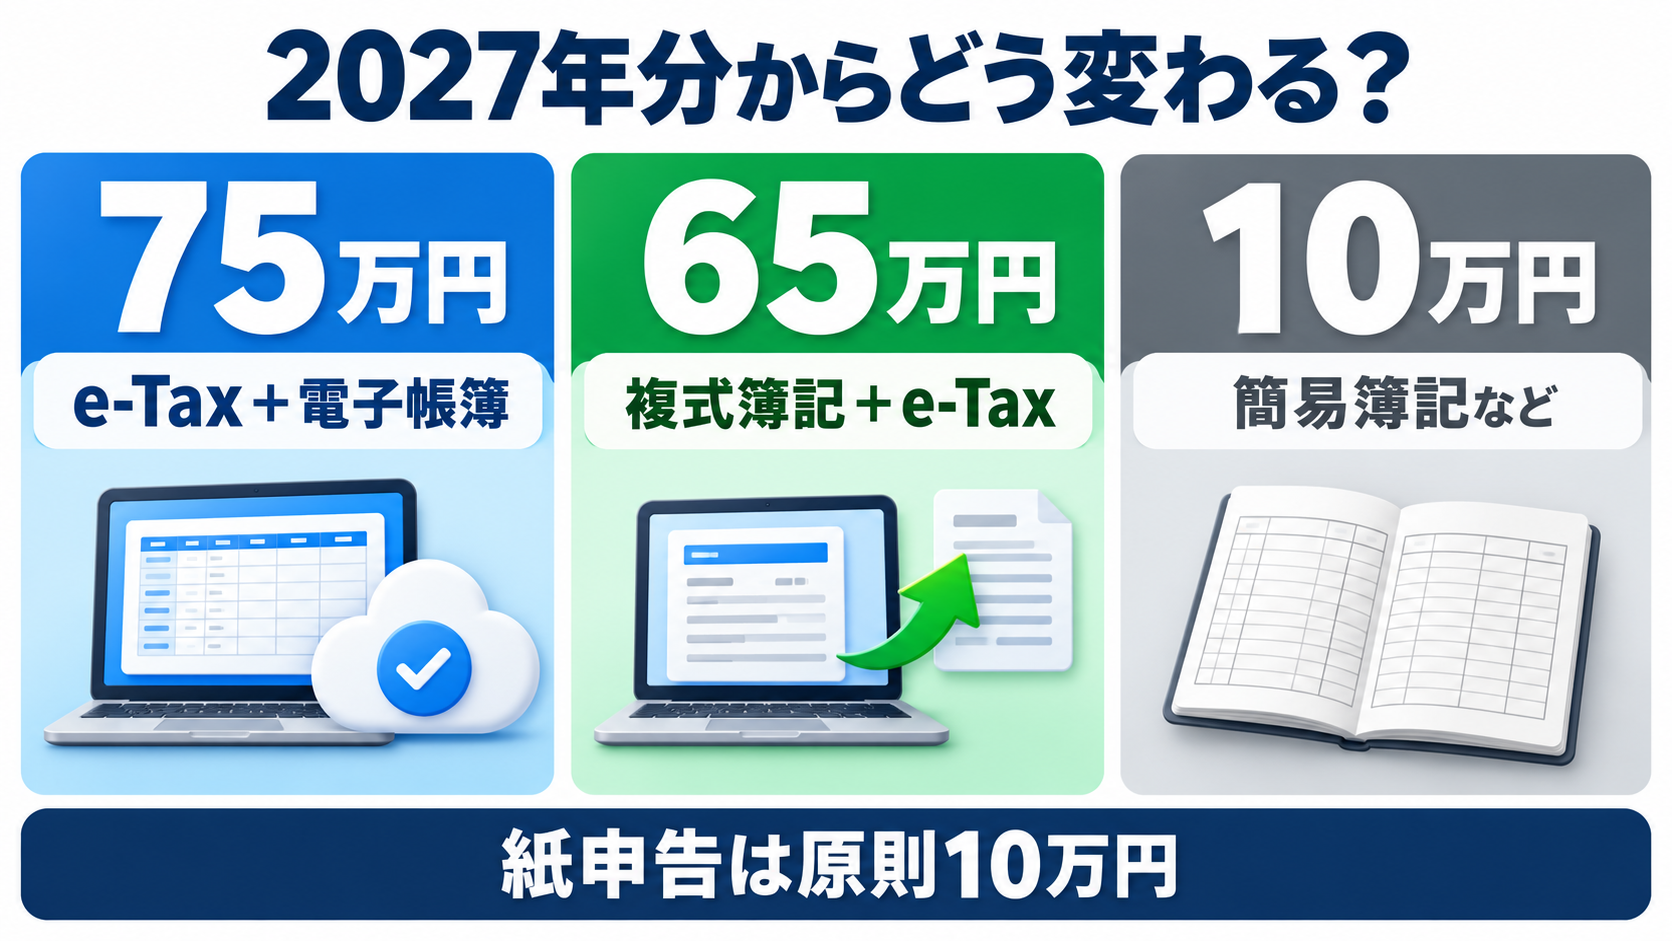
- 75万円:65万円控除の要件に加え、「優良な電子帳簿」または「デジタルシームレス保存」が必要
- 65万円:複式簿記、決算書、期限内申告、e-Taxなどの要件を満たす
- 紙で申告:2027年分以後は、従来の55万円控除がなくなり、控除上限は原則10万円
- 適用時期:2027年1月1日~12月31日の所得から。実際に申告するのは2028年
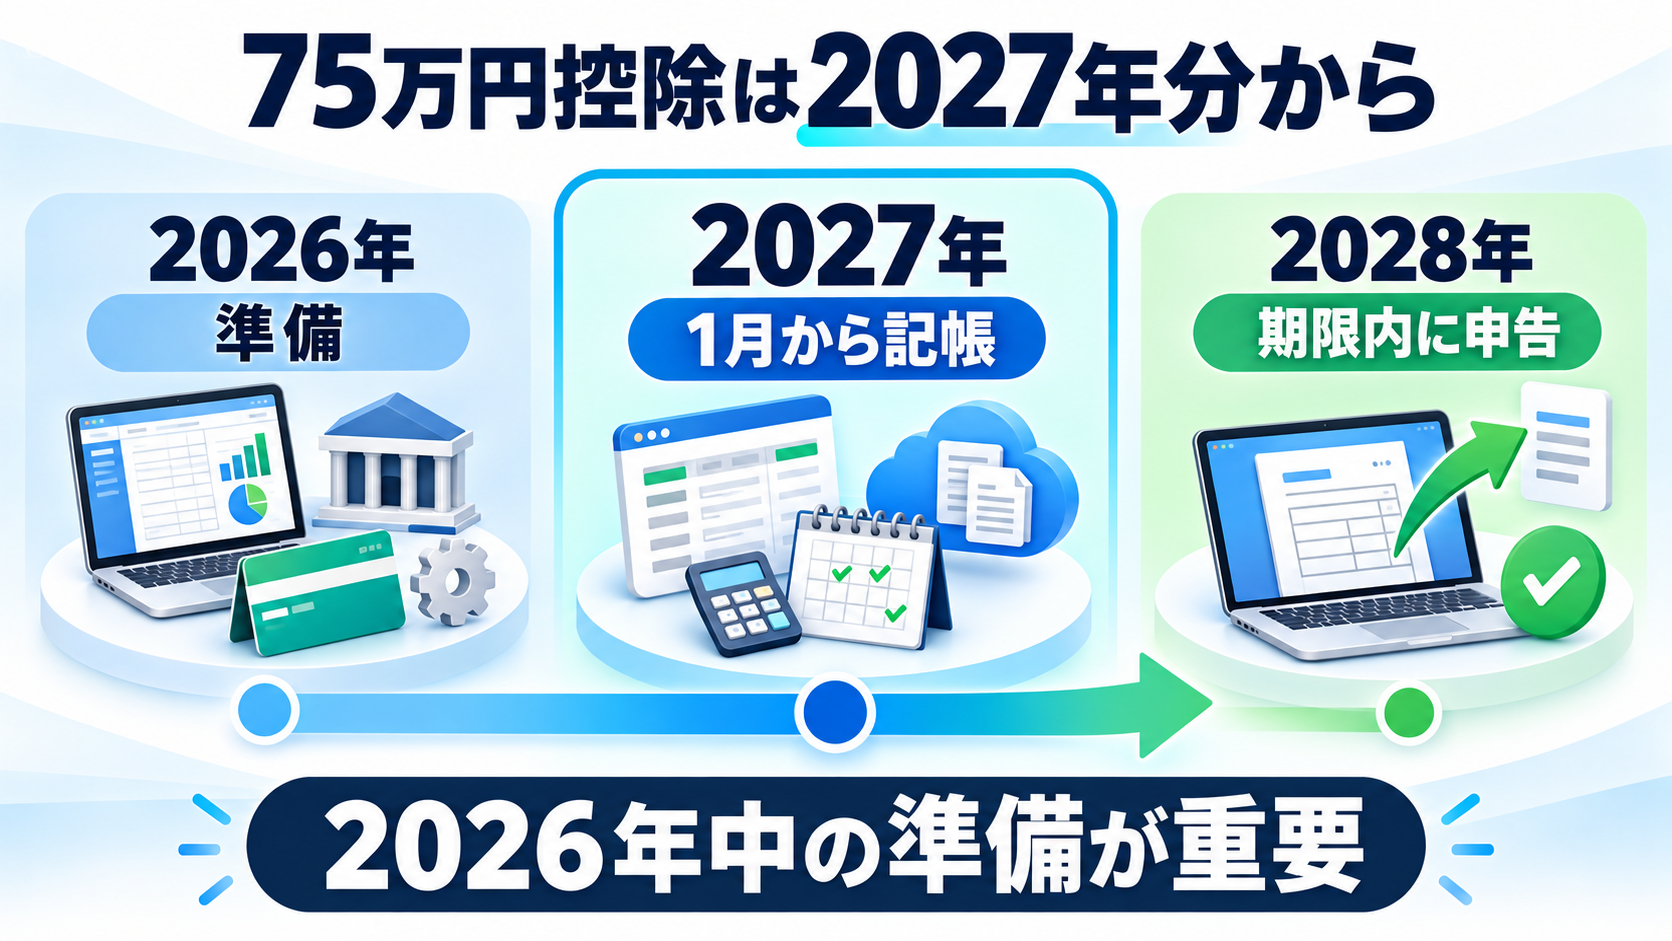
- 準備時期:優良な電子帳簿で75万円を狙うなら、2027年の期首から要件を満たす必要があるため、2026年中の準備が重要
毎月記帳でき、対応ソフトを正しく運用し、e-Taxまで行える人。
複式簿記とe-Taxはできるが、優良帳簿の継続運用に不安がある人。
所得が小さく、複式簿記の負担が節税効果を上回る人。
青色申告特別控除75万円はいつから始まる?
75万円控除は、2027年分(令和9年分)以後の所得税から適用されます。個人事業主の課税期間は原則1月1日から12月31日なので、2027年中の売上・経費・資産・負債を記帳し、2028年の確定申告で適用を判断します。
| 時期 | 行うこと | 注意点 |
|---|---|---|
| 2026年中 | 青色申告の承認、会計ソフト、口座連携、優良帳簿の設定を確認 | 2027年の期首から正しく記帳できる状態を作る |
| 2027年1月1日 | 75万円控除を見据えた帳簿運用を開始 | 優良な電子帳簿は課税期間の最初から要件を満たす |
| 2027年中 | 売上・経費を継続記帳し、証憑を適切に保存 | 自動仕訳を放置せず、月ごとに確認する |
| 2028年の申告期限まで | 決算書と申告書をe-Tax送信し、必要な届出書を提出 | 還付申告でも期限内提出が必要 |
2027年に行うのは原則として2026年分の確定申告です。75万円控除の対象は2027年分の所得であり、申告は2028年に行います。
75万円・65万円・10万円の違いを比較
2027年分以後は、従来の55万円区分が実質的に整理されます。正規の簿記で記帳していても、申告書と青色申告決算書を期限内にe-Taxで送信しなければ、書面申告の控除上限は原則10万円です。
| 比較項目 | 75万円 | 65万円 | 10万円 |
|---|---|---|---|
| 主な記帳方法 | 正規の簿記(一般に複式簿記) | 正規の簿記(一般に複式簿記) | 簡易な簿記など |
| 貸借対照表・損益計算書 | 必要 | 必要 | 原則として損益計算書を提出 |
| 期限内申告 | 必要 | 必要 | 申告状況に応じて確認 |
| e-Tax | 必要 | 必要 | 控除額のための必須条件ではない |
| 追加要件 | 優良な電子帳簿またはデジタルシームレス保存 | 追加要件なし | 前々年の収入金額による制限あり |
| 紙の確定申告 | 不可 | 不可 | 可能 |
| 向いている人 | 日常的に電子記帳できる事業者 | 複式簿記とe-Taxを確実に行いたい人 | 小規模で記帳負担を抑えたい人 |
国税庁は、現金主義による所得計算の特例を受けている場合、65万円・75万円控除は利用できず、10万円控除の対象になると案内しています。
簡易簿記の10万円控除にも新しい制限が入る
2027年分以後、簡易な方法で記帳している人のうち、事業所得または事業的規模の不動産所得があり、前々年分の対象収入金額が1,000万円を超える場合は、10万円の青色申告特別控除を適用できなくなります。
例えば2027年分の判定では、原則として2025年分の収入金額を確認します。ここで見るのは利益ではなく収入金額です。AI副業の売上規模が大きくなっている人は、「10万円控除のままでよい」と放置せず、複式簿記への移行を検討してください。
青色申告特別控除75万円を受ける条件
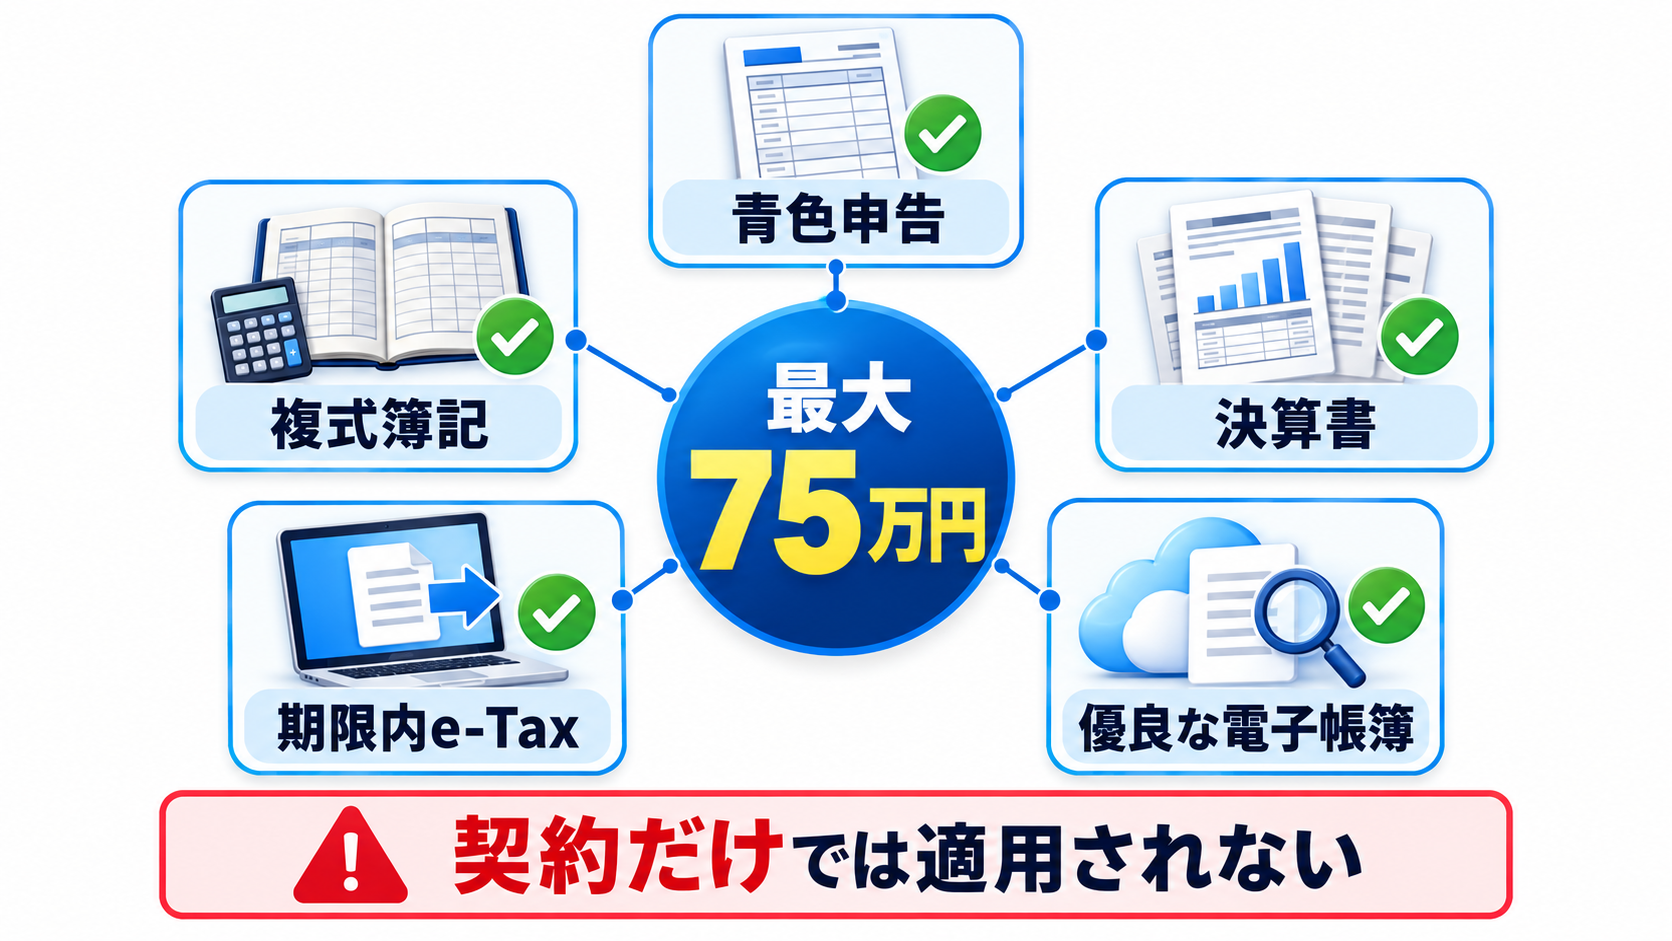
75万円控除は、65万円控除の条件を満たしたうえで、追加要件を選びます。全体像は次のとおりです。
- 事業所得または事業的規模の不動産所得を生ずべき事業を行っている
- 青色申告承認申請書を期限内に提出し、青色申告の承認を受けている
- 正規の簿記の原則に従い、一般に複式簿記で記帳している
- 貸借対照表・損益計算書を作成し、確定申告書へ添付する
- 確定申告書と青色申告決算書を申告期限までにe-Taxでデータ送信する
- 優良な電子帳簿の保存、またはデジタルシームレス保存を行う
- 選んだ保存方法に対応する届出書を確定申告期限までに提出する
条件1|青色申告の承認を受ける
青色申告を利用するには、開業届とは別に「所得税の青色申告承認申請書」が必要です。原則は青色申告を始めたい年の3月15日まで、1月16日以後に新規開業した場合は開業日から2か月以内が提出期限です。
開業届を提出しただけでは青色申告にはなりません。また、ChatGPTや生成AIを使って収入を得ていても、収入が雑所得に該当する場合は青色申告特別控除を利用できません。活動の継続性、営利性、規模、帳簿保存などを含め、事業所得といえる実態が必要です。
条件2|複式簿記で記帳する
複式簿記では、売上や経費を一方向の家計簿形式で記録するのではなく、資産・負債・収益・費用の動きを借方と貸方に分けて記録します。AI副業では、次のような取引も対象です。
- ブログ広告・アフィリエイト報酬の発生と入金
- ココナラなどの売上と販売手数料
- ChatGPT、画像・動画生成AI、編集ソフトの利用料
- パソコン、GPU、モニターなどの固定資産
- 自宅家賃、電気代、Wi-Fiの家事按分
- クレジットカード未払金や売掛金の期末残高
会計ソフトを使えば転記や集計は自動化できますが、勘定科目、取引日、事業利用割合まで自動的に正しくなるわけではありません。自動仕訳候補を確認し、月次で未処理や重複を解消することが重要です。
条件3|期限内にe-Taxで申告する
2027年分以後の65万円・75万円控除では、確定申告書と、貸借対照表を含む青色申告決算書を申告期限までにe-Taxで送信する必要があります。PDFなどのイメージデータを添付しただけではなく、所定のデータとして送信する点に注意してください。
「税金が戻る申告だから5年以内でよい」と考え、期限後に提出すると、65万円・75万円控除の要件を満たさない可能性があります。
条件4|2つの追加要件から1つを選ぶ
| 比較項目 | 優良な電子帳簿 | デジタルシームレス保存 |
|---|---|---|
| 中心となる対象 | 仕訳帳・総勘定元帳などの電子帳簿 | デジタルインボイスや預貯金口座の決済データ |
| 主な要件 | 訂正削除履歴、帳簿間の相互関連性、日付・金額・相手方の検索など | 改ざん防止、記帳の適正性、電子取引データと帳簿の関連性など |
| 個人のAI副業での現実性 | 対応会計ソフトを正しく運用する方法が比較的分かりやすい | 対応システムと取引データの条件確認が必要 |
| 運用開始 | 課税期間の最初から要件を満たす | 対象データを要件に沿って送受信・保存する |
| 届出 | 適用年分の確定申告期限まで | 適用年分の確定申告期限まで |
一人で行うAI副業では、現時点では「優良な電子帳簿」に対応する会計ソフトを選び、期首から正しく運用する方法が理解しやすいでしょう。デジタルシームレス保存は、単なる銀行口座連携ではありません。国税庁長官が定める基準に適合したシステムと保存要件が必要です。
優良な電子帳簿とは?普通の電子保存との違い
Excelや会計ソフトへ入力しているだけでは、自動的に「優良な電子帳簿」になるわけではありません。国税庁は、通常の電子帳簿保存の要件に加えて、主に次の3つを求めています。
- 訂正・削除・追加の履歴が残ること
後から数字を書き換えた場合に、変更前の内容や操作履歴を確認できる仕組みです。 - 帳簿同士の相互関連性を確認できること
仕訳帳と総勘定元帳など、関連する記録をたどれる状態にします。 - 日付・金額・取引先で検索できること
税務調査などで対象取引を確認できる検索機能が必要です。
さらに、システムの説明書やディスプレイ等の備付け、税務職員からの求めに対応できる保存状態など、機能以外の要件もあります。JIIMA認証は対応ソフトを選ぶ有力な目安ですが、認証製品を契約しただけで利用者の運用まで自動的に適法になるわけではありません。
年末にカード明細をまとめて取り込み、日付・取引先・用途を曖昧なまま一括登録する運用です。優良な電子帳簿を狙うなら、2027年の期首から継続的に入力・確認し、電子領収書や請求書も取引と結び付けて保存しましょう。
やよいの青色申告 オンラインは75万円控除に対応する?
弥生とJIIMAの公式情報によると、「やよいの青色申告 オンライン」は、優良な電子帳簿の機能要件に対応するJIIMA認証製品です。認証番号は106800-00で、仕訳帳・総勘定元帳のほか、売上・仕入・売掛・買掛・固定資産などの対応帳簿が公開されています。
また、弥生は同サービスがe-Taxにも対応すると案内しています。そのため、AI副業を一人で行う人が「優良な電子帳簿+e-Tax」のルートを準備する際の有力候補です。
青色申告の承認、事業所得等の要件、複式簿記、期首からの適切な記帳、決算書、期限内のe-Tax、必要な届出などを利用者が満たす必要があります。認証はソフトの機能要件を確認するもので、個々の申告結果を保証するものではありません。
やよいの青色申告 オンラインは、優良な電子帳簿の機能要件に対応しています。申込み前に、料金、無料期間、対象プラン、75万円控除への対応手順を公式ページで確認してください。

広告|サービス内容・料金・キャンペーン・適用要件は変更される場合があります。申告対象年の公式情報をご確認ください。
操作手順やプランの違いは、以下の記事で詳しく解説しています。
65万円から75万円になると税金はいくら減る?
65万円と75万円の差は、所得控除額で10万円です。ただし、税金が10万円そのまま減るわけではありません。所得税の概算は、追加控除10万円に自分の限界税率を掛けて考えます。
| 所得税の税率 | 65万円から75万円に増えた場合の所得税軽減目安 | 判断 |
|---|---|---|
| 5% | 約5,000円 | 記帳負担やソフト費用との比較が必要 |
| 10% | 約10,000円 | 既に対応ソフトを使う人は狙いやすい |
| 20% | 約20,000円 | 継続運用できるなら効果を得やすい |
| 23% | 約23,000円 | 帳簿整備の価値が相対的に高い |
※単純化した所得税の概算です。実際の税額は課税所得、他の控除、復興特別所得税・防衛特別所得税、住民税、国民健康保険料等により変わります。控除額は所得金額が上限となる場合があります。
住民税などにも影響する可能性がありますが、75万円を狙うためだけに高額なプランへ変更したり、無理な帳簿運用をしたりする必要はありません。既に対応ソフトを使い、毎月記帳している人ほど追加負担が小さく、75万円を選びやすくなります。
AI副業で75万円控除を狙う人・65万円で十分な人
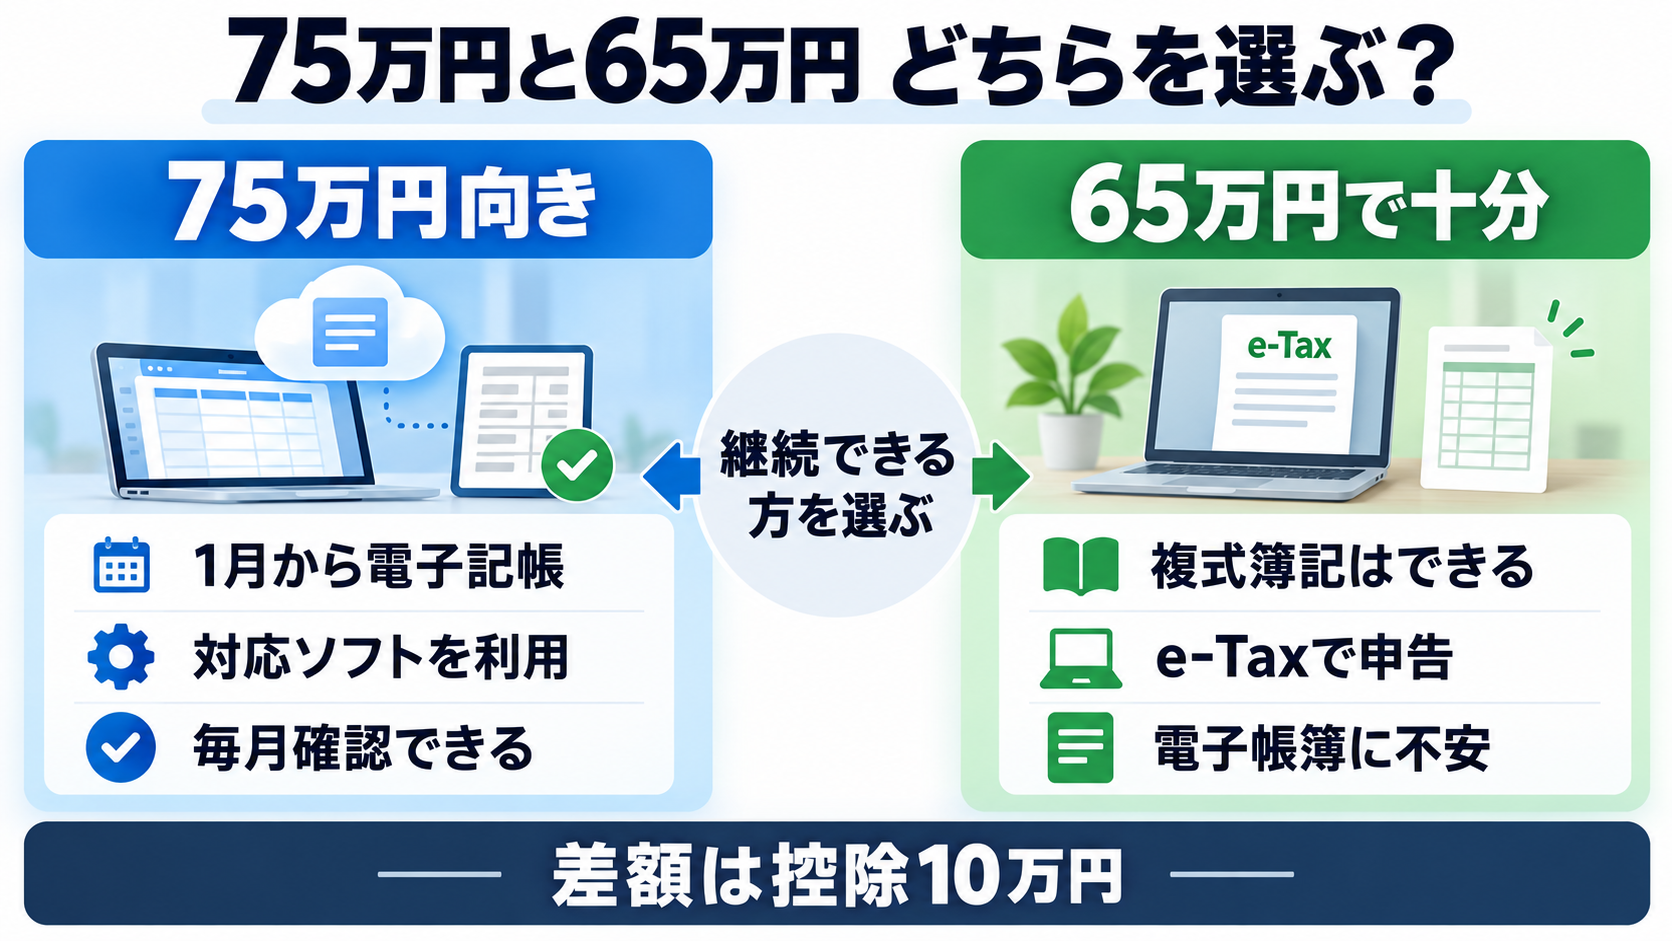
75万円控除を狙いやすい人
- AI副業を継続的な事業として行い、事業所得で申告している
- すでに複式簿記とe-Taxで65万円控除を利用している
- JIIMA認証などを確認した対応会計ソフトを使う
- 2027年1月から取引を継続的に入力・確認できる
- 売掛金、未払金、固定資産、家事按分まで整理できる
- 届出と申告期限を管理できる
65万円控除の方が現実的な人
- 2027年の途中から会計ソフトを導入する
- 優良な電子帳簿の運用要件を確認できていない
- 複式簿記とe-Taxはできるが、期首からの電子帳簿保存に不安がある
- 追加控除10万円に対する節税額より、移行コストや手間が大きい
75万円・65万円控除の対象外になる可能性がある人
- AI副業の収入が雑所得に該当する
- 青色申告承認申請書を期限内に提出していない
- 現金主義による所得計算の特例を利用している
- 貸借対照表を作成できず、複式簿記の要件を満たさない
- 申告期限後に提出する
- 紙で確定申告する
2026年中にやること|AI副業の準備8ステップ
- 所得区分を確認するAI副業が雑所得か事業所得かを、継続性・営利性・規模・帳簿保存などの実態から確認します。
- 青色申告の承認状況を確認する開業届とは別に、青色申告承認申請書を提出済みか確認します。新たに申請する場合は期限を確認してください。
- 75万円と65万円の費用対効果を比較する追加控除は10万円です。自分の税率、ソフト費用、記帳時間、サポートの必要性まで比較します。
- 対応会計ソフトと対象帳簿を確認するJIIMA認証の有無だけでなく、自分が作成する仕訳帳、総勘定元帳、固定資産台帳などに対応するか確認します。
- 事業用口座・カードを分ける私用取引を減らし、銀行・カード明細を連携します。事業専用に近づけるほど確認作業が減ります。
- 期首残高と固定資産を整理する売掛金、未払金、預金、借入金、パソコンなどの固定資産を確認し、2027年の開始残高を正しく設定します。
- 電子証憑の保存ルールを決めるAIサービスの領収書、EC購入履歴、クレジットカード明細、請求書を、日付・金額・取引先で検索できる形に整理します。
- e-Taxと届出の準備をするマイナンバーカード、電子証明書の有効期限、対応端末、利用者識別番号を確認し、申告期限までに必要な届出を提出できるようにします。
購入・契約前に確認したいチェックリスト
- 青色申告承認申請書を期限内に提出済みか
- 自分の副業収入は事業所得として扱える実態があるか
- 会計ソフトは優良な電子帳簿の機能要件に対応しているか
- 認証対象の製品名・バージョン・対応帳簿を確認したか
- 2027年1月1日から同じソフトで記帳を始められるか
- 自動仕訳を毎月確認する時間を確保できるか
- 確定申告書と決算書をe-Taxで期限内送信できるか
- 必要な届出書の名称と期限を公式情報で確認したか
- 追加控除10万円に対する実際の節税効果を見積もったか
よくある質問
青色申告特別控除75万円は2027年の確定申告で使えますか?
原則として使えません。75万円控除は2027年分の所得から適用され、その確定申告は2028年に行います。2027年に行う2026年分の確定申告は、改正前の制度を確認してください。
e-Taxだけで75万円控除になりますか?
なりません。e-Taxは65万円・75万円控除の必須要件ですが、75万円には優良な電子帳簿の保存またはデジタルシームレス保存も必要です。
対応会計ソフトを契約すれば75万円控除を受けられますか?
契約だけでは不十分です。青色申告の承認、事業所得等、複式簿記、期首からの保存、期限内e-Tax、必要な届出などを満たす必要があります。
2027年の途中から優良な電子帳簿を始めても間に合いますか?
国税庁は、その年分の事業に係る仕訳帳・総勘定元帳について、課税期間の最初から優良な電子帳簿の要件を満たす必要があると案内しています。途中開始の場合は75万円控除を前提にせず、所轄税務署や税理士へ確認してください。
65万円から75万円になると10万円節税できますか?
いいえ。増えるのは所得から差し引く控除額で、差額は10万円です。実際の税額減少は、10万円に所得税率などを掛けた金額が目安になります。
AI副業が雑所得でも75万円控除を使えますか?
使えません。青色申告ができるのは、原則として事業所得、不動産所得、山林所得のある人です。75万円控除は、そのうち事業所得または事業的規模の不動産所得を前提とする制度です。
紙で申告すると55万円控除は残りますか?
2027年分以後は、書面申告の場合の控除上限は原則10万円になると国税庁が案内しています。65万円または75万円を利用するには、期限内のe-Taxが必要です。
届出書は2026年中に提出する必要がありますか?
75万円控除に関する届出書は、原則として適用を受ける年分の確定申告期限までと案内されています。ただし、優良な電子帳簿は課税期間の最初から要件を満たす必要があるため、ソフトや運用環境は2026年中に準備しておくのが安全です。
まとめ|75万円を目指すなら2026年中に記帳環境を整える
2027年分から、青色申告特別控除は最大75万円になります。65万円控除との違いは、複式簿記と期限内e-Taxに加え、優良な電子帳簿またはデジタルシームレス保存の要件を満たすことです。
- 75万円控除は2027年分の所得から、実際の申告は2028年
- 2027年分以後は、紙申告の控除上限が原則10万円
- 優良な電子帳簿は2027年の期首から正しく運用する
- JIIMA認証ソフトでも、契約しただけでは要件を満たさない
- 65万円との差は控除額10万円なので、実際の節税額と負担を比較する
- AI副業が雑所得なら青色申告特別控除は利用できない
すでに複式簿記とe-Taxを利用している人は、優良な電子帳簿への対応を確認する価値があります。一方、記帳が不安定な人は、まず65万円控除の要件を確実に満たすことを優先してください。控除額だけで選ばず、1年間続けられる方法を選ぶことが重要です。
AI副業の青色申告を次の順番で整える
所得区分を確認し、帳簿付けの方法を理解してから、会計ソフトとe-Taxを準備すると迷いにくくなります。
使用した主な公式情報源
- 国税庁|個人で事業を行っている方の記帳・帳簿等の保存について
- 国税庁|優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう
- 国税庁|簡易簿記による10万円の青色申告特別控除を適用している皆様へ
- 財務省|令和8年度税制改正の大綱
- 国税庁|開業する場合
- 国税庁|所得税の税率
- JIIMA|電子帳簿ソフト法的要件認証製品一覧
- 弥生|2027年分の青色申告特別控除75万円への対応案内
- 弥生|やよいの青色申告 オンライン料金プラン
編集方針:本記事は2026年10月14日時点の公表資料を基にした一般的な情報です。個別の所得区分、帳簿の適合性、控除の可否を保証するものではありません。判断に迷う場合は、所轄税務署または税理士へご相談ください。